企业的关联关系是企业管理中一个极为重要的问题,会对企业的经营活动产生直接影响。
在很多民营企业中,因为具有隐秘性和复杂性,关联关系已经成为了企业重大的安全隐患。
关联关系带来的风险主要体现在关联交易上,其中最核心的风险点就在于非正常定价。
企业利用关联交易非正常定价往往都是为了避税,但是这种避税方式大多是不合规的。
比如一些账面上连续多年亏空但还在不断增资的企业,就很有可能通过在关联企业间人为地抬高或降低交易价格来增加企业的成本或利润。这属于逃税行为,并不在合法避税的范围之内。
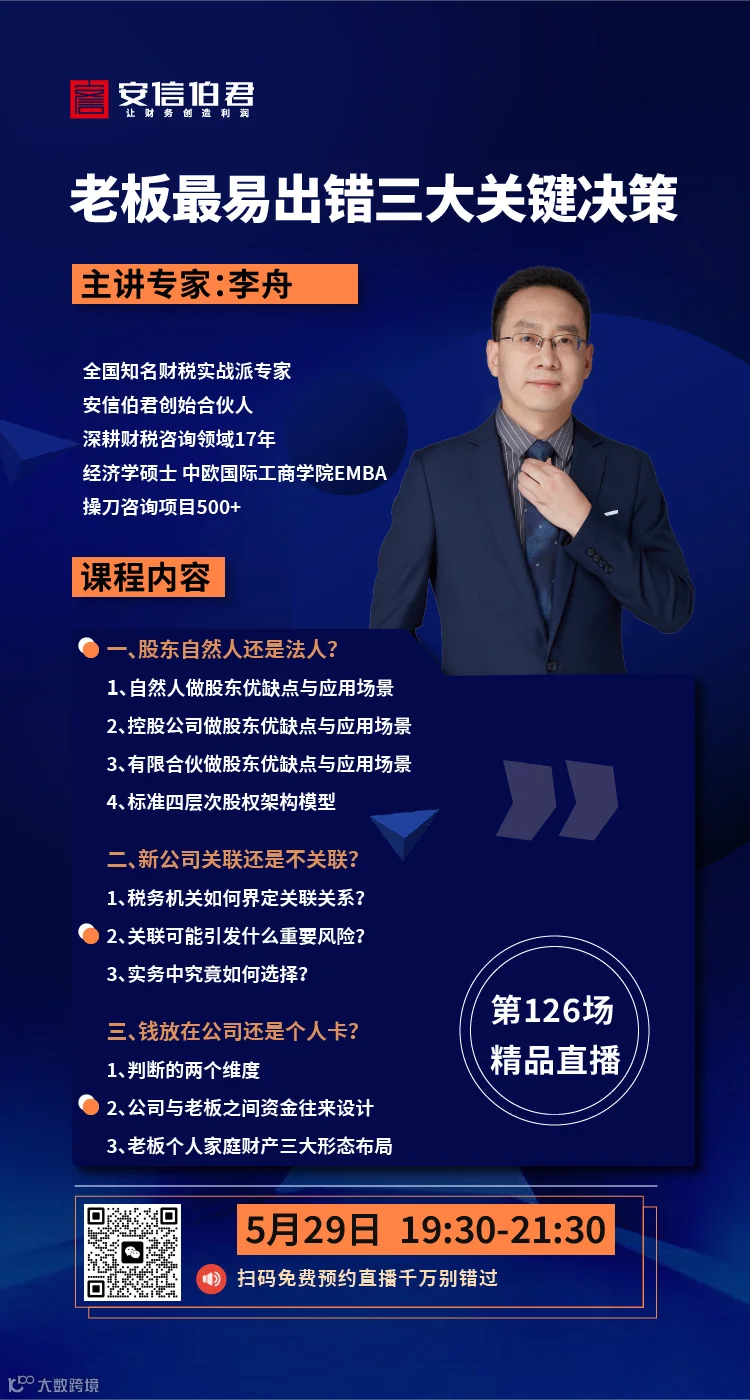
企业想要走得长远,合规合法是前提。只要关联交易符合独立交易原则,能够证明交易的真实性,这部分风险就无须过度担心。安信伯君深耕财税咨询领域近20年,倾情打造出《老板最易出错的三大关键决策》直播课程。
《老板最易出错的三大关键决策》
全国知名财税实战派专家李舟老师将在5月29日19:30-21:30带来《老板最易出错的三大关键决策》直播课程。课程围绕三大问题展开,从股东的选择到新公司的关联问题,再到公司的钱放在哪里最合适的问题,干货满满、由浅入深,对于提高老板们的决策能力和实务知识储备大有裨益。
添加客服,预约5月29日19:30直播
《老板最易出错三大关键决策》
主讲老师:李舟老师
👇
该如何认定关联关系呢?
作为民营企业的老板,你能分清企业的关联方都有哪些吗?
《税法实施条例》中对于关联关系的认定,以“控制、共同控制、重大影响”为出发点,“一方控制、共同控制另一方或对另一方施加重大影响,以及两方或两方以上同受一方控制、共同控制或重大影响的”,就构成关联方。
而在实务中,一旦发现一个人或一个企业可能对另一企业施加重大影响,一般就认为可能存在关联关系。
关联关系的形式复杂多样,很多企业在做关联申报时,都不知道如何选择《关联关系表》中的“类型”,下面简单介绍主要几类关联关系:
1.控股关联
控股关联是最重要的关联关系,比如两个企业相互间直接或间接持有其中一方的股份总和达到25%或以上的,或者直接或间接同为第三者所拥有或控制股份达到25%或以上的,会构成关联企业。
2.融资关联
比如持股比例未达到25%,但双方借贷资金总额占任一方实收资本的比例达到一半以上的。
3.债权债务关联
比如一方与另一方之间的借贷资金占企业自有资金的50%或以上。
4.购销及劳务控制关联
比如一方的购买、销售、接受和提供劳务等经营活动由另一方控制,但持股比例未达到25%。
5.任命、委派管理人员关联
比如一方半数以上董事或半数以上高级管理人员由另一方任命或委派时。
6.家族、亲属关系关联
比如存在夫妻关系的两个自然人分别对双方具有的控股关联或融资关联。
扫描二维码
预约直播