进入2025年最后两个月,公司的财税工作也到了非常关键的战略盘点期。
在关账之前,如果企业能够对这4个税局重点稽查项目进行自查,绝对能省不少麻烦!否则很有可能暴露隐瞒收入、虚开发票、虚增成本以及转移利润等遗留风险,从而引发预警。
今天我们就来看看到底是哪4个重点科目,以及如何应对。
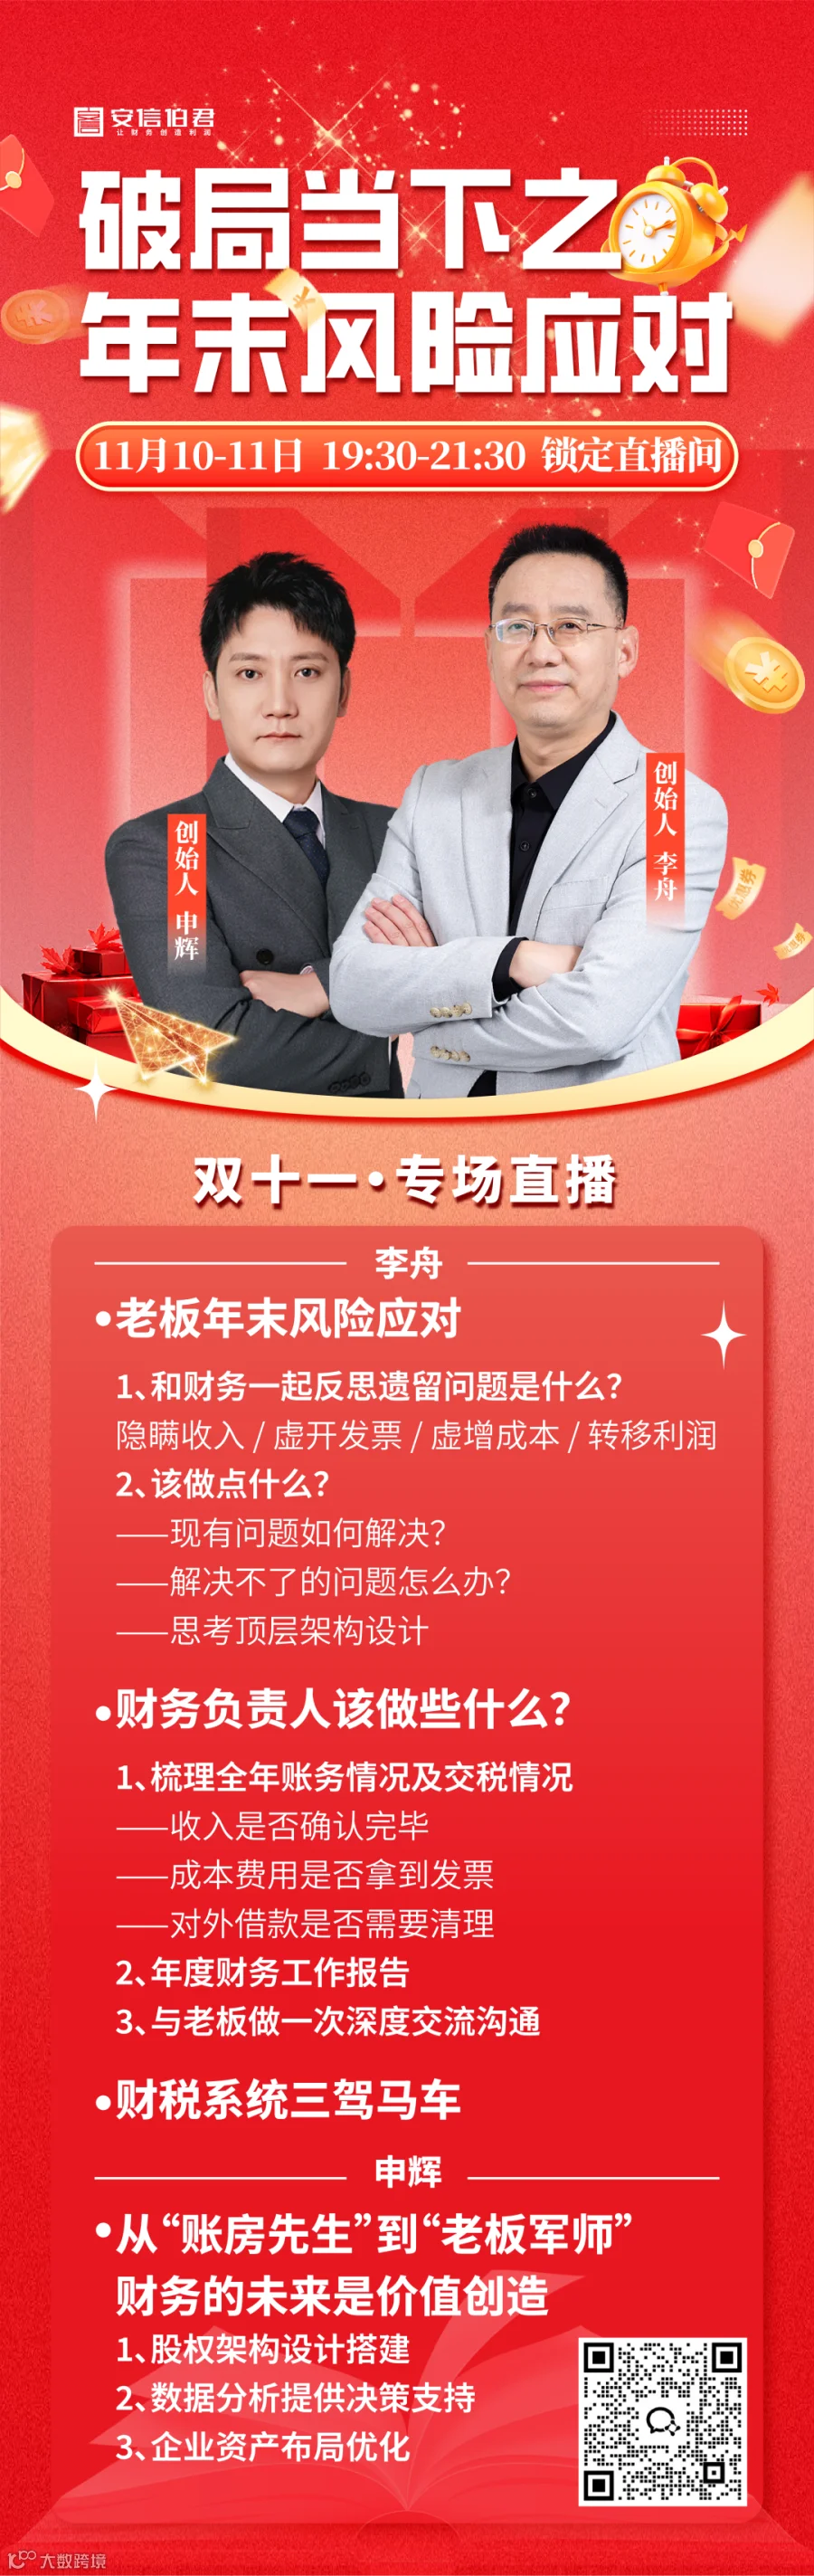
另外,对于年末风险、重点稽查科目以及财务负责人应该做些准备这些重点事项,今、明两晚(11月10-11日)19:30-21:30,安信伯君创始人李舟与申辉两位老师专为大家准备了一场名为《破局当下之年末风险应对》的专属直播!
查缺补漏的机会就在眼前,老板和财务一定要预约观看!

(长按识别二维码回复“直播”预约)
 存货
如果公司存货规模与销售规模不匹配,比如销售额巨大,存货却只有一点,税局会怀疑企业是否有提前结转成本或是过多结转成本,达到减少利润、少缴企业所得税的目的。
 预收账款
如果预收账款过大,一般超过收入20%就会引发风险预警,超过收入30%,且长期挂账1年以上,会被重点关注,税局会怀疑企业存在已经收到销售款,并且也已经发货或已经提供服务,却迟迟不给客户开票,规避企业所得税和增值税。
 其他应收款
其他应收款应该关注的是科目下有没有挂账,股东或者老板的借款比较巨大又没有在12月31日之前归还。
如果并没有提前自查,并且还上,次年被推送预警的话,这部分借款就会被视同股东分红,需要缴纳20%的个税。
 其他应付款
公司借老板的钱需要关注,反之,老板借公司的钱也同样需要重视。年底关账前也需要自查公司有没有跟老板借大额的款项,如果有大额借款且公司经营不善,税局就会怀疑老板的钱是从哪里来的,是否有隐匿收入,用个人账户收款的嫌疑。
面对这些问题,大家一定要有一个共识:在处理自己的历史遗留问题的基础上合规经营。
👇 免费预约听课 👇
识别海报下方二维码
李舟与申辉老师亲自为您讲解
预约成功后,即可锁定直播间!