随着金税四期在2025年的全面落地,税务管理正式迈入大数据时代。
“金四”不仅是对现有税务系统的升级与完善,更是运用大数据、云计算、人工智能等先进技术,实现税务监管智能化、精准化的重要举措。其中,多类数据的打通成为了“金四”落地实施的核心亮点之一,实现税务机关对企业和个人的全流程、全方位监控。
对于企业和企业的老板来说,要迎接好金税四期,必须了解大数据,并做好相关准备,以规避金税四期的风险。
以下为金税四期重点整合的七类数据:

企业核心数据
政府数据
社保数据、财产数据、工商登记数据已全面接入税务系统。以不动产数据为例,全国房产信息已实现与税务机关的实时共享,个人名下房产数量、估值等数据均被纳入监管范围。
市场监督管理部门的企业登记注册信息同步更新,税务机关可随时调取企业股权结构、实际控制人等关键信息。
这些信息的及时获取,有助于税务部门更深入地了解企业经营状况,为后续的税收征管、风险评估等工作提供了有力保障,进一步提升了税收征管的精准度和效率。

个人数据
通过“个人税务身份证”机制,自然人的家庭情况、收入来源、教育背景等经济行为数据被纳入统一监管。
个税改革中新增的专项附加扣除,要求纳税人填报详细个人信息,这些数据与税务系统实时联动。通过这种联动,税务部门能够及时、全面地掌握纳税人的真实情况,为税收征管提供精准依据。
未来,个人所得税将成为税务监管的重要抓手。
银行数据
目前税务机关和银行还没有做到实时打通,通常只有在办案的时候,面对涉案账户,税务机关才有权利调查涉案账户的相关数据。
金税四期通过企业信息联查,向银行、非银行支付机构核实企业账户信息,精准掌握企业实际受益人、账户资金流向等关键数据。
经营数据
税务机关通过爬取网络公开信息、电商平台交易记录等,构建企业经营数据的全景画像。电商、网络主播等新兴业态的经营数据与税务申报的匹配度成为重点监管对象。
2024年,多起网络主播因经营数据与税务数据不符被查处,凸显了经营数据透明化的监管力度。
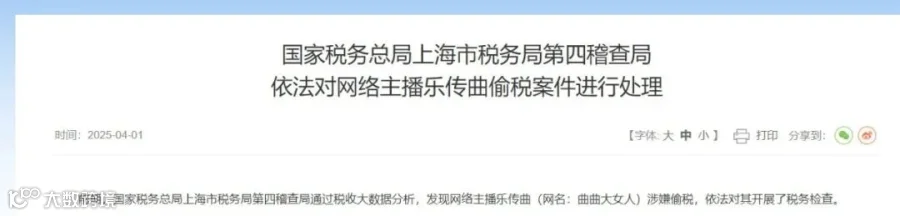

(来源国家税务总局)

境外数据
中国作为CRS(全球涉税信息交换系统)成员国,已与100多个国家实现涉税信息共享。中国税收居民的全球收入均需向国内申报,包括境外财产信息、资金账户等。
税务机关可接收其他国家推送的财产、资金数据,要求纳税人补缴税款。
数据监管逻辑
金税四期通过大数据模型实现税务监管的智能化转型。税务机关依托政府数据、个人数据、银行数据等构建的庞大数据库,可对企业进行“数据画像”,提前发现虚开发票、少报收入等风险。
数电发票的全国流转功能进一步强化了业财税融合,使每一笔交易都处于监管之下。
==
大数据严监管下,老板遇到的财税问题及风险非常多,怎么样来应对?怎么样来防范风险的爆发,怎么样来找到未来的解决方案?
更多企业财税风险问题,可扫码咨询专业老师!