


2025年起公司分拆、收入分拆就被纳入了税务严监管范围,现在仍有不少老板纠结:公司到底还能不能分拆?怎么拆才安全?
今天我们就结合税务总局的官方文件,为老板朋友们分析公司分拆的底层逻辑。

当然,看懂官方文件与政策只是第一步,结合实战才能更透彻的了解。今晚(9月2日)19:30,安信伯君创始人李舟老师将为大家带来《商业模式设计核心风险分拆与关联》专属直播,不仅会深度解读本文的“5类白名单与2类黑名单”,更会解读如何判定关联交易的公允性。
建议先收藏本文,晚上配合直播一起听,彻底搞懂合规分拆的实操细节👇👇👇
分拆收入
首次出现在税法文件
分拆收入这个概念,第一次正式出现在税法文件中,是2025年的事情。
2025年,随着互联网平台公司被要求报送平台上所有经营者、从业者的数据,税务总局发布了《关于规范互联网平台企业涉税信息报送有关行政处罚事项的公告》(2025年第22号公告)。
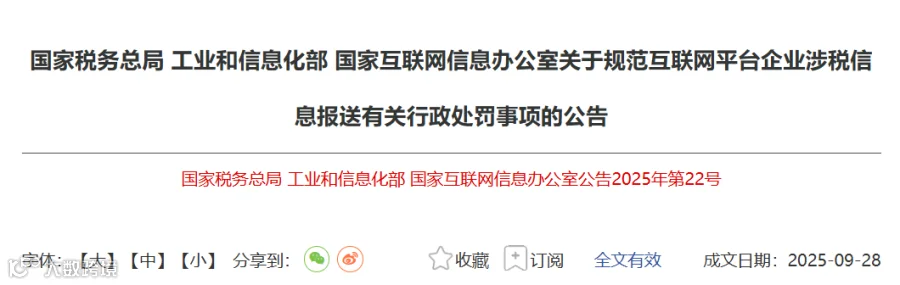
其中明确规定:通过为平台经营者、从业人员批量办理登记注册、更改店铺唯一标识码等方式,违规引导或帮助平台内经营者、从业人员转换收入性质或者分拆收入的,属于“情节严重”,将面临行政处罚。
该公告的解读文件进一步对分拆收入做了定义:分拆收入是指互联网平台企业、经营者实施不具有合理商业目的的安排,将本属于同一纳税主体的收入拆分到不同公司,以达到减少、免除或推迟缴纳税款的目的。
请注意这里最关键的一句话:“不具有合理商业目的的安排”。
也就是说,分拆并不是一律不可以,而是没有合理商业目的的不可以。那么问题就变成了:什么叫没有合理商业目的?怎么判断合理商业目的?
针对这一核心问题,税务总局在的深度答疑中给出了明确的判断框架。

税务机关判断拆分是否合理
主要看3个维度
1、动机是否合理
这是最底层的判断逻辑,税务机关会从两个维度来审视企业的分拆动机:
·合理:符合行业惯例与发展战略,能够带来管理效率的提升、市场竞争力的增强等实际效益。比如为研发聚焦、区域拓展、风险隔离或者团队激励。
·不合理:以减少、免除或推迟缴纳税款为唯一目的或主要目的,拆前拆后业务没变,只是把一家变五家、每家都“刚好”是小微企业。
2、业务是否真实
拆分后的每个主体,必须具备独立的生产经营能力和完整的业务流程。所谓独立经营能力,官方明确了四个维度:组织独立、资产独立、业务独立以及财务独立。
并且需要有完整业务流程,从业务洽谈、签订合同到实施的环节,都需要有证据链支撑。反之,如果不合理拆分,经常存在“一址多照、虚拟办公、无实际经营人员”等情况。
3、交易是否公允
判断合理交易目的仍有一条核心条件,即交易定价是否公允。
合理拆分的主题之间进行交易,必须遵循独立交易原则:即关联方之间的交易价格、收费标准,应当与市场同类交易保持一致,就如同与一个毫无关系的第三方交易一样。
那么如何证明交易定价公允呢,税局要求企业能够提供第三方报价单、行业公允数据等证明材料。
反之,不合理的分拆,通常表现为关联方之间的低价交易、无偿划转等。

税务局认可与
不认可的的分拆
在以上三大判断标准的基础上,税务总局在答疑中列举了具备合理商业目的的拆分类型,主要有5类,另外还有两类拆分坚决不行。
五类白名单分别是:业务板块、风险隔离、区域拓展、资产剥离与重组、家族传承与股权激励拆分。其共同点是:拆完有真实管理意义,不是为把收入数字砍小。
而两类坚决不能拆分的黑名单是:主体空壳拆分以及合同拆分。

总之,正如文中所述,税务局对“合理商业目的”的判定有着严格的三个标准,而在实务操作中,关联交易是否一定导致风险穿透?合同拆分与主体空壳拆分的界限究竟在哪里? 这些细节往往决定了企业的生死存亡,仅靠文字很难完全讲透。
为了帮大家吃透政策、规避风险,今晚(9月2日)19:30-21:00,安信伯君创始人李舟老师将带来重磅直播《商业模式设计核心风险分拆与关联》。
在监管越来越严格的当下,与其在违规边缘试探,不如今晚花两小时,跟着李舟老师把商业模式的底层逻辑理顺👇👇👇
