
另附《企业高暴雷风险自查补救工具包》,从10月起,老板和财务朋友们要有企业合规的意识,一定要提前领取自查!

(长按识别二维码回复“999”领取)
 严查大额交易
根据《金融机构大额交易和可疑交易报告管理办法》(中国人民银行令〔2016〕第 3 号发布),以下四类大额交易,会被重点监控!
①现金缴存与支取交易:无论是公户还是私户,当日存取现超过5万;
②对公银行账户间款项划转:公户当日转款200万;
③自然人客户银行账号境内款项划转:个人当日转款50万;
④自然人客户银行账户跨境款项划转:个人跨境转款20万。
 严查可疑交易
该办法还明确列出了18 项可疑交易行为,被纳入重点监管范围。
1、短期内资金分散转入、集中转出或者集中转入、分散转出,与客户身份、财务状况、经营业务明显不符。
2、短期内相同收付款人之间频繁发生资金收付,且交易金额接近大额交易标准。
3、法人、其他组织和个体工商户短期内频繁收取与其经营业务明显无关的汇款,或者自然人客户短期内频繁收取法人、其他组织的汇款。
4、长期闲置的账户原因不明地突然启用或者平常资金流量小的账户突然有异常资金流入,且短期内出现大量资金收付。
5、与来自于贩毒、走私、恐怖活动、赌博严重地区或者避税型离岸金融中心的客户之间的资金往来活动在短期内明显增多,或者频繁发生大量资金收付。
6、没有正常原因的多头开户、销户,且销户前发生大量资金收付。
7、提前偿还贷款,与其财务状况明显不符。
8、客户用于境外投资的购汇人民币资金大部分为现金或者从非同名银行账户
转入。
9、客户要求进行本外币间的掉期业务,而其资金的来源和用途可疑。
10、客户经常存入境外开立的旅行支票或者外币汇票存款,与其经营状况不符。
11、外商投资企业以外币现金方式进行投资或者在收到投资款后,在短期内将资金迅速转到境外,与其生产经营支付需求不符。
12、外商投资企业外方投入资本金数额超过批准金额或者借入的直接外债,从无关联企业的第三国汇入。
13、证券经营机构指令银行划出与证券交易、清算无关的资金,与其实际经营情况不符。
14、证券经营机构通过银行频繁大量拆借外汇资金。
15、保险机构通过银行频繁大量对同一家投保人发生赔付或者办理退保。
16、自然人银行账户频繁进行现金收付且情形可疑,或者一次性大额存取现金且情形可疑。
17、居民自然人频繁收到境外汇入的外汇后,要求银行开具旅行支票、汇票或者非居民自然人频繁存入外币现钞并要求银行开具旅行支票、汇票带出或者频繁订购、兑现大量旅行支票、汇票。
18、多个境内居民接受一个离岸账户汇款,其资金的划转和结汇均由一人或者少数人操作。
 严查个人码收款
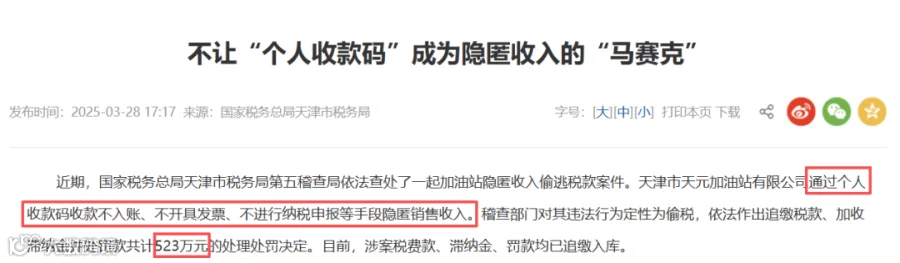
今年,天津市税务局第五稽查局依法查处了一起加油站隐匿收入偷逃税款案件,该案件就是通过个人收款码收款不入账、不开具发票、不进行纳税申报等手段隐匿销售收入。最后该企业被追缴税款、加收滞纳金并处罚款共计523万元的处理处罚决定。
不少老板认为微信、支付宝的个人收款码非常方便,且不容易被查到。
并不是的,根据央行发布的《非银行支付机构网络支付业务管理办法》(银发〔2018〕125号)规定,微信、支付宝等非银行支付机构也要提交大额交易报告。
 总结
从企业自身角度出发,如果涉及以下六种情况,就要格外小心了!
1、规模很小的企业,却常搞出上千万的流水!
2、资金转入转出有异常,比如分批转入集中转出,或者集中转入分批转出。
3、经营范围或经营业务,跟资金流向没关联度。
4、公户短期频繁且大额的给个人转账,或公户短期经常收到与业务没啥关系的个人汇款。
5、频繁开销户,并且在销户前有大量资金活动。
6、闲置很久的账户突然启用,并且有大量的资金活动。
在税务监管智能化的今天,任何侥幸心理都可能付出沉重代价。
未来安全一定比赚钱更重要。如果我们能在稽查之前首先自查,那必然能有更多的应对方法。