


随着税务稽查越来越严格,过去不少“打擦边球”的手段现在都极易暴雷!
今天我们就来给老板朋友们盘点7个正在被严查的逃税动作,企业速来对号入座!

老板朋友们要知道,财务在很多时候并解决不了企业的税务问题,因此大家一定要预约今晚(7月9日)19:30安信伯君创始人李舟老师为老板们带来的《老板如何牵头做好税务规划?》直播!👇👇👇
设立个体户
利用核定政策强行开票
个体户核定征收原本是税务局为简化征管、照顾账目不健全的小微经营者(如街边小铺)而推出的简便算法,但是后来,不少企业和老板的滥用,让一个原本的惠民政策演变成了避税工具。
因此近两年这个政策正面临着全面收紧和严查,税务机关已经开始重点关注个体户的开票风险,很多地方已经开始对公司开具的个体户服务类发票,比如咨询服务、技术服务、市场推广服务、中介服务等发票,进行重点监控和风险推送,要求企业必须提供相关证据链。
在合规的基础上,个体户并不是不能用。但是如果只是设立个体户利用核定政策强行开票的话,风险极大。

在税收洼地设立空壳公司
骗享税收返还
违规招商引资涉税问题,这个情况在过去很多年屡禁不止。但是自2025年12月以来,对于违规招商引资的核查越来越严格:税务机关对于违规招商引资涉税问题的专项治理,明确要求不得出谋划策、不得参与配合、不得知情不报、不得放任失管,并严肃查处和通报违反规定的典型案例。
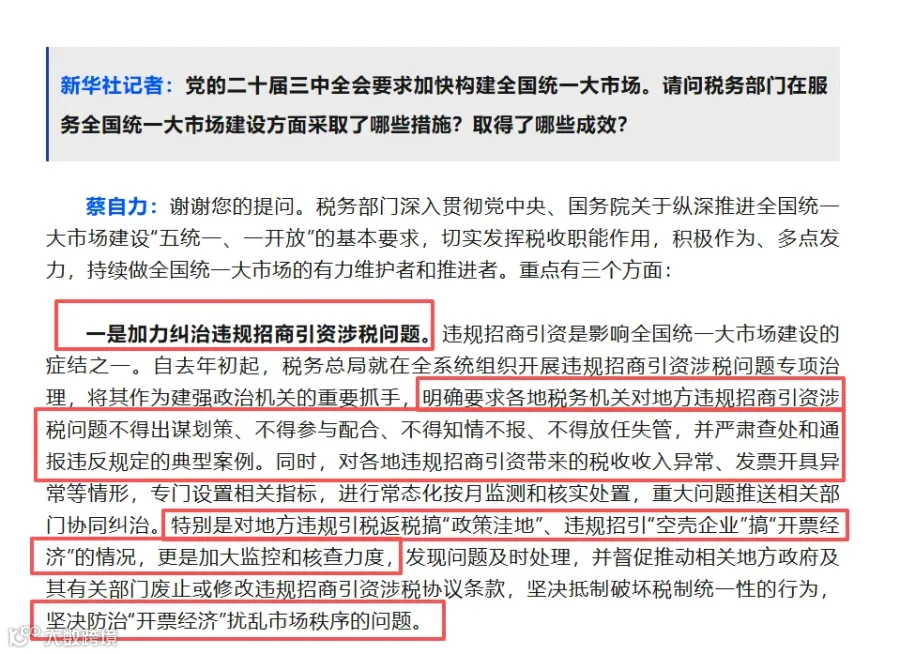
另外,违规招商引资税务严抓的两个关键是“政策洼地”和违规招引“空壳公司搞开票经济”。
在压根没去过的产业园区设立空壳公司,极易演化为虚开发票、骗取退税等刑事犯罪,一旦被查处,即使现在享受了优惠,未来仍然有可能把这块利益吐出来,近两年园区出事之后企业将享受到的优惠退回并处罚的案例非常多。

自然人股东长期借款不还
变相逃避个税
财税[2003] 158号规定,纳税年度内个人投资者从其投资的企业(个人独资企业、合伙企业除外)借款,在该纳税年度终了后既不归还,又未用于企业生产经营的,其未归还的借款可视为企业对个人投资者的红利分配,依照“利息、股息、红利所得”项目计征个人所得税。

因此,如果股东借款长期不还,而且没有代扣个税,税务机关极有可能会给企业推送变相分红的风险。
买发票入账
虚列成本
面临成本不够的问题,有的企业会在缺乏真实交易的情况下,从外面买发票来做账;或者真实的业务拿不到发票,退票换票入账。
需要注意的是虚开发票确实是2026年税务稽查红线,金税四期系统会自动比对“合同、发票、资金、物流”四流数据,一旦被发现,不仅对应的进项税额需转出、企业所得税需纳税调增,还会面临高额罚款。情节严重的,将构成虚开增值税专用发票罪或非法购买增值税专用发票罪,追究刑事责任。
凭空计提成本
强行税前扣除
会计上的权责发生制允许年底先计提成本费用,但这不等于税务上可以直接税前扣除。税前扣除的核心条件是业务真实发生,且在次年企业所得税汇算清缴前依法取得合法有效的扣除凭证。
如果到了汇算清缴期仍未取得发票,或者业务本身就不真实,这笔计提的成本费用原则上不得税前扣除,必须进行纳税调增。
个人卡隐匿收入
形成小金库
利用个人卡隐匿收入,也是2026年税务稽查的一大红线。仅仅是上半年,多地税务部门也已集中曝光了大量典型案例。

在银行数据与税务系统数据打通的现在,私户频繁大额收款、资金快进快出、流水与申报收入严重不符等行为,都有可能直接触发系统预警。

强行拆分
骗享小微企业优惠政策
为了享受小微企业优惠政策,有的公司会人为将同一经营业务拆分至多个空壳主体,刻意将每家主体的销售额控制在优惠门槛之下。
强行将公司拆分,享受小微企业或者小规模纳税人的政策拆分的过程,明显不考虑商业的逻辑,不具备真实性,也不具备合理性。
2026年税务稽查也已明确将“骗享税费优惠”列为重点,老板朋友们一定要注意。
总之,税务合规不是成本,而是今后企业经营的底线。在监管愈发严格的当下,任何心存侥幸的小动作,最终都有可能演变成难以承受的代价。
与其事后补救,我们建议企业选择事前计划,主动合规。
