


过去很多年,我国的税收收入主要依赖于企业端。增值税与企业所得税两大税种合计占据了总税收收入的70%左右,而个人所得税的占比长期不超过10%。
然而,近两年这一格局正在发生深刻变化。
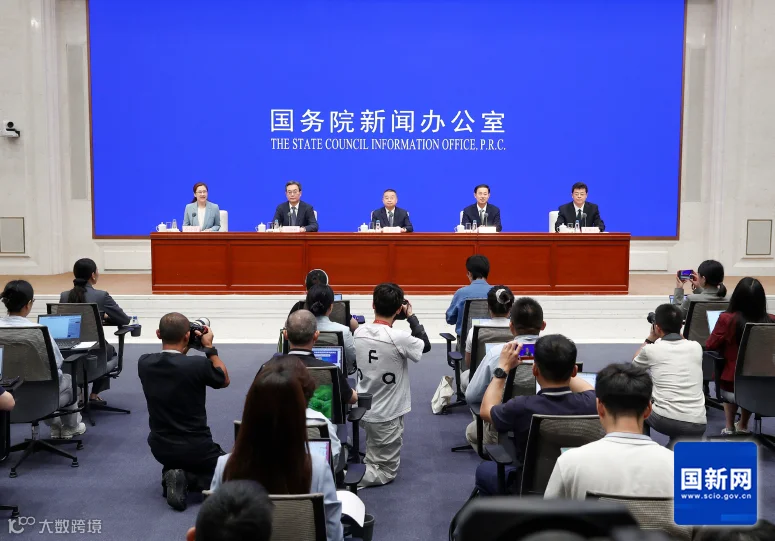
国家税务总局在2026年8月的新闻发布会上指出,年收入居前1%的人群,申报缴纳的个税占个税总量的五成以上;年收入居前10%的人群,申报缴纳的个税占九成左右。
我国的税收重心,正逐步从以公司征税为主向加强对高净值人群的监管转移。
面对这一趋势,我们该如何提前布局?今晚(9月9日)19:30,安信伯君创始人李舟老师将开设《未分配利润咨询专场》直播,专门为大家拆解这笔钱的安全出路。
建议大家先通过下文了解宏观监管风向,再带着问题来预约直播间,寻找具体的破局之道👇👇👇
富人征税时代来临
三大明显征兆
这种征管重心的转移并非空穴来风,而是有着清晰的数据与政策支撑:
1、个人所得税增速远超整体税收,跃升为第三大税种
从最新数据来看,去年全国税收收入整体微增0.8%,而个人所得税却逆势大涨11%。
到了今年1-7月,全国税收收入同比增长6.7%,个税增速更是飙升至14.9%,是整体税收增速的两倍多。目前,个税已超越消费税,正式成为我国第三大税种。

2、对标国际,个税占比仍有巨大增长空间。
目前,我国个税占总税收的比重不到10%。相比之下,发达国家普遍在30%以上,美国甚至高达50%以上。
未来个税大概率将保持高速增长.业内预判,个税占比至少要再翻一倍,达到总税收收入的20%以上,这种高增长态势才可能趋缓。
3、针对高净值人群的精准监管全面铺开
面对老板和高净值人群,税务机关的监管手段正从粗放走向精细化,目前已有三大重点监管方向正在强力推进。

高净值人群个税监管的
三大核心重点
结合近期的税务稽查案例,高净值人群必须高度警惕以下三大涉税风险:
1、变相分红
非常多的民营企业存在变相分红的问题,不少企业在经营过程中已经赚到了钱,但是作为自然人股东的老板始终不愿意分红,因为一旦分红,就会面临20%的个税。
于是不少老板会选择简单粗暴的把钱直接借走。
但是老板与公司的借款,是近两年的监管重点,甚至有一个推送风险点就是基于企业有没有未分配利润,如果企业账上有大量未分配利润,税局就会关注老板与公司是否有大量的往来款。

2、历史股权转让
2023年以前,个人股权转让的监管相对宽松,但是“只工商变更未税务申报”“阴阳合同隐匿收入”“低价转让避税”等问题一直存在,导致大量个税流失。
2024-2025年间,多地有不同的案例是关于“历史股权0元或平价转让”,甚至有的案件会追溯10年以上的“老账”。
今后在股权转让的问题上,税局首先会判断股权转让的价格是否合适,是否公允,有无溢价;
其次,税局会关注转让股权时产生的税有没有交,自然人转让股权需缴纳20%的个人所得税和万分之五的印花税;企业转让股权则需缴纳25%的企业所得税和万分之五的印花税。
低价或平价转让需提供合理理由,否则可能被税务机关核定征税。
3、境外收入
境外收入、离岸信托、境外保险与境外金融投资是高净值人群资产配置的常见方式,但如今已成为监管的重中之重。今年前5个月,取得境外收入的居民累计补缴税款约130亿元,而这仅仅是个开始。
随着离岸信托个税相关政策的落地,税务机关正对过去所有的离岸信托进行清算。这意味着,过去二十多年间,内地企业赴美、赴港上市搭建的海外架构,以及创始人设立的离岸信托,其累积收益可能面临个人所得税补缴要求。
对于这部分高净值人群而言,潜在的补税金额将是一个极其庞大的数字。

因此老板朋友们一定要明确,未来的税务合规,终极目标一定是个人合规。
从现在开始,老板朋友们请务必审视自己的财富安全,你赚到的每一分钱,能不能说得清合法来源?能不能随时拿得出经得起检验的完税凭证?
这其实就是很多老板最头疼的死结:钱明明是自己辛辛苦苦赚的,但只要没分红、没交20%的个税,它就永远只是账面上的未分配利润,而不是你口袋里安全的钱。
那么到底应该如何处理账上过大的未分配利润呢?如何让它成为真正合规、安全的个人财富?
欢迎预约今晚(9月9日)19:30李舟老师带来的《未分配利润咨询专场》直播,这不仅是一场深度拆解合规路径的讲座,更是一次难得的“专家问诊”机会,期间我们将开放3个连麦名额,如果你正在被未分配利润或者股东借款等问题困扰,一定不能错过👇👇👇
