随着经济发展
越来越多的老板们买豪车
你以为老板们这是在炫富?
其实,这里面大有学问
以公司名义买车还是以个人名义买车
差距可不小
今天,就来给大家说说
以公司名义买车
到底可以避什么税
可以省下来多少钱






用公司名义买车的利处:
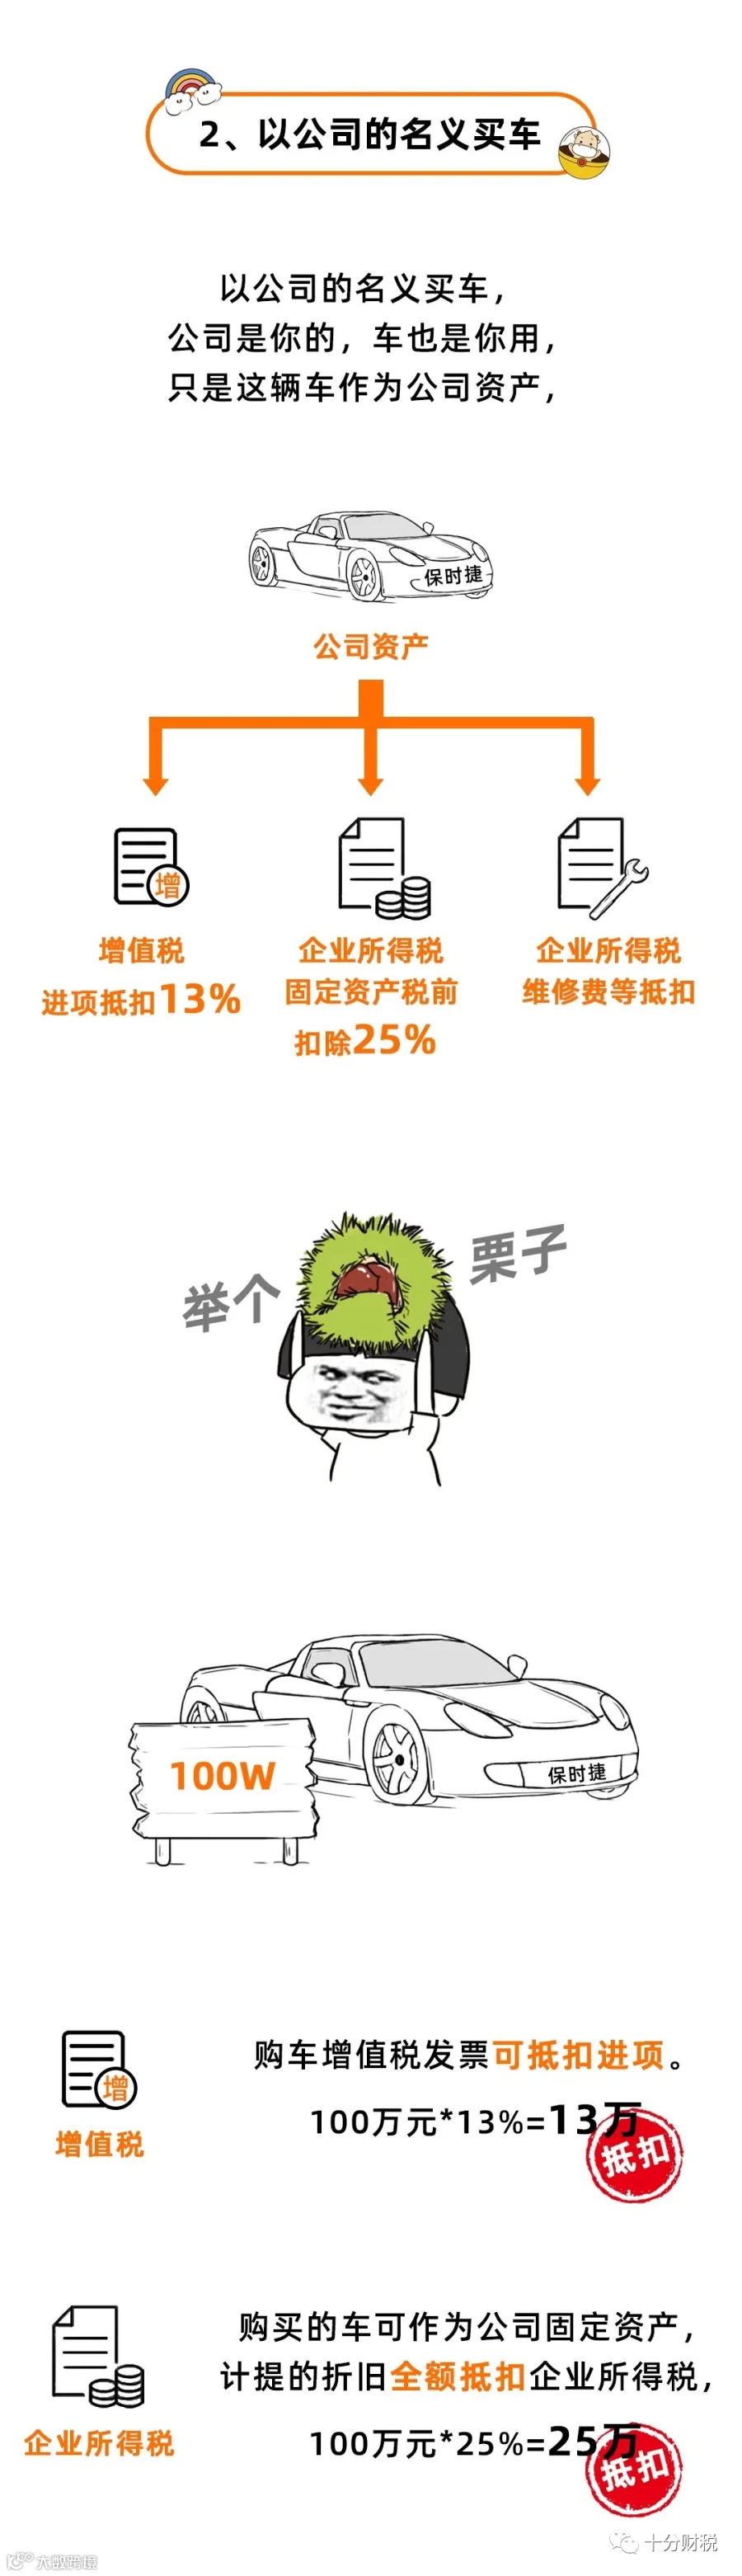
1、充当公司资产:以公司名义购买的车辆可以充当公司的固定资产,可以避免过多的资金注入。
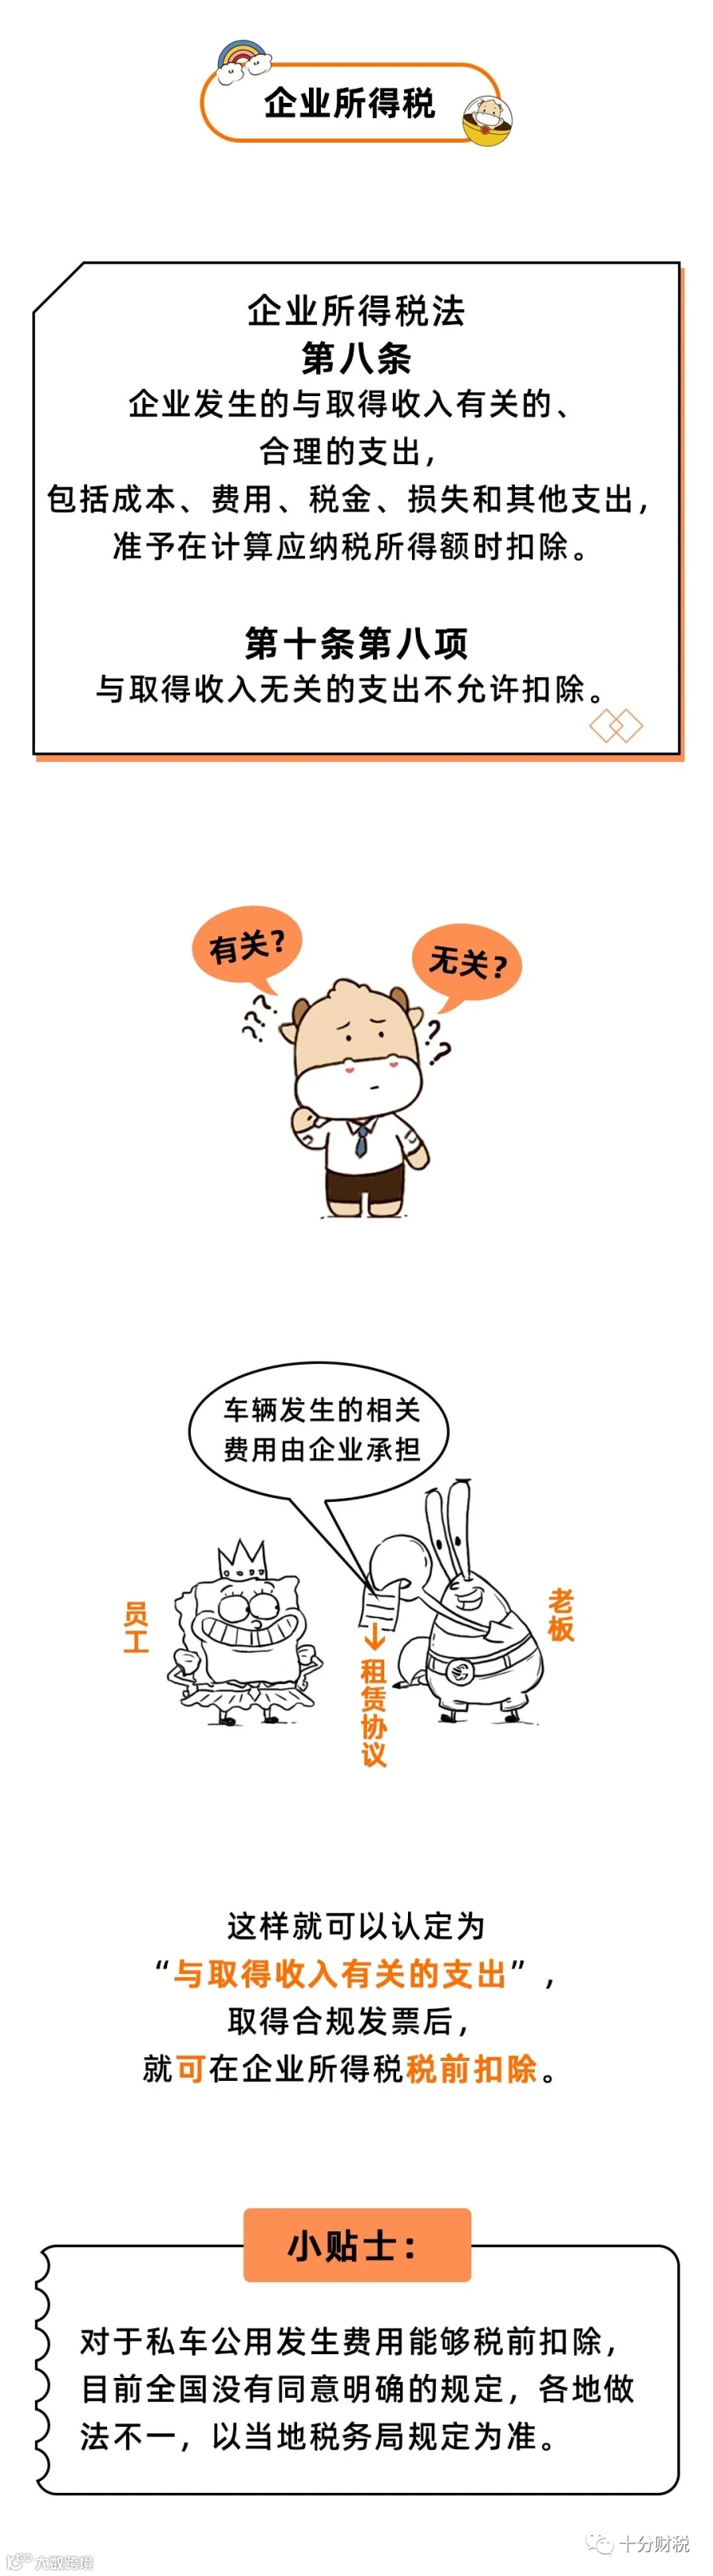
2、减少部分企业所得税的缴纳:因为车辆是公司资产的一部分,因此车辆所产生的费用都可进入到公司的账户中(包括日常加油、保养、维修等费用),有效降低部分公司税费。这也是为什么很多老板会以公司的名义购买豪车。
3、降低税费 :汽车销售后的增值税发票能用于抵扣公司的费用,这将为公司省下一笔不少的费用。
用公司名义买车的弊处:
1、当公司出现债务纠纷或经营不善时,车辆作为公司的固定资产,会直接作为抵偿物抵偿债务。
2、公司车辆后续如果需要转到个人名下将会十分麻烦,且有可能需要支付一定的税费。
3、购车时手续较为复杂。
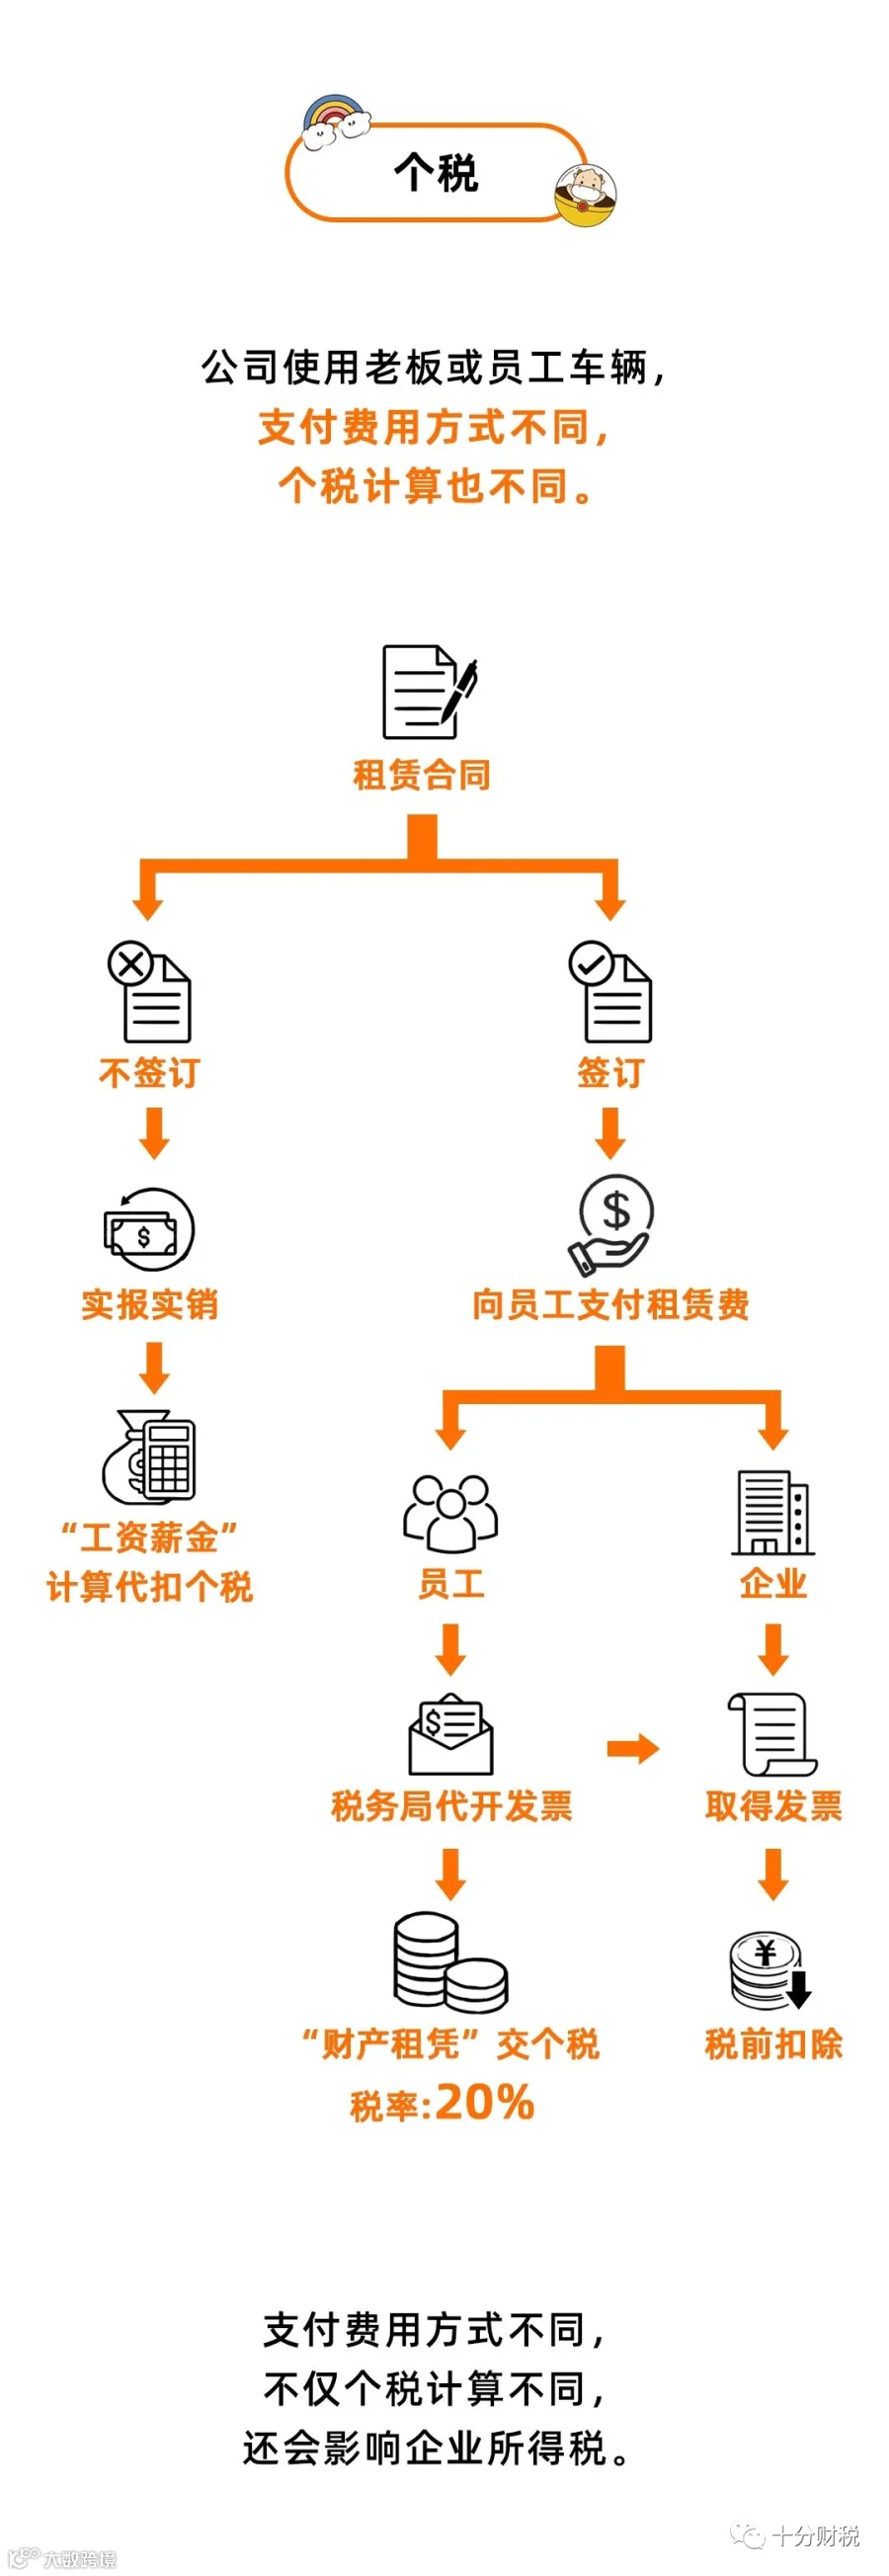
对于一些公司的老板,因为公司发展阶段限制,不允许老板拿着高额工资,或者过早参与分红,这时老板又因为工作需要,同时又想改善下生活,那么以公司名义买车,可以说是一举两得,既可以做到合理避税,又可以提升公司形象。但是如果老板的车私车公用,看似简单,但里面存在很多涉税问题,需要企业多留意!
补充知识
01
恭喜!又可以少交税了!

02
政策学习
1.购置日期在2022年6月1日至2022年12月31日期间,以按照机动车销售统一发票或海关关税专用缴款书等有效凭证的开具日期确定。
【例】某个人购买1.8排量乘用车 含增值税价格30万
(1)5月25日定的车,发票是6月1日开的,能享受“减半征收车辆购置税”
(2)5月25日定的车,发票是5月31日开的,不能享受“减半征收车辆购置税”
2.单车价格(不含增值税)不超过30万元
(1)换成含税价格33.9万元(30×(1+13%))、30.9万元((30×(1+3%)))或30万元((30×(1+0%)))
(2)超过30万元全额缴车辆购置税(假设增值税税率适用13%)
如含税价格33.91万元,换成不含税价格30.0088万元,全额缴纳车辆购置税3.00088万(30.0088*10%);
如含税价格33.9万元,换成不含税价格30万元,减半缴纳车辆购置税1.5万(30×10%×50%);
3.排量:2.0升及以下
4.乘用车,是指在设计、制造和技术特性上主要用于载运乘客及其随身行李和(或)临时物品,包括驾驶员座位在内最多不超过9个座位的汽车
03
政策效应
假设增值税税率适用13%,不考虑其他特殊情况:
1.如含税价格33.9万元,换成不含税价格30万元,减半缴纳车辆购置税1.5万(30×10%×50%);
2.如含税价格22.6万元,换成不含税价格20万元,减半缴纳车辆购置税1万(20×10%×50%);
3.如含税价格11.3万元,换成不含税价格10万元,减半缴纳车辆购置税0.5万(10×10%×50%);
来源:税政第一线,税务学苑
长按识别下方二维码,了解更多财税政策