



2022年3月底国家税务总局发布《关于推出2022年“我为纳税人缴费人办实事暨便民办税春风行动2.0版”的通知》(税总纳服函〔2022〕32号),明确提出要加强精准监管,开展虚假代开发票专项治理,依法打击不法分子利用自然人、小规模纳税人身份虚假代开发票行为。
定义

01
个体工商户:
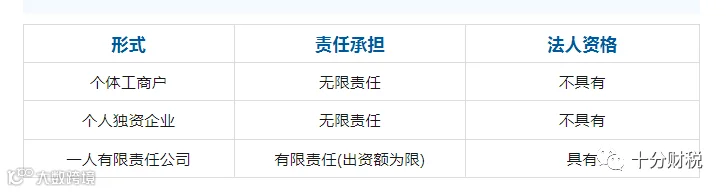
根据《中华人民共和国民法典》规定,公民在法律允许的范围内,依法经核准登记,从事工商业经营的,为个体工商户。个体工商户的债务,个人经营的,以个人财产承担;家庭经营的,以家庭财产承担。个体工商户对债务负无限责任,不具备法人资格。
02
个人独资企业:
根据《个人独资企业法》第二条规定,个人独资企业,是指由一个自然人投资,资产为投资人个人所有,投资人以其个人财产对企业债务承担无限责任的经营实体。个人独资企业不具有法人资格。
03
一人有限责任公司、多人有限公司:
根据《公司法》相关规定,一人有限责任公司是指只有一个自然人股东或者一个法人股东的有限责任公司。一人有限公司以其出资额为限对公司债务承担有限责任;具有法人资格。多人有限公司是指有两个以上股东的有限公司。
个体户、独资企业、一人有限公司的区别
三者之间有以下五个方面的不同。
首先,法律地位不同。
根据我国法律,民事法律关系的主体可分为自然人和法人。
个体工商户:个体工商户不具有法人资格。个体工商户可比照自然人和法人享有民事主体资格。
个人独资企业:个人独资企业不具有法人资格,虽然可以起字号,并可以对外以企业名义从事民事活动,但也只是自然人进行商业活动的一种特殊形态,属于自然人企业范畴。
一人有限责任公司:从企业名称可以看出,一人有限公司符合公司设立条件,是具有完全法人资格的经济实体。
其次,出资人不同。
个体工商户:既可以由一个自然人出资设立,也可以由家庭共同出资设立。
个人独资企业:出资人只能是一个自然人。
一人有限公司:是由一名自然人股东或一名法人股东投资设立。
第三,承担责任的财产范围不同。
个体工商户:根据我国《民法通则》和现行司法解释的规定,个体工商户对所负债务承担的是无限清偿责任,即以其所有的全部财产承担责任。个人经营的,以个人财产承担;是家庭经营的,以家庭财产承担。当然,无论是以个人财产还是家庭财产承担责任,都应当保留其生活必需品和必要的生产工具。
个人独资企业:个人独资企业的出资人,在一般情况下,仅以其个人财产对企业债务承担无限责任。如在企业设立登记时,就明确以家庭共有财产作为个人出资的才依法以家庭共有财产对企业债务承担无限责任。
一人有限公司:根据《公司法》规定,一人有限责任公司的股东仅以其投资对公司债务承担有限责任。这也是一人公司作为独立法人实体的一个突出表现。
第四,适用法律不同。
个体工商户依照《民法通则》的规定设立;
个人独资企业依照《个人独资企业法》设立;
一人有限公司则依据《公司法》设立,并受其调整。
第五,税收管理不同。
首先从税收管理上看,税局对个体工商户和个人独资企业的税收管理相对宽松,而对于一人有限责任公司,要求则严格得多。
其次是所得税不同,个体工商户和个人独资企业只缴纳个人所得税,不用缴纳企业所得税;而一人有限责任公司必须缴纳企业所得税,对股东进行利润分配时还要缴纳个人所得税。从这个角度讲,个体工商户和个人独资企业比“一人公司”更有利。
增值税方面,三者均要缴纳增值税,个体户一般是税务机关根据其行业情况及所在位置规模员工人数销售商品按估算的销售额,予以定税或者查账征收,核定定税不论当月的收入多少,有无收入都要按定税金额来交税。核定查账征收就根据自己申报的收入来交税,有收入就交没有就不交。有限责任公司则要求企业自己申报的收入来交税,有收入就交没有就不交。小规模纳税人季度收入不超过30万元可以享受免征增值税税优惠政策。
成立个体户、个人独资企业、小规模公司,到底是从事业务还是来开具发票?一定要注意16个税务上的问题!
01
没有人员或者人员数量不足以支撑较大的业务量,存在皮包公司的嫌疑。若是没有人员就没有相应的业务能力。
02
地址虚挂或者根本没有实际经营地址和办公场所,好多都是找的园区或者税收洼地来当做注册地址,其实根本从来不去办公。
03
当初成立个体户、个人独资企业的目的不纯,就是为了避税,就是为了洗钱,就是为了转换收入项目,把劳务报酬所得转换为经营所得,再争取定率核定征收个税,获取最大的税收利益,避税方式过于直接露骨、简单粗暴!挑战税务局的底线。
04
成立的企业,随便找个人员来当做负责人,定期支付该挂名负责人一定好处费用,并且借用该负责人的个人卡当做资金过账的通道。
05
成立的企业,纯粹就是用来虚开发票,套取资金,根本没有实际业务的内容和痕迹,合同流、资金流等证据链仅仅是形式,根本经不起实质性测验。
06
不仅仅成立一家个体户、个人独资企业,会找不同的人员来注册多家,名义上是服务外包实体核心层企业的服务业务,但是却没有业务实质。
07
成立的企业,大部分控制在年度收入500万元内,也就是小规模纳税人范围内,在享受着增值税的红利,而且存续时间不会很久,一两年就注销掉。
08
成立的企业,对外提供服务或劳务、商品的定价不公允,存在价格明显偏高或者偏低,带有人为转移利润的嫌疑。
09
成立的企业,虽然也与被服务单位签订了合同,但是从来没有服务的结果,比如从来没有服务成果展现等,导致业务链条的证据链不闭合。
10
成立的企业,不具有合理的商业目的,没有明确的战略定位。根本没有融入到企业的日常经营中去,也没有融入到整个产业价值链中去。
11
成立了企业,就想争取核定征收,只有销售或者服务收入,从来没有进货或者相关成本费用,有销无进过于明显。
12
成立了企业,就想为了开票,来解决核心实体企业缺票的问题,开票纳税后在当地享受返税,一旦返税政策到期,立刻注销走人。
13
成立了企业,就想为了解决员工的高额工资绩效、股东的大额分红问题,这属于明显的转换收入、偷逃税款。
14
你若是一家大型集团公司,难道平时都是跟一个个规模不大的个体户、个人独资企业来做生意、签合同吗?若是你账面上列支大量的来源于个独开具的费用发票,你扪心自问一下是否合理?难道你们集团招投标入围的都是个人独资企业吗?
15
根本没有资金流,或者有了资金流但是款项并未打给个体户、个人独资企业,而是打给了其他单位或者个人。
16
根本没有证明业务存在的合同协议,或者有了合同协议,但是合同协议中约定的业务内容与实际根本不符。

END

长按识别下方二维码,了解更多财税政策

来源:国家税务总局,赫老师说会计,企营星