


大部分企业都会出现采购的材料/商品已入库,却未取得发票的情况。但是最近又有企业暂估入账出事了:某企业暂估成本500余万元未收到税前扣除凭证,未按规定在汇算清缴期内进行纳税调整……看完这个案例,倒吸了一口凉气,一次性暂估了500多万元的成本,居然还在税前扣除了!
“暂估入账”其实是会计上实质重于形式的一种体现。业务已经发生了,虽然“票”还没到,但是按照权责发生制的要求,为了反映企业真实的业务情况,就需要“暂估入账”了。
01
“暂估入账”被查
补税+罚款1350万


02
“暂估入账”其实是会计上实质重于形式的一种体现。业务已经发生了,虽然“票”还没到,但是按照权责发生制的要求,为了反映企业真实的业务情况,就需要“暂估入账”了。
一、存货暂估入库


存货暂估入库是“暂估”中最常见的一种。
企业日常发生的采购业务中,经常会遇到“货已到,票未到”的情形,为了保证存货账实相符,需要先按结算单据或合同约定的价格对存货做“暂估入账”处理,等收到发票时再按发票价格入账。
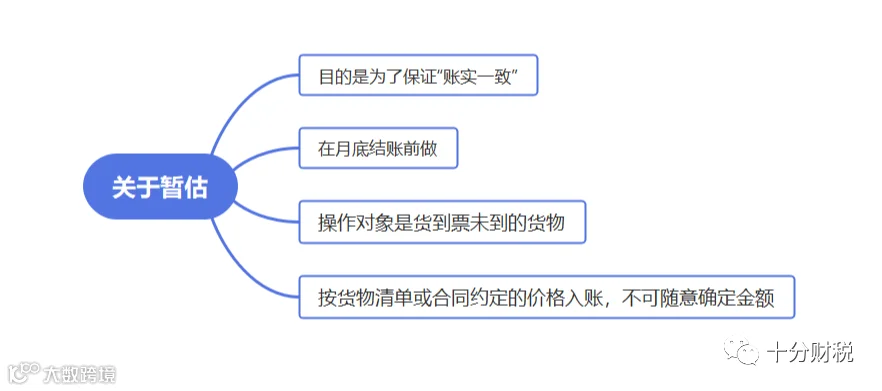
贷:应付账款——XX供应商 1130
存货暂估入账总结:

注:实务中,在判断是否需要暂估入账时,主要关注商品是否已经入库使用。如果是在途物资的情况,则不需要暂估入账处理,待实际入库使用时再做会计处理。
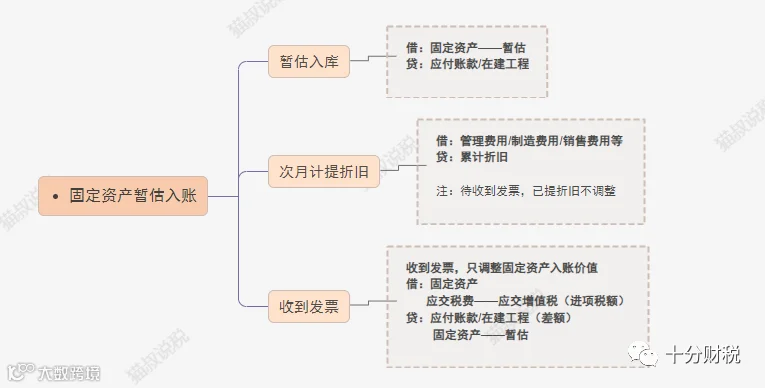
二、固定资产暂估入账


实务中常常会遇到在建工程已经投入使用,但是竣工决算还没有办理的情况。
《企业会计准则》规定:
固定资产暂估入账总结:
三、未取得发票成本费用的暂估


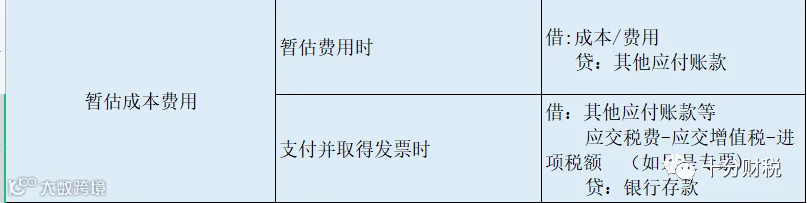
一提到“暂估费用”,有些小伙伴就头疼了,老板就让我们用这个“调整”报表呢!旁边的小伙伴问了,怎么调?
先看下图:从图中的公式可以看出,要想降低利润少交税,途径无非两种:

(1)降低收入;
(2)提高成本费用。
收入需要通过开票系统开具发票,因此,相比隐瞒收入而言,提高成本费用就显得相对简单易操作。
再次提醒大家,这种做法风险很大,如果业务是真实的还好,如果是凭空虚增成本,属于违法行为,构成犯罪的,可能被追究刑事责任。
跨年暂估入账处理

03
暂估入账的涉税问题
因此,在企业所得税预缴申报环节,暂估入账成本费用是可以在税前扣除的。
那么,如果能合理利用这一点,可以避免后期多缴纳税款的情况发生。
1、已实际发生的成本费用
★在企业所得税汇算清缴期结束前取得发票的,可以在发生的当年税前扣除;
从上述文件中可以得出结论:
(1)取得以前年度暂估成本费用的发票,可以追溯到发生年度扣除,但追补期不得超过5年;


END

长按识别下方二维码,了解更多财税政策

来源:财税解读,中国会计报,会计头条