





总分公司的收款、开票等一系列税务问题,快来跟着小编一起看看税局的最新答复吧!


1

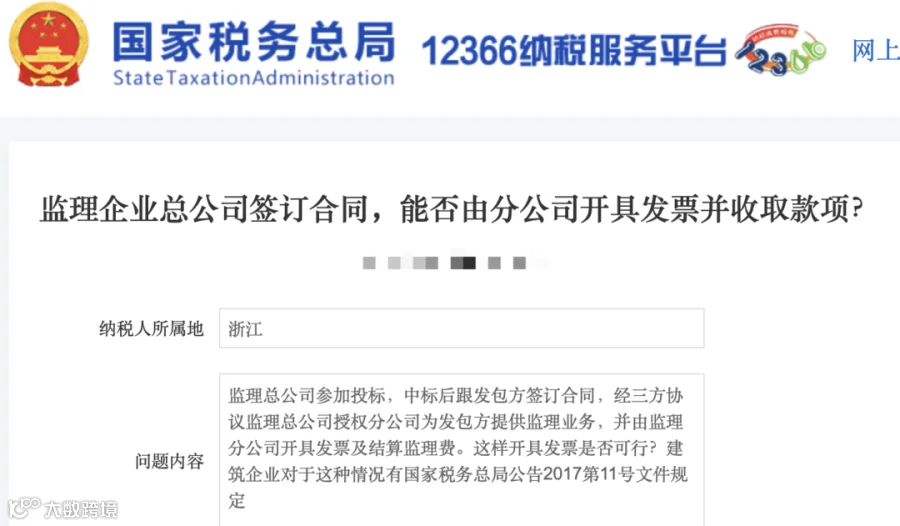
问题内容:监理总公司参加投标,中标后跟发包方签订合同,经三方协议监理总公司授权分公司为发包方提供监理业务,并由监理分公司开具发票及结算监理费。这样开具发票是否可行?
税局答复:根据《国家税务总局关于进一步明确营改增有关征管问题的公告》(国家税务总局公告2017年第11号)规定:
“二、建筑企业与发包方签订建筑合同后,以内部授权或者三方协议等方式,授权集团内其他纳税人(以下称“第三方”)为发包方提供建筑服务,并由第三方直接与发包方结算工程款的,由第三方缴纳增值税并向发包方开具增值税发票,与发包方签订建筑合同的建筑企业不缴纳增值税。发包方可凭实际提供建筑服务的纳税人开具的增值税专用发票抵扣进项税额。”
对监理公司没有针对性文件。
也就是说,税法中明确规定,建筑企业的建筑服务,可以由总公司签订合同,分公司收款并开具发票。
公告的关键点有四点:
01、总公司与发包方签订建筑合同;
02、由内部授权或三方协议的方式,总公司授权分公司为发包方提供的建筑服务(不能是其他服务);
03、由分公司直接与发包方结算工程款;
04、分公司可以向发包方开具增值税发票,发包方可以抵扣增值税款。
2

通过查询税务法律法规,未查到除建筑服务以外的项目由总公司签定合同,可以授权分公司开票的相关规定。
那究竟该怎么做呢?
建议:
1、对于其服务要捋清合同关系,由甲方与分公司签定合同,由分公司开具发票并收款,做到合同、发票、资金三流一致。
2、对于其他服务如果甲方不同意跟分公司签合同,不同意将资金汇入分公司账户或者一些集团公司出于管理的需要,不允许分公司独立签订合同,建议由项目甲方、总公司及分公司签定三方合同,合同约定由分公司执行合同,并由分公司开具发票并办理财务结算等相关手续。
3

这个问题的本质就是付款方与实际购买方不一致,发票应该开给谁的问题。
国家税务总局曾做过明确答复:
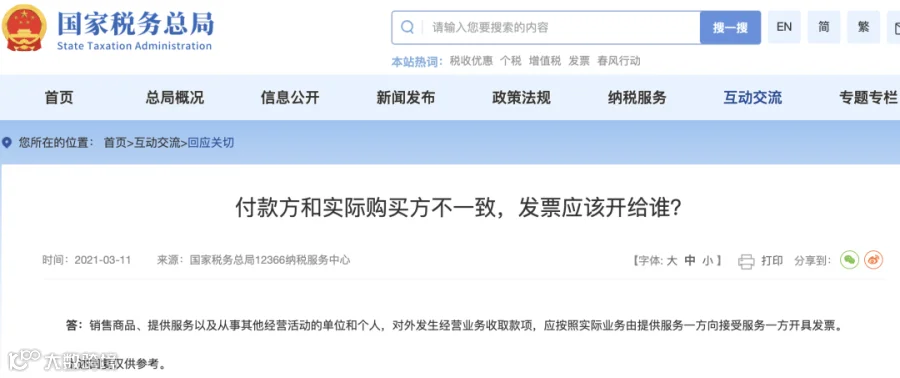
税局答复:“销售商品、提供服务以及从事其他经营活动的单位和个人,对外发生经营业务收取款项,应按照实际业务由提供服务一方向接受服务一方开具发票。”
也就是说,只要业务真实,可以由总公司付款,发票开给分公司,独立核算的分公司也可以抵扣增值税。
4

√
1、总体原则
对于跨地区(指跨省、自治区、直辖市和计划单列市,下同)经营的汇总纳税企业,企业所得税实行“统一计算、分级管理、就地预缴、汇总清算、财政调库”的管理办法。
√
2、总分机构可以选择是否汇总纳税吗?
居民企业在中国境内跨地区设立不具有法人资格分支机构的,该居民企业为跨地区经营汇总纳税企业(以下简称汇总纳税企业),除另有规定外,其企业所得税征收管理适用《国家税务总局关于印发<跨地区经营汇总纳税企业所得税征收管理办法>的公告》(国家税务总局公告2012年第57号)。
√
3、跨地区经营汇总纳税企业的总机构和分支机构处于不同税率地区的应如何计算应缴纳的企业所得税?
对于按照税收法律、法规和其他规定,总机构和分支机构处于不同税率地区的,先由总机构统一计算全部应纳税所得额,然后按《国家税务总局关于印发<跨地区经营汇总纳税企业所得税征收管理办法>的公告》(国家税务总局公告2012年第57号)第六条规定的比例和按第十五条计算的分摊比例,计算划分不同税率地区机构的应纳税所得额,再分别按各自的适用税率计算应纳税额后加总计算出汇总纳税企业的应纳所得税总额,最后按本办法第六条规定的比例和按第十五条计算的分摊比例,向总机构和分支机构分摊就地缴纳的企业所得税款。
√
4、是否所有总分机构都需要就地分摊缴纳企业所得税?
总分机构其总机构和具有主体生产经营职能的二级分支机构,就地分摊缴纳企业所得税。以下二级分支机构不就地分摊缴纳企业所得税:
(1)不具有主体生产经营职能,且在当地不缴纳增值税的产品售后服务、内部研发、仓储等汇总纳税企业内部辅助性的二级分支机构。
(2)上年度认定为小型微利企业的,其二级分支机构。
(3)新设立的二级分支机构,设立当年。
(4)当年撤销的二级分支机构,自办理注销税务登记之日所属企业所得税预缴期间起。
(5)汇总纳税企业在中国境外设立的不具有法人资格的二级分支机构。
√
5、总分机构如何分步计算分摊企业所得税?
总分机构企业所得税实行分步计算分摊,第一步计算总机构与各分机构之间的分摊金额,第二步计算各分支机构之间的分摊金额。
第一步:分摊总机构与所有满足参与分摊条件的二级分支机构之间的企业所得税税款,即总机构分摊税款=汇总纳税企业当期应纳所得税额×50%、所有满足条件分支机构分摊税款总额=汇总纳税企业当期应纳所得税额×50%。
第二步:总机构根据上年度分支机构的营业收入、职工薪酬和资产总额三个因素计算各分支机构分摊所得税款的比例,相应计算各分支机构分摊的所得税款。第二步分摊计算是在所有满足条件二级分支机构之间在第一步分摊基础上的再次分摊,第二步分摊的基数金额是第一步计算分摊给各分支机构间的50%部分,各分支机构分摊的比例是按营业收入、职工薪酬和资产总额三因素依据0.35、0.35、0.30权重分别计算的。计算公式如下:某分支机构分摊比例=(该分支机构营业收入/各分支机构营业收入之和)×0.35+(该分支机构职工薪酬/各分支机构职工薪酬之和)×0.35+(该分支机构资产总额/各分支机构资产总额之和)×0.30。
某分支机构分摊税款=所有分支机构分摊税款总额×该分支机构分摊比例。
三级及以下分支机构,其营业收入、职工薪酬和资产总额统一计入二级分支机构。

END
长按识别下方二维码,了解更多财税政策
来源:正保会计网校税务分校,梅松讲税