很多会计、老板都有这样一个误区,认为自己属于小规模纳税人,不存在增值税抵扣,所以,进货就可以不用取得发票。真的可以这样吗?
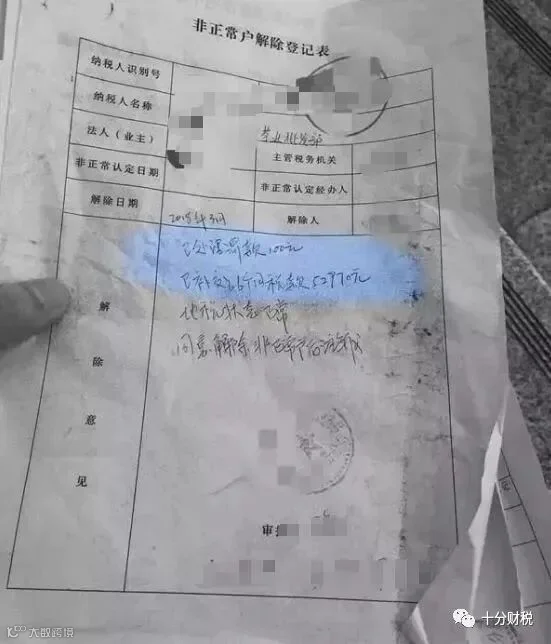
就在近期,有个财税朋友在提交注销登记/清税申报,受理结果为:不予受理,其原因如下:经注销审核发现贵公司存在以下疑点:有销无进,需提供相应进销记录、成本发票以及情况说明,……
也就是说,纳税人有销无进,申请注销不予受理,需要补充进销记录,提供成本进项发票以及情况说明等资料进行审查。
又有一小规模纳税人收到了税务局的风险提醒:小规模纳税人有销无进,未提供任何进项发票!请联系主管税务机关处理!

综上所述,小规模纳税人,不存在增值税抵扣,进货也是需要取得发票的。
小规模只有销项无进项有很大的涉税风险,一不小心很可能成为税局重点稽查对象。
小规模纳税人适用1%征收率免征增值税,所以,很多人为了钻这个空子,注册多个小规模,没有业务,就光开票用。因此小规模只有销项无进项一直是税局稽查重点。
对于真实经营的小规模来说,一定要及时索要发票,否则,可能存在涉嫌虚开发票,被税局盯上。
虽说小规模纳税人,不涉及增值税抵扣问题,但根据国家税务总局公告2018年第28号文规定,公司没有取得进项发票,其相关的成本费用是不能税前扣除的。这对公司来说无疑是增加了运营成本。
公司经营活动中如果不依法取得发票,按发票管理办法可能会有面临罚款的风险。
《中华人民共和国发票管理办法》第三十五条规定“违反本办法的规定,有下列情形之一的,由税务机关责令改正,可以处1万元以下的罚款;有违法所得的予以没收”。
(一)应当开具而未开具发票,或者未按照规定的时限、顺序、栏目,全部联次一次性开具发票,或者未加盖发票专用章的;
(二)使用税控装置开具发票,未按期向主管税务机关报送开具发票的数据的;
从公司的角度来说,如果进货没有取得发票或合规凭证,后期货物出现质量问题,能不能得到保障,对企业来说也是一大风险。
公司存在大量的作废发票或开票金额快达到免征额临界点时,出现作废发票现象,这些都会被税局秋后算账!
你还别不信,已有公司因发票作废异常出现风险提示,被税局要求自查并反馈结果。
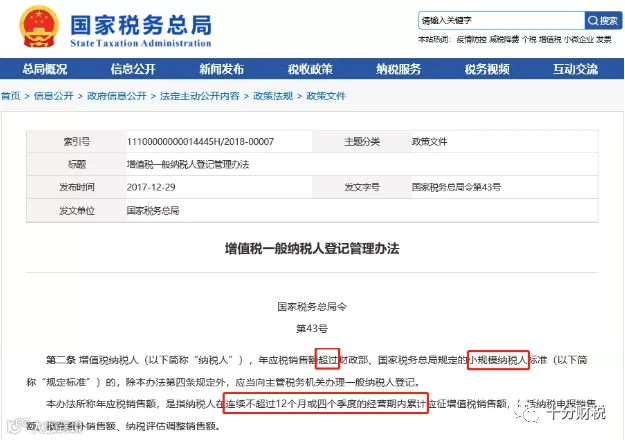
有很多会计认为,小规模的标准是年500万元以下,只要1-12月累计开票额控制在500万以内就没问题,这样想就大错特错了。
政策中说的年销售额,指的是连续不超过12个月或四个季度的销售额,并不是我们理解的公历年度1-12月。
正是因为理解有误,每年都有很多小规模纳税人被强制转为一般纳税人,对于进项抵扣较少的企业来说,无疑增加了税收负担。
在同一地址注册多家小规模纳税人来开具发票,同一IP地址对外开具发票等等。
有一些刚成立的小规模纳税人,短时间内开具大量发票,且法人或负责人年龄偏大或户籍不在本地等等。
税局明确:达到建账标准的个体户需要记账;达不到建账标准的个体户,需建立收支凭证粘贴簿、进货销货登记簿。

很多个体户,将零申报和不申报混淆。认为自己符合零申报的情形,就可以不报税。
注意了,零申报≠不申报,零申报也是需要在规定时间向税务局进行报税!
纳税人未按照规定的期限办理纳税申报和报送纳税资料的,由税务机关责令限期改正,可以处二千元以下的罚款;情节严重的,可以处二千元以上一万元以下的罚款。
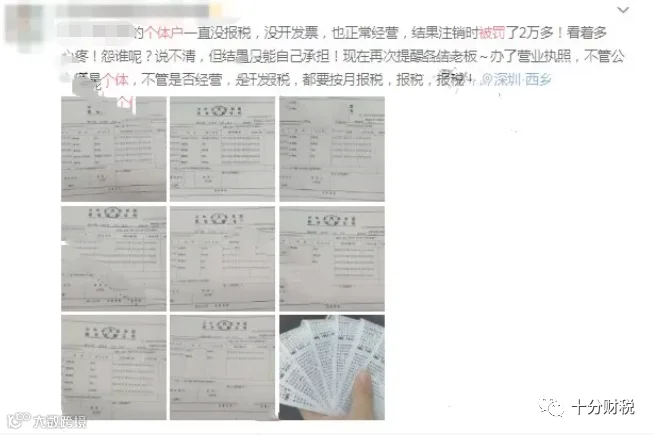
活生生的例子,一个个体户因不报税,注销时被罚2万多!
这里的免税是指个体户月销售额10万元或季度30万以下可免征增值税。
很多人认为,没超过免征额不用交税就不用报税,这种想法是错误的。个体户销售额无论有没有超过月10万或季度30万元的,都应当记账报税,只有申报了才可以享受免税的优惠政策!
会计人注意
这37个账面涉税风险点
除了上面小规模纳税人有销无进的情况,还有很多大家不太关注的点,依然存在相应的涉税风险点。同样,给大家总结了37个账面涉税风险点,会计人赶紧对照自查吧!
2、企业账面上无法收回的应收账款,任性转为坏账损失,留存备查资料不全。
6、管理费用等期间费用的明细科目乱写,或者直接计入“其他”。
12、企业明明在建工程已经竣工决算,一直未转入固定资产。
21、对于货物的捐赠等未在增值税和企业所得税上视同收入。
22、对于加计抵减增值税、以及农产品加计抵扣增值税、以及小规模30万元免征增值税等账务处理错误。
23、企业之间把老板家里个人买的东西报销计入公司费用或者资产。
33、招待费等费用超标了但是汇算清缴也未依法纳税调整。


来源:财税早读,财务第一教室、郝老师说会计,财税刘三哥等。内容仅供学习交流之目的,如有不妥,请联系删除。