



新公司法发布后,很多公司在考虑减资。减资要不要交税?减资流程是怎样的?
01
公司减资到底要不要交税?
减资减的是注册资本,如果没有涉及公司未分配利润,没有涉及实实在在的钱,没有转回给股东钱的话,那就不涉及税的问题。
认缴的注册资本申请减资,只要不从公司拿钱,那只做公示和变更登记就可以。
如果公司注册资本有实缴,减资减的是实缴的部分,那么,这个部分是需要交个税的。
01
案例分析
小丰和小钱同认缴出资500万元成立钱丰公司,小丰占股60%,小钱占股40%,各按持股比例实缴资本200万元(小丰实缴120万元,小钱实缴80万元)。钱丰公司一直经营不善,2023年12月公司净资产10万元。2024年1月,小丰和小钱拟将认缴减资300万元,减资后各股东持股比例不变。问小丰和小钱如何缴纳个税?
解析:小丰和小钱将认缴减资300万元,减资后各股东持股比例不变,说明是各股东等比例进行认缴出资额减资,小丰和小钱也未从钱丰公司取得资金。因此,不需缴纳个税。
总结:个人股东等比例认缴减资,减资额不超过认缴出资额与实缴资本差额且未从被投企业取得现金、实物和其他经济利益的,不缴个人所得税
02
案例分析
小丰和小钱共同认缴出资500万元成立钱丰公司,小丰占股60%,小钱占股40%,各按持股比例实缴资本200万元(小丰实缴120万元,小钱实缴80万元)。钱丰公司一直负债经营,2023年12月评估后净资产400万元。2024年1月,小丰和小钱拟将认缴减资300万元,减资后各股东持股比例不变。并从钱丰公司按持股比例减资各取得现金:小丰180万元、小钱取得120万元。问小丰和小钱如何缴纳个税?
解析:
小丰需要缴纳个税=【180万-120万(之前实缴的)】×20%=12万(元)
小钱需要缴纳个税=【120万-80万(之前实缴的)】×20%=8万(元)
若是股东等比例减资而且减资金额大于投资成本,则自然人股东减资行为需要按照减资所得征收财产转让所得的20%的个税。
减资交税有两个前提:
第一,公司注册资本既有实缴,又有认缴。减资的时候,实缴的部分减了,认缴的部分也减了,那就存在实缴注册资本减资。
第二,公司存在未分配利润,实缴注册资本金减资的时候再分配了未分配利润,那就有需要交税的可能。
02
减资、撤资如何进行税务处理?
01
个人股东减资撤资
需要区分情况。
(一)撤资收回金额>投资成本
需要交税,按照“财产转让所得”项目缴纳个人所得税。
应纳税所得额=个人取得的股权转让收入-原实际出资额(投入额)及相关税费
注意:
1.股权收入是全口径收入,既包括股权转让价款,也包括赔偿金、违约金等价外收入。
2.对非法人企业投资份额转让,比照股权转让进行个人所得税处理。
政策依据:
《国家税务总局关于个人终止投资经营收回款项征收个人所得税问题的公告》(国家税务总局公告2011年第41号)规定:个人因各种原因终止投资、联营、经营合作等行为,从被投资企业或合作项目、被投资企业的其他投资者以及合作项目的经营合作人取得股权转让收入、违约金、补偿金、赔偿金及以其他名目收回的款项等,均属于个人所得税应税收入,应按照“财产转让所得”项目适用的规定计算缴纳个人所得税。
(二)撤资收回金额偏低却无正当理由的
税务局有权核定股权转让收入,计算缴纳个人所得税。
政策依据:
依照《国家税务总局关于发布<股权转让所得个人所得税管理办法(试行)>的公告》(国家税务总局公告2014年第67号,以下简称67号公告)规定,个人股东撤资是有公司出资金的,属于公司收回股权,也是股权转让行为,需要按照股权转让计算缴纳个人所得税。
(三)撤资收回金额<投资成本,但有正当理由
无需缴纳个人所得税。
02
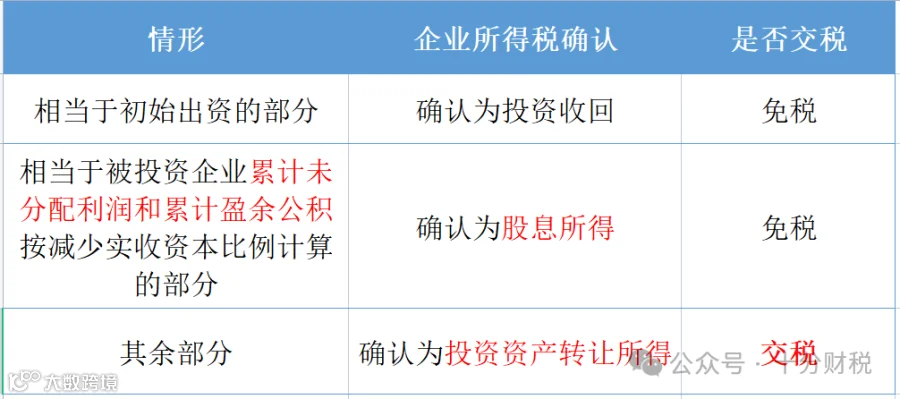
法人股东减资撤资

完


长按识别下方二维码,了解更多财税政策
来源:中国会计报,税务大讲堂