


消费者对移动银行的兴趣日益增加——尤其是由蜂窝技术推动的移动银行——是Arthur Goldstuck旗下的World Wide Worx在FNB支持下开展的《Mobility 2014》研究报告的关键发现之一。
这是Dashboard Marketing Intelligence联合管理合伙人Peter Searll的说法,他负责提供用于分析的数据的实地调研工作。
该研究凸显了银行环境的重大变化。大多数南非人通过自动柜员机(ATM)访问其银行账户,2012年为97%,2013年为94%;通过银行网点办理业务的比例分别为2012年的83%和2013年的84%。
然而,最大的变化——尽管基数较小——包括通过笔记本电脑/个人电脑进行网上银行的比例下降(2012年为11%,2013年为15%),以及由手机促进的三个渠道的增长:USSD(2012年为26%,2013年为32%)、手机网上银行(2012年为11%,2013年为12%)和应用(2012年为1%,2013年为9%)。
Searll表示:“就银行业而言,移动化已成为主流,并且仍然是主要的增长空间。”
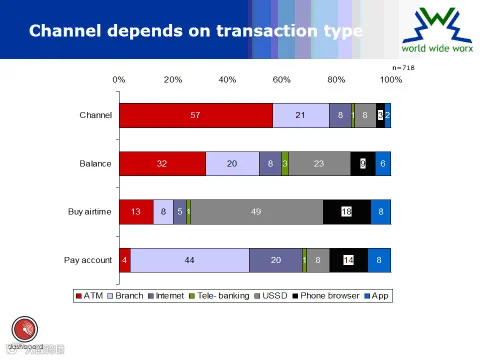
正如以下幻灯片所示,所使用的渠道取决于交易类型,消费者仍更愿意使用手机银行进行信息查询,而非实际进行交易。
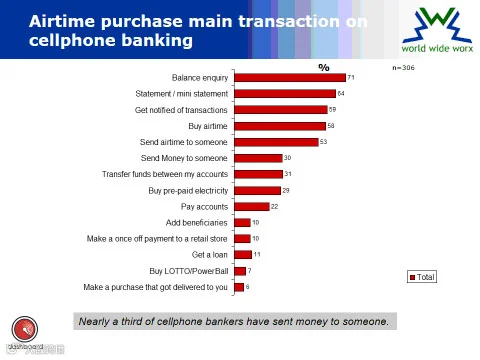
“话费——58%的用户声称已购买话费——是最主要的消费项目,仅有10%的用户声称曾在商店进行一次一次性支付,仅6%的用户购买了稍后送达的商品。”
“虽然手机银行用户可能需要一段时间才能感到舒适并做出更多支付和购买行为,但我认为近三分之一的人曾向他人汇款,这是一个非常积极的信号。”
“当结合以下事实来看时,这一点显得尤为重要:37%的非手机银行用户表示他们将在2014年使用手机银行。如果他们确实这样做,这将代表33%的增长率,并可能对未来的银行业以及与该行业合作的零售商产生重大影响,”他说。
金融机构提供的移动支付设施的使用情况没有变化,但……
在过去三个月内声称使用过金融机构提供的移动支付设施的受访者比例仅为受访者的9%。这与2012年的比例相同。
然而,在过去三个月内声称通过零售商使用移动支付设施的受访者比例达到21%。这两组人群之间的差异在于,通过金融机构(移动支付)进行交易的人中有73%同时也是手机银行用户,而通过零售网点进行交易的人中这一比例为30%。

“我理解为什么《Mobility 2014》报告不仅令银行家,而且令所有消费领域的商界人士都为之着迷。该报告调查了消费者与其移动设备之间的关系,揭示了消费和使用模式的变化。精明的商人阅读这些内容后,将看到丰富的机遇。”
该研究的另一项关键发现是,南非的手机使用在2012年至2013年间发生了显著变化:语音支出占移动预算的比例从73%降至65%,而数据支出则从12%增至16%。在2010年初,语音支出占比为77%,数据支出占比为8%。
推动移动经济的最重要工具是应用程序(app),城市中镇成年手机用户中应用的使用率从2012年中期的24%飙升至2013年底的43%。
《Mobility 2014》探讨了手机使用和移动银行趋势,并研究了在线趋势,其基于对居住在城镇、具有全国代表性的南非成年手机用户的面对面访谈。
注释:
USSD(非结构化补充业务数据)是一种全球移动通信系统(GSM)通信技术,用于在手机与网络中的应用程序之间发送文本。应用场景包括预付费漫游、手机聊天或银行业务。
提供移动货币服务的金融机构:ABSA CashSend、FNB eWallet、M-Pesa、Standard Bank Instant Money、MTN Mobile Money、FNB Geopay 和 FNB Pay2Cell
提供移动货币服务的零售商:Shoprite Checkers Money Market、Spar Instant Money、MoneyGram 和 ABSA Western Union。