


信用卡欺诈手段日益复杂,不仅令银行忧心,更使在线商户面临巨大风险。若被卷入重复欺诈或遭遇大量客户争议,商户甚至可能丧失交易资格。
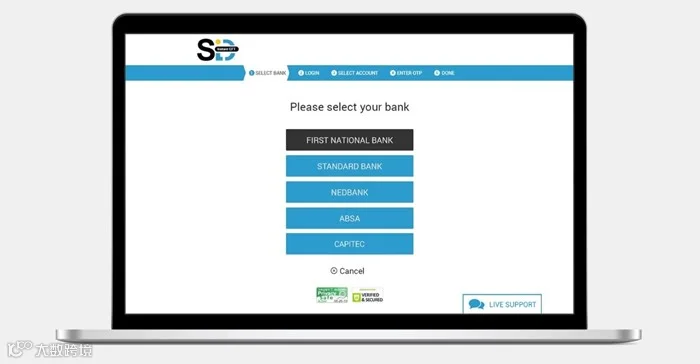
尽管金融服务行业通过实施3D Secure协议在信用卡欺诈防护方面取得显著进展,但由争议引发的拒付同样具有破坏性。许多商户尚未意识到,即时电子转账(Instant EFT)能显著降低此类风险。
南非银行业信息中心(SABRIC)数据显示,2014年至2015年,南非信用卡欺诈导致的银行业总损失从3.533亿兰特降至2.522亿兰特,降幅达28.6%。然而,75%的欺诈源于非面对面交易,这对电子商务商户影响最为严重。
什么是拒付?为何它成为问题?
拒付本质上是一种交易争议。消费者可能因产品损坏、货不对板,或声称卡片被盗及未授权购买等原因提出异议。
不满的客户联系银行发起争议后,商户银行将向买家退款,并从商户账户中扣除退款金额及额外费用。
这不仅直接造成资金损失,处理争议的漫长过程还会耗费大量精力,分散业务重心,进而影响商户利润。
此外,若拒付索赔过多,银行将撤销商户账户。重新申请其他机构的商户账户流程繁琐、行政负担重,且设置周期可能长达两周。期间的业务流失对任何商户都是毁灭性打击。
值得注意的是,面对频繁拒付,银行不会表现出同情心。控制拒付比率是支付服务金融机构的核心职责,也是其向Visa、Mastercard等卡组织必须履行的义务。
保护您的在线商店免受拒付
商户需尽可能减少拒付以保护业务,建议采取以下措施:
- 妥善描述产品或服务以避免争议。包括清晰的产品说明(必要时注明尺寸),并提供多角度高质量图片。
- 使用优质配送服务,避免货物损坏或延迟交付。
- 快速解决争议。这不仅是建立客户忠诚度的有效方式,在大多数情况下,提供快速公平的解决方案比拒付仲裁更经济。
- 在网站清晰说明争议解决流程,并与经验丰富的调解团队合作,确保问题快速处理。
- 妥善保存交易记录、运输单据和交货收据,这些文件在处理争议时必须出示。
- 鼓励客户使用即时电子转账(Instant EFT)。该方式通过常规网银验证购买,经支付提供商接口处理,可保证迅速收到确切金额,并规避信用卡交易相关的拒付风险。
- 选择具备“购物者保护计划”(Shopper Protection Programme)的支付提供商以提升安全性。该机制为未收货或货不对板的客户提供保障,虽旨在保护消费者,但最终惠及商家。部分计划还为未经授权的交易提供全额现金返还保证(最高可达R10,000)。
在电子商务领域,欺诈手段日益复杂与竞争对手不断增多是必然趋势。与能提供快速、安全交易方式并降低运营风险的服务商合作,是企业保持领先的关键途径之一。