风险投资家正疯狂争抢人工智能初创企业的投资意向书,但在为更广泛的技术领域提供资金时却显得十分挑剔。
据数据分析公司Dealroom最新数据,AI初创企业去年融资1100亿美元,同比增长62%;而整个技术领域(含初创及成长型企业)2024年融资2270亿美元,较2023年下降12%。
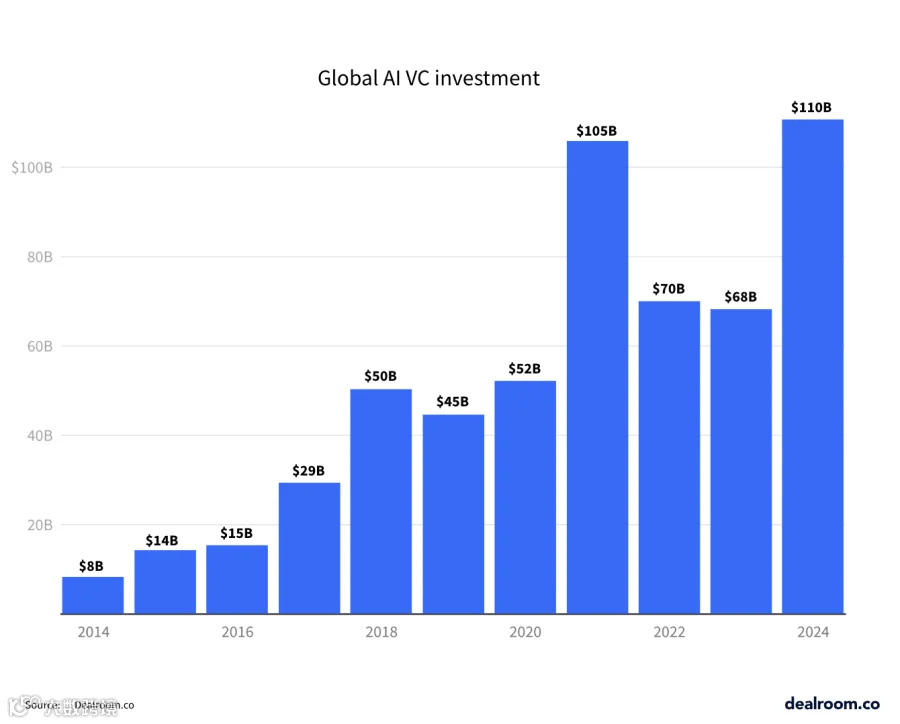
Dealroom创始人Yoram Wijngaarde指出,尽管上世纪90年代末至21世纪初市场平台曾备受瞩目,但没有任何事物能像AI这样对投资活动及价值产生巨大影响。“这是有史以来投资金额最大的一波浪潮,”他表示,“从未有过与之匹敌的情况。”
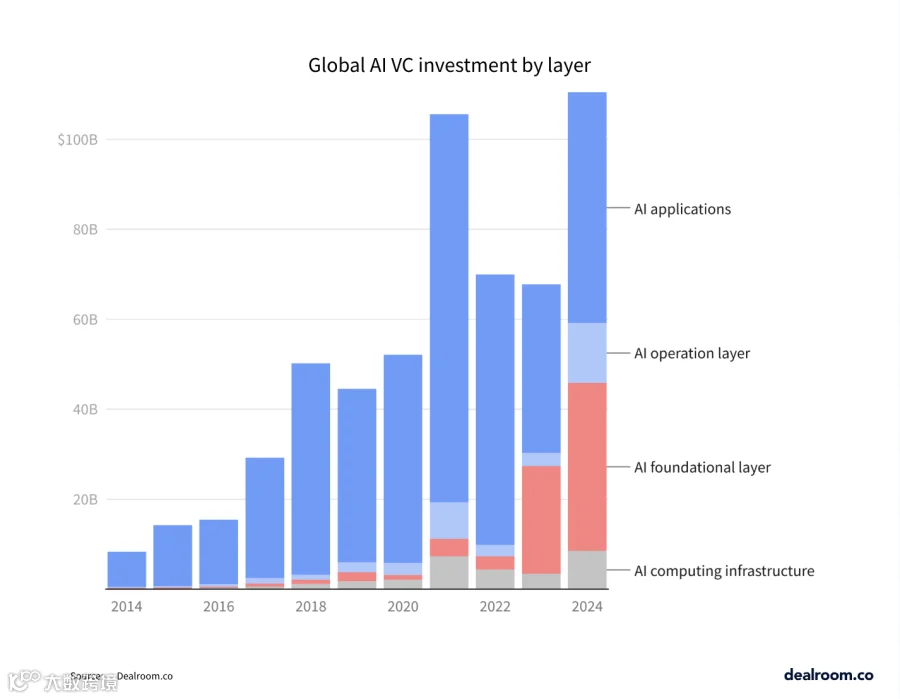
部分原因在于AI触及了涵盖硬件基础设施、应用程序及基础模型等更广泛的生态系统。
2024年前十大AI融资项目反映了多元化的关注领域:Anthropic(大语言模型、生成式AI)、Waymo(自动驾驶)、Anduril(国防)、xAI(应用程序)、Databricks(数据处理与管理)以及Vantage(数据中心与基础设施)均位列其中。
虽然OpenAI被视为行业代表且拥有超200亿美元总融资(另有传闻称400亿美元在筹备中),但其去年66亿美元的融资额仍低于Databricks的100亿美元。不过,凭借ChatGPT的病毒式传播,OpenAI依然是行业风向标。
基础模型和生成式AI成为推动风投活动的核心引擎。2024年生成式AI公司融资474亿美元;过去两年中,基础AI技术在增长幅度及获资份额上已超越AI应用。
该报告发布之际恰逢巴黎AI行动峰会举行,议程聚焦于如何在除美国以外的市场推动更公平的AI发展。
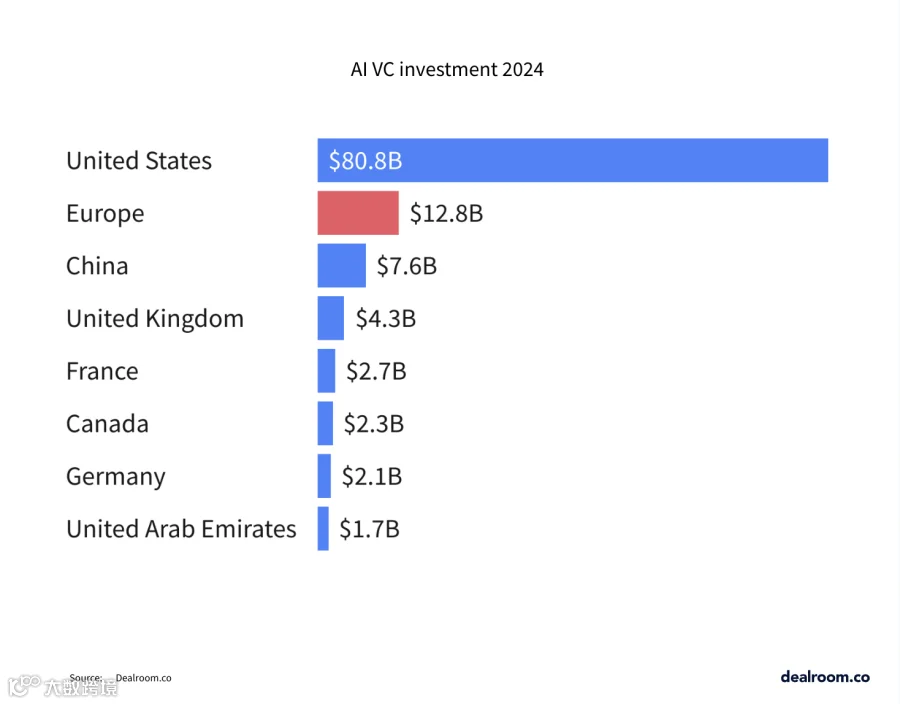
Dealroom数据显示,去年美国风投总额的42%(807亿美元)流向AI初创企业,欧洲仅为25%(128亿美元),世界其他地区占18%,中国则以76亿美元投资额成为亮点。
Wijngaarde表示:“在欧洲,我们面临一定的创新者困境。不想取代现有事物的保守立场可能阻碍发展。”
2024年的人工智能融资将在2025年如何展开?
AI初创企业筹集大量资金的主因是构建和运营成本高昂,尤其是大型语言模型对计算基础设施的巨大投入。DeepSeek等项目仅花费50美元便打造出OpenAI模型的替代品,提供了基于开源的新路径。这是否将成为未来一年的发展趋势?
目前来看,开源公司前景相对有限,即便考虑到Mistral在欧洲的存在及Meta的努力。
Dealroom数据显示,去年约12%的AI风投资金流向开源AI初创企业。其洞察部门负责人Orla Browne指出:“开源界定存在灰色地带。例如xAI未计入统计,因其Grok-1开源但Grok-2并非如此;若纳入xAI,该比例将升至22%。”
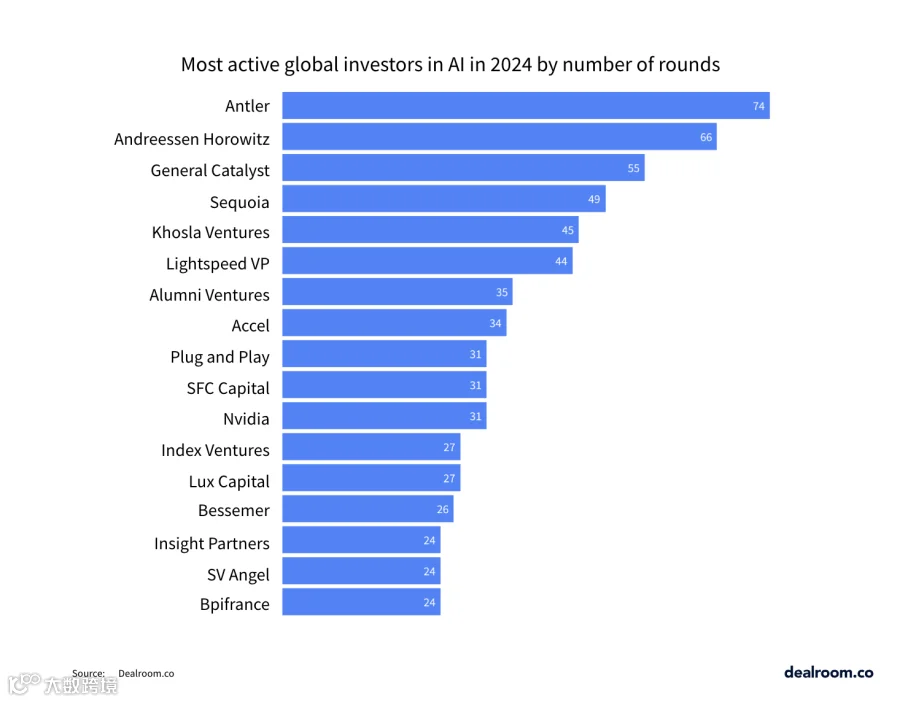
在风险投资机构方面,Antler去年在该领域投资最多,a16z、General Catalyst、Sequoia和Khosla Ventures紧随其后位列前五。