


南非零售业正面临严峻挑战:经济增长疲软、消费者购买力受限,加之持续停电迫使企业承担巨额成本以维持运营。
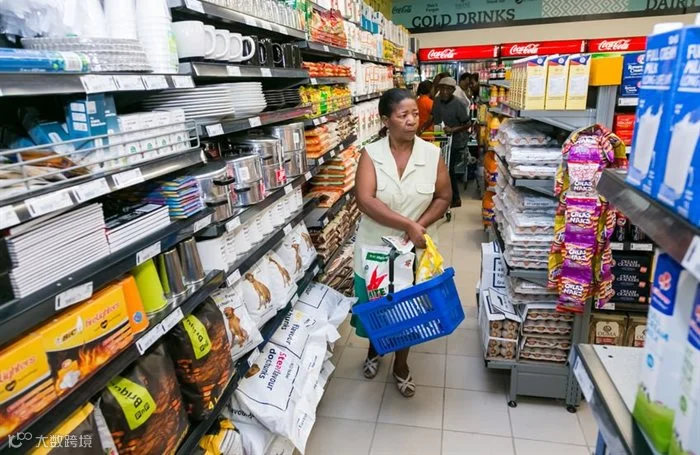
在开普敦由Mazars主办的零售研讨会上,政治经济分析师Daniel Silke直言当前交易环境相当严峻。南非统计局数据显示,3月零售销售额同比下降1.6%,连续第四个月下滑;Silke认为,受宏观环境影响,此趋势并不意外。
柴油成本激增与机会成本
频繁且持久的停电严重扰乱零售运营与供应链,导致利润率和定价承压。随着Eskom停电加剧且短期无缓解迹象,企业尤其是柴油成本急剧上升,Silke称之为“柴油成本低迷”。
Tiger Brands报告显示,截至3月31日的六个月内,停电总成本达7600万兰特(去年同期仅1200万),增量成本4800万兰特。同期,Pepkor因罢工损失交易时间近21.1万小时,柴油成本上涨142%至7200万兰特。TFG亦表示,已投入2亿兰特用于替代电力方案,挤占了原本可用于门店扩张及战略资本项目的资金。Silke强调,这种被迫转移资金的“机会成本”严重影响了企业发展。
气候风险与选址外迁压力
气候变化(如厄尔尼诺现象)给零售商和制造商带来额外挑战,尤其在夸祖鲁-纳塔尔省(KZN)等易涝地区,极端天气频发迫使企业重新评估配送中心选址。此外,2021年7月KZN动乱推高了安保成本,促使零售商寻求更安全的设施选址走廊。Silke指出,适应这些挑战的经济负担进一步侵蚀了公司净利润。
通胀高企与食品价格争议
投入成本上涨转嫁给消费者,使本就高通胀的南非雪上加霜。尽管4月总体CPI放缓至6.8%,但食品通胀率高达其两倍。2022年2月至2023年2月,洋葱价格上涨44%,玉米面涨34.7%,桑普涨29.8%,面包面粉涨27.1%。
竞争委员会正调查烹饪油、面包等基础食品涨价合理性,质疑相关环节利润率是否公平。Silke提醒,随着选举周期临近,基本食品价格将成为敏感议题,需密切关注后续审查动态。
国内消费受威胁
高通胀与高利率环境下,国内消费岌岌可危。BankservAfrica报告显示工资停滞,未能跑赢通胀。南非中产阶级承受巨大压力,储蓄率仅约0.5%(巴西近17%)。持续加息增加债务成本,挤压可支配收入;尽管信贷申请增加,但批准率停滞。住房贷款、车贷及个人贷款支出增加,进一步削弱未来消费能力与信心。
依赖型国家困境
FinScope消费者调查显示,33%的南非人因无力支付生活费陷入严重困境。Silke指出,越来越多民众借贷只为维持温饱;约1200万人收入到账即取出,40%人口依赖政府补助。他警告南非正沦为“依赖型国家”,唯有通过高效审慎的经济政策促进增长方能破局。
经济疲软与货币波动
南非经济增长落后于新兴市场平均水平,人均GDP差距令人担忧。32.9%的失业率叠加400万放弃求职者,使扩展定义失业率达32%,严重拖累经济参与度。此外,美国大使关于南非向俄提供军火的指控引发全球负面舆论,威胁对美贸易关系及货币稳定。兰特走弱表明市场焦点已转向国内表现,而非单纯的美元或外部宏观因素。
逆境中的机遇
尽管挑战重重,零售业仍有突围机会。高昂关税及全球供应链中断为本土采购和生产提供新动力,本地化合作有助于降本增效。Silke预测在线零售、折扣店及化妆品品类将显著增长,并强调应优先整合赋能非正规部门——该渠道占南非GDP的18%-25%,承载大量品牌及消费品销售。
此外,自有品牌和忠诚度计划在艰难环境中作用凸显,ESG(环境、社会和治理)仍是关键。虽然不同消费群体对ESG关注度各异,但其对于上架可负担且可持续的产品至关重要。归根结底,企业需夯实基础,深化消费者洞察,利用数字创新与数据驱动决策保持竞争力。正如Silke所言:“面对6000万消费者,竞争依旧激烈,品牌需在溯源与市占率上持续发力。”