


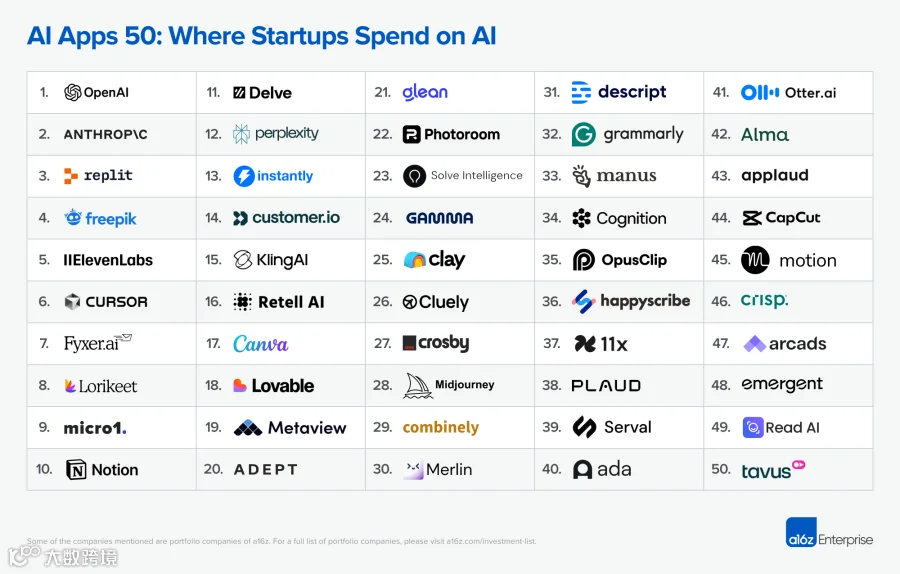
周四,Andreessen Horowitz(a16z)联合金融科技公司 Mercury 发布了首份 AI 支出报告。该报告基于 Mercury 交易数据,分析了初创企业资金流向的前 50 家 AI 原生应用层公司,与此前发布的《Top 100 Gen AI Consumer Apps》形成互补。
AI工具百花齐放,“副驾驶”仍是主流
a16z 合伙人 Olivia Moore 和 Seema Amble 指出,数据显示企业正针对特定任务采用多样化 AI 产品,新应用的兴衰更替极快。“工具种类繁多,并未集中在每个类别的一两个头部产品上。”Amble 表示。
报告还显示,企业在提升员工生产力的“人类增强器”或“副驾驶(Copilots)”方面投入巨大,表明初创企业尚未完全转向代理式工作流。
Amble 认为:“随着计算机使用模式成熟及端到端代理流程构建能力增强,这种转变终将发生。未来我们将看到更多端到端代理工具取代副驾驶工具,尤其是当用户渴望尝试新技术时。”
Vibe-coding 崛起,榜单格局多变
榜单顶部被主要实验室占据:OpenAI 位居榜首,Anthropic 位列第二。Vibe-coding 工具表现亮眼,Replit 排名第三,Lovable 第十八;Cursor 第六,Emergent 第四十八;Cognition(提供 Devin 和 Windsurf 等企业级编码工具)排名第三十四。
值得注意的是,若仅看纯流量,Lovable 远超 Replit,但初创企业对 Lovable 的投入较少,主因是其缺乏企业级功能。不过,榜单的多样性表明市场仍有容纳众多差异化公司的空间。
Moore 坦言:“Vibe-coding 的未来仍是开放性问题。该领域是会整合出一个最佳平台,还是会出现四五家针对不同应用场景的大型公司?目前尚无定论。”
消费级工具加速渗透企业场景
Moore 惊讶地发现,CapCut、Midjourney 等面向消费者的工具正被初创公司广泛采用。“这些公司打造了极佳的消费级体验,个人用户将其带入团队和工作场所,使其以惊人速度进入企业领域。”她说。
整体来看,横向应用占据榜单至少 60% 席位,垂直应用占 40%。最受欢迎的垂直软件集中在销售、招聘和客户支持三类。同时,AI 正在许多传统初创公司难以攻克的行业取得突破。“过去可能是服务或咨询公司主导的领域,在 AI 时代正转变为软件公司。”Moore 补充道。
以 Crosby Legal 为例,该工具可快速审查法律合同,取代了以往与内部总法律顾问开会、翻阅资料的传统流程。Amble 指出,当前大多数工具仍处于辅助决策的“副驾驶”阶段,而非完全替代专业人才的自动化代理。
“随着技术进步,完整的代理同事将成为现实,组合将更多转向端到端代理。”Amble 表示,AI 工具已能完成比人类更快的外联推广等工作。
笔记应用群雄逐鹿,员工拥有选择权
榜单上 Otter.ai、Read AI、HappyScribe 等笔记应用众多,且无单一产品占据主导。这正是 Amble 所言“尚无一款产品统治市场”的原因——初创企业仍在探索最适合自己的工具。
这对员工亦是利好。面对丰富选择,员工可自主挑选最能提升效率的应用,而非被迫使用“自上而下”强推的统一产品。
消费与企业边界消融,TAM 双重增长
报告另一重大发现是消费类与企业业务的日益融合。人们将个人应用带入工作,创业者也用喜爱的个人工具搭建业务。过去泾渭分明的技术栈界限正逐渐模糊。
以 Canva 为例,这款热门消费级应用已拥有庞大企业用户群。尽管推出企业计划耗时多年,但随着个人与企业使用场景趋同,融合已成趋势。
“你的 TAM(总可寻址市场)不再是非此即彼,可同时向两个市场销售。”Amble 表示,开发此类产品的公司也能更快“专业化”,通过组建市场进入、销售和客服等企业团队,更早积累企业收入,减少对纯个人消费者的依赖。
名单迭代加速,老牌玩家定义刷新
Moore 和 Amble 预计,未来几年这份名单将剧烈变动。老牌公司纷纷推出 AI 功能以保持竞争力,新进入者则带着全新理念涌入。
“所谓‘老牌’几乎等同于‘12个月前的状态’。”Amble 直言,“若12个月后重列榜单,现在的笔记应用还在吗?抑或会被一批全新应用取代?”
本文已更新,以反映当前的笔记应用情况。