


2023年10月,亚马逊确认进入南非零售市场,并计划于2024年初推出Amazon.co.za(具体日期尚未确定)。这一公告促使我们调查亚马逊将对当地零售市场,特别是上市零售商产生的潜在影响。
南非拥有成熟的正规零售市场,是非洲大陆经济最发达的国家之一。富裕的上层阶级、庞大的中产阶级、不断改善的互联网普及率以及初步形成的在线购物偏好,共同构成了一个可能为亚马逊带来丰厚利润的新客户群。
此外,南非仍是向非洲其他地区开展贸易的良好跳板,而非洲是全球电商零售商尚未开发的最后一个主要市场。
尽管受到新冠疫情的刺激,当地电商零售市场仍处于起步阶段,线上销售占比约为5%。南非是否能达到全球领先国家(即中国、印度尼西亚、英国和韩国)的水平——在这些国家,电商占零售销售额的30%以上——目前尚不清楚。
可以肯定的是,消费者在线购物的便利性将使电商在未来占据南非零售销售越来越大的份额。
亚马逊的商业模式
在讨论亚马逊在南非市场成功的可能性之前,有必要了解其商业模式的特征,正是这些特征使其成为全球最大的零售商之一。
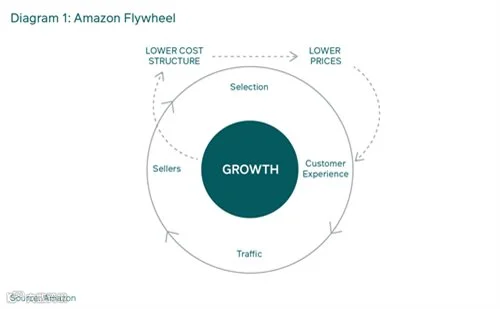
Nomad Investment Partnership 联合创始人、亚马逊早期投资者尼克·斯利普(Nick Sleep)将亚马逊的竞争优势描述为“共享规模经济”(Scale Economics Shared, SES)。
SES是一种模式,其中“规模经济”的好处与客户分享,通常通过降低价格来实现,这激励客户购买更多产品并吸引更多客户。
这种额外的销量使公司获得更强的采购能力,降低单位成本,从而能够降低价格。一旦这个飞轮开始旋转,就很难与之竞争。
重要的是,这是一个随着公司发展,其护城河(即竞争优势)不断加深的模式。图1说明了这一模型。
亚马逊相对于许多竞争对手的另一核心优势是负的现金转换周期(CCC)。负的CCC意味着亚马逊在向供应商付款之前就已收到客户的付款。
这相当于无息从供应商处借款以资助其运营,并在净利率相对较低的情况下实现正向现金流生成。亚马逊的规模和多样化的供应商基础为其提供了谈判能力,从而获得比竞争对手更优的付款条款。
亚马逊是一个多面手的巨头,且不断演变,难以对其业务进行分类。其核心包括以下内容:
- 电子商务市场:是一个在线平台,它将第三方卖家与亚马逊庞大的客户群连接起来,利用高效物流网络并借助收集的海量数据持续优化服务。约60%的亚马逊销售额来自这些第三方卖家。这种市场模式使卖家能够以远低于建立同等规模门店网络的成本触达广泛受众。它也改变了消费者的期望,使他们现在期待更丰富的产品选择、具有竞争力的价格以及便捷的配送选项。
- 直营零售:凭借采购规模优势,亚马逊以具有竞争力的价格销售多样化的自有品牌和自有品牌产品;这些产品既包括价格导向型产品(如HDMI线缆、蓝牙音箱——规模效应使其能为消费者提供更低价格),也包括创新导向型产品(如Echo、Amazon Kindle——本地零售商未提供的产品,从而将用户吸引至亚马逊生态)。这些产品形成了差异化优势,为消费者尝试其服务提供了理由。
- 订阅服务:亚马逊Prime作为公司的订阅服务,一直是亚马逊成功的基石。它创造了稳定且可预测的收入流,降低了价格敏感度(即客户因享受更快配送及其他Prime权益而减少对产品价格的关注),增加了客单价(从而提升收入),是亚马逊用于驱动其他收入流(如广告)的数据金矿,并为消费者创造了巨大的转换成本(即其他零售商很难复制Prime所感知的价值)。
- 云计算:Amazon Web Services (AWS) 是一个云计算平台,为企业提供商用按需服务,其成本远低于企业自建和维护物理数据中心。有趣的是,AWS的核心基础源于开普敦,当时在2004年创建了Amazon Elastic Compute Cloud(简称Amazon EC2)。2013年4月,亚马逊宣布计划再投资300亿兰特,加上此前已投资的160亿兰特,到2029年将位于开普敦的AWS非洲云基础设施进行扩展。
- 技术创新:亚马逊在自动化、机器人技术和人工智能方面投入巨资,旨在优化上述服务的效率和功能,从而进一步提升其竞争优势。
亚马逊通过改变客户期望——即希望拥有更丰富的产品选择、具有竞争力的价格、便捷的配送选项和无缝的在线体验——不可逆转地重塑了零售格局。传统零售商不得不通过推出在线服务来适应这一变化,但由于资本密集型的性质以及需要在比亚马逊通常目标更短的时期内提供合理的股东回报,它们在提供公平的产品方面面临困难。
亚马逊的发布概况
创始人杰夫·贝佐斯在1997年的致股东信中写道:“我们的市场领导力越强,我们的经济模型就越强大。”
如今,重点仍然是获取显著的市场份额,以便在其运营的品类中拥有足够的规模为客户提供最佳价值。为了实现这一目标,亚马逊以谨慎且分阶段的方式进入新领域,旨在完美执行的同时根据当地条件调整功能,并建立推出完整服务所需的供应链。一旦确立,业务便会扩大规模。
最近的例子之一是该公司五年前进入澳大利亚市场。起初,亚马逊对当地市场的冲击有限,仅上线了750万件商品,并保持相对理性的定价。因此,对当地成熟零售商的影响较为温和。
然而,在2022年底,他们开始激进扩张。分销能力翻倍至33万平方米,产品范围扩大了60%(2021年增长至1.25亿件,随后在2022年超过2亿件),同时推出了面向Prime会员的免费次日达服务。
根据ecommercedb.com的数据,亚马逊澳大利亚2022年的商品交易总额(GMV)为90亿澳元,比第二大电商玩家eBay Australia高出20%,后者于1999年启动(比亚马逊早18年)。
虽然亚马逊进入南非(SA)的短期影响可能较为温和,但本地成熟的零售商需要积极转型其业务,以便在中期内与这一全球巨头竞争。
日益激烈的竞争压力
在过去十年中,本地零售类别的竞争日益激烈,由三个因素驱动:
首先是Takealot于2011年推出(由Naspers 100%拥有),以及同年一些国际零售商的到来,如Cotton on和Zara,H&M于2015年加入,而最近Shein于2020年进入。
其次,我们看到运营环境越来越具挑战性,因为就业增长停滞和通货膨胀上升限制了消费者的可支配收入,从而影响了支出。由于过高的物业税率和税收增加、额外的安保成本以及适应持续的限电问题,经营成本也大幅上升。
最后,该行业经历了由新冠疫情推动的全渠道零售加速转型,这需要大量的前期资本支出以建立在线销售功能和配送能力。由于额外的劳动力成本和高退货率,每次配送的服务成本也高于门店销售。
上述所有因素给零售商的利润率带来了巨大压力,并需要大量的资本支出,从而对公司的自由现金流产生负面影响并降低了回报率。
Amazon进入南非市场加剧了竞争压力,可能会促使本地零售商更加专注于提升线上服务。这对零售行业的自由现金流生成前景并不乐观。
考虑到Amazon在澳大利亚达到其现有规模水平时投资了超过50亿澳元(相当于660亿兰特,或Mr. Price和Truworths市值之和),这一点尤为明显。
虽然消费者从这些电子商务企业中受益,但它们尚未被证明是适合股权股东的优质投资标的。Takealot.com的情况很好地揭示了实现正回报有多么困难。
自2011年推出以来,尽管投入了大量资本,并且作为本地电子商务市场的领导者,其在2023年的估计商品交易总额(GMV)超过250亿兰特(包括Takealot、Superbalist和MrD),但最近却录得3.77亿兰特的运营亏损。这比大多数股权投资者愿意等待正回报的时间要长得多。
哪些零售商面临的风险最大?
我们认为风险最大的是Takealot.com,因为其一般商品产品组合的重叠度很高。不过,据Takealot.com首席执行官Frederik Zietsman表示,Takealot已与超过10,500名活跃卖家建立了合作关系,拥有十余年来对本地消费者购物行为的知识和见解,以及一个拥有超过17,000名骑手/司机的成熟供应链网络。
Amazon建立这些优势需要时间,但从长远来看,很难看出Takealot如何能与Amazon雄厚的资金实力、巨大的采购能力和独特的服务提供(例如Prime Video和Audio)相抗衡。
服装和食品零售商的风险较小,尤其是在中短期内,原因有几个。在全球范围内,Amazon在服装和杂货领域一直难以竞争。在服装领域,品牌是购买决策的关键组成部分,而Amazon尚未建立起作为时尚品牌所需的信誉。
在食品零售领域,亚马逊面临着生鲜农产品易腐烂、季节性品种多样以及线上吸引力难以捉摸等挑战,这阻碍了其将这些产品整合到自身的商品体系中。其供应链和定价算法主要针对常温及长保质期产品进行了优化,因此尽管亚马逊能在干货杂货领域展开竞争,但生鲜品类却证明要困难得多。2017年收购美国连锁超市全食超市(Whole Foods)提升了其在生鲜领域的技能,但至今尚未开发出行之有效的面向大众市场的杂货模式。
在线销售仍占零售商总销售额的较小部分,上市公司的南非业务中这一比例不到5%。即使在新冠疫情和限电之后——这两者极大地加速了网购的使用——仍有约95%的销售是在店内完成的。夺取市场份额很难,培育市场则更加艰难。
消费者在购买前仍喜欢亲眼查看、触摸并感受产品,而这只能在实体店中实现。提供卓越的店内体验能为消费者带来亚马逊目前无法匹敌的价值。两个优秀的实体购物体验案例是Foschini集团旗下的Sportscene以及Woolworths Food门店。
大型门店网络具有多重优势:
- 提供更广覆盖范围:南非幅员辽阔且许多城镇人口密度低,导致在线订单的物流成本(金钱和时间)难以承受。
- 允许“线上下单,门店自提”:将在线订单配送至门店可利用零售商现有的供应链,从而降低成本,并将顾客吸引至店内,使冲动消费更容易被激励。此外,该方法还规避了在正式地址系统有限的地区(例如乡镇)配送订单所面临的低效与难题。
- 促进退货与换货:根据全球领先的电子商务平台Shopify的数据,电子商务的退货率很高,通常为20%至30%。这些逆向物流成本是导致电子商务利润率低于实体门店利润率的关键原因。
大多数南非零售商都拥有成熟的忠诚度计划,为顾客提供巨大价值,并为零售商带来显著的数据优势(关于消费者行为)。但要与亚马逊Prime极具吸引力的价值相竞争,还需要进一步的投资。
最后,少数南非零售商提供了非常可靠的在线服务。例如,Checkers拥有非常成功的Sixty60按需杂货业务;The Foschini Group (TFG) 构建了其Bash市场平台,允许用户在一个应用程序中跨所有TFG品牌进行购物。Bash的设计也旨在促进第三方卖家入驻,类似于亚马逊的模式。
虽然上述列表并不详尽,但它说明亚马逊在开始开展业务时将不会轻而易举。
对我们零售股票持仓的影响
鉴于我们预计亚马逊的进入将是审慎且分阶段进行的,未来几年内对本地上市零售商的销售业绩影响可能有限。然而,令我们担忧的是以下问题:为了构建能够与世界最大电子商务零售商之一相竞争的数字化生态系统,还需要投入多少资金?随着亚马逊产品范围的扩大,利润率受到的压力会以多快的速度加剧?
对未来股东回报的影响偏向负面。亚马逊澳大利亚国家经理Janet Menzies解释说,亚马逊的资金配置并非仅基于财务回报,而是看其如何解决问题和提升对客户的价值主张。
我们在零售商的持仓包括Spar和TFG。这两家企业均实现了国际化多元化布局,正在推进多项自我改善举措,其当前盈利水平远低于我们对正常盈利能力的评估。从估值角度看,我们认为其较低的远期市盈率倍数提供了足够的安全边际,以应对亚马逊在我们投资期内可能带来的风险。此外,这些股票所处的品类中,亚马逊尚未建立起竞争优势。
亚马逊对本地零售商的影响速度尚不确定;然而,如上文的澳大利亚案例所示,本地零售商在可预见的未来仍需保持警惕。