


非洲正经历快速转型,各区域呈现出独特的社会经济动态。零售格局的变化既反映了肯尼亚本土运营商如Naivas的扩张,也体现了亚马逊等国际巨头进入南非市场的趋势。
随着行业竞争日益激烈,零售企业需调整策略,为核心受众提供更多价值主张、本地化电商解决方案,并加强与年轻一代消费者的互动。
尽管通胀放缓,价格优势仍将持续受到关注
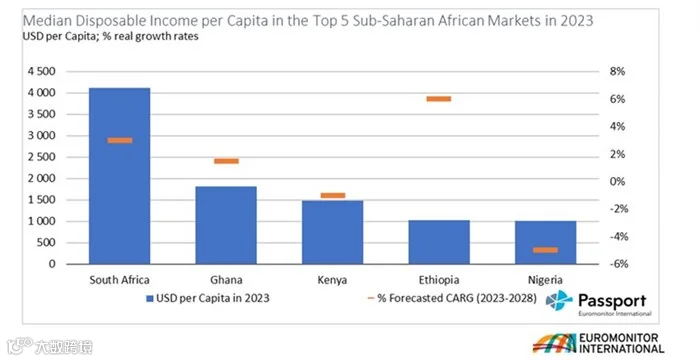
非洲消费支出长期由杂货等必需品主导。2022年家庭可支配收入平均为4,221美元,远低于全球平均水平(27,653美元),且社会各群体间持续存在的收入差距加剧了这一局面。
例如,尽管根据最新基尼指数,南非人均可支配收入在该地区最高,但仍是该地区最不平等市场之一。
预计未来几年情况将有所改善,特别是在埃塞俄比亚等新兴国家,但低收入家庭仍将在非洲社会阶层结构中占据主导地位。
Euromonitor最新经济研究揭示了这一趋势:到2030年,尼日利亚、肯尼亚、南非和喀麦隆底层金字塔人群合计将达1.68亿成年人,总可支配收入为6,720亿美元(按购买力平价计算)。对零售商而言,“提供价值”的理念将继续契合消费者需求。
因此,大众市场零售商的竞争利器仍将是通过规模经济和稳固供应商关系提供廉价商品。
同时,通过专属线上空间提升自有品牌可见度,有助于提高其在实体店之外的渗透率。此外,零售商应利用忠诚度计划或机器学习等项目收集的数据,实施精准营销与促销。
拓展二手商品买卖业务,也为非食品类零售商提供了切入广阔市场的独特机会,该市场目前主要由非洲大陆的非正式贸易商主导。
在欠发达地区投资电子商务
虽然城市化推动了经济增长,但Euromonitor估计,2022年居住在城市的非洲人中,有52%生活在非正式定居点。
相比之下,仍有53%的家庭位于农村地区。尽管这些地区互联网接入条件有所改善,但农村和城镇(低收入)电商等细分市场在2023年的渗透率依然显著偏低,这为切入提供了独特机会。
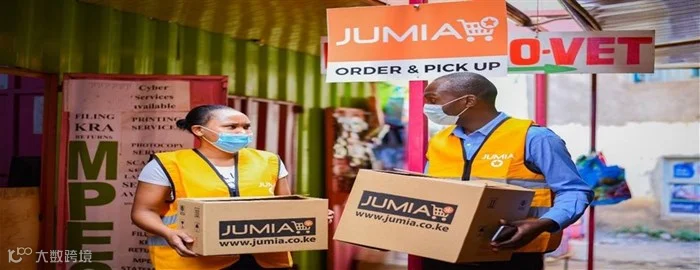
通过与现有中小企业网络建立战略合作伙伴关系推出“点击取货”服务,有助于降低履约成本,同时改善地理定位困难地区的访问便利性。
Jumia是突出案例,其已在科特迪瓦成功试点农村电商活动,并通过在人流密集区与小型企业合作,扩大了在肯尼亚的自提点和订单点。
与此同时,零售商可采用Mukuru Pay等创新支付工具扩大在线客户群。这类工具旨在满足非洲大量无银行账户人口的需求,通过促进现金交易实现目标。
此外,引入近年来在亚太市场(尤其是中国)显著增长的在线社区拼团模式,为将社区领袖作为业务合作伙伴提供了独特机会。这种合作有望提升转化率和复购率,同时扩大客户基础。
更好地与年轻人互动将支持可持续增长
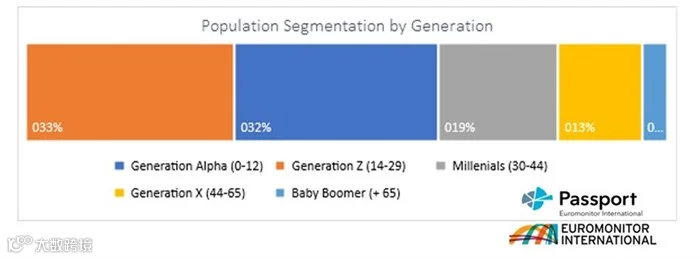
撒哈拉以南非洲拥有最年轻的人口之一,62%的人年龄在25岁以下,高于美国(31%)和欧洲(27%)。面对更年轻的人口结构,零售商需通过改进客户参与来差异化产品与服务。
因此,重新构想零售服务以创造沉浸式且令人难忘的体验,应成为企业战略的有机组成部分。
随着Z世代要求企业在战略上更加包容,采纳众包创意可能是一种可行策略,有助于开发满足市场需求的创新解决方案。
同样,将企业价值观与新一代消费者对齐,仍是增强品牌资产的关键工具。
非洲多样化的文化、景观和传统深刻影响着零售格局。决定成败的分界线,将继续取决于企业适应不断变化的消费者偏好的能力。
在这个日益复杂的运营环境中,未来几年获得竞争优势的关键在于:提供价值主张,利用电商和新技术扩大客户群,并建立长期的品牌资产。