


美国在大型AI模型竞赛中领先欧洲,但在应用层情况不同,涌现出Lovable(氛围编码初创公司)和Synthesia(企业AI视频生成)等新兴品类领导者。
这是全球风投Accel在聚焦AI与云市场的《2025 Globalscape报告》中的结论。值得注意的是,Accel正是这两家公司的投资方。
据Accel数据,截至2025年,欧洲和以色列云及AI应用每获1美元融资,美国同行约获1.5美元。Accel合伙人Philippe Botteri表示:“十年前我们开始这份报告时,欧洲规模仅为美国的十分之一。”
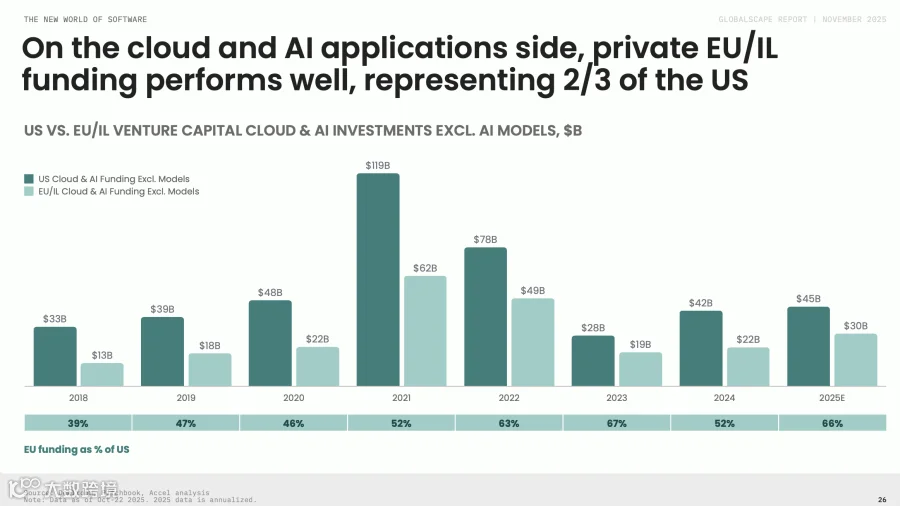
Botteri指出,比例上升得益于该地区已形成由创始人和投资者组成的成熟生态系统,“他们真正懂得如何打造优秀软件公司,这种飞轮效应已运行十年。”
这也表明欧洲和以色列人才不仅限于为大型科技公司AI实验室提供支持。Headline巴黎总合伙人Jonathan Userovici持相同观点,他表示:“在法律、医疗、制造和营销等各垂直领域,我们看到创始人能将世界级技术人才与深厚市场专业知识相结合。”
这与Headline今年早些时候发布的《AI Europe 100报告》发现一致。该报告精选了欧洲具备AI原生特性的应用初创企业,认为这些企业凭借增长势头、团队和技术进步的组合,“有望成为欧洲明天的赢家”。
Accel认为,这种增长速度是本轮AI浪潮与以往的关键差异之一。一批全新AI原生应用在短短几年内便实现年经常性收入1亿美元,而过去达成此成就通常需要数十年。
Botteri表示:“它们的增速快于我们过去所见的一切,且以令人难以置信的效率实现,这意味着软件公司人均收入达到前所未有的最高水平。”他强调,“这种情况在大西洋两岸都在发生。”
然而他指出,“现有云软件公司不会消失。”Accel公共云指数同比上涨25%,这些参与者正“为其产品添加代理能力”。至于私营公司,他认为部分公司将AI集成得如此深入,可被视为AI原生,并以Accel投资组合中的Doctolib为例。
尽管欧洲对Mistral AI等本土基础模型公司寄予厚望,但Accel对其前景看法较为黯淡。不过Botteri并未完全否定未来领导者涌现的可能,对于较小模型这种情况仍有可能发生,但他补充道:“这并不是一个目标丰富的环境。”
相比之下,尽管关于护城河的讨论屡见不鲜,风投机构仍在积极争夺AI应用层投资机会。Botteri认为,在构建具有快速采用率的产品中心型服务时,护城河依然存在。
另一个错误认知是认为除模型和应用外别无空间。以色列风投Grove Ventures管理合伙人Lotan Levkowitz表示:“目前大多数市场都在追逐模型、算力和应用,我们认为数据被低估了。”他坚信,“专注于专有数据和数据飞轮的公司确实非常有利可图。”