


2025年,印度初创企业生态系统筹集近110亿美元资金,但交易笔数大幅减少,投资者风险偏好趋于谨慎。这标志着全球第三大融资市场正与美国由AI驱动的资本集中趋势分道扬镳。
融资概况:据Tracxn数据,2025年融资轮数同比下降39%至1,518笔;总融资金额温和下滑17%至105亿美元。
结构性分化:
- 种子轮:降至11亿美元(-30%),实验性项目获投减少。
- 后期融资:降至55亿美元(-26%),审查聚焦规模、盈利及退出前景。
- 早期融资:逆势增长7%至39亿美元,展现韧性。

Tracxn联合创始人Neha Singh指出,资本部署重心转向早期初创企业。在融资环境收紧背景下,产品市场契合度高、收入可见性强及单位经济效益优的创始人更易获得信心。
AI探索之路:应用导向胜出
印度AI融资现状:2025年印度AI初创企业在100笔交易中融资超6.43亿美元,同比仅增4.1%。资金集中于早期及成长期(早期2.733亿美元 vs 后期2.6亿美元),显示投资者青睐应用型企业而非资本密集型模型开发。
美印对比:美国AI领域融资飙升至1210多亿美元(+141%),且集中在后期交易。Accel合伙人Prayank Swaroop表示,印度缺乏年收4000万-1亿美元的AI优先型公司,短期内以应用为导向的AI及深科技是更现实的关注点。
投资布局调整:
- 制造业与深科技:成为长期机遇,过去四五年相关初创企业数量增近十倍,被视为印度的“必胜领域”。
- 消费领域:Lightspeed合伙人Rahul Taneja指出,AI相关项目占交易30%-40%,但面向消费者的即时商务、家庭服务等因契合印度人口密度优势同步增长。
印度与美国的差异化逻辑
资本差距:PitchBook数据显示,截至2025年12月23日,美国Q4风投达894亿美元,同期印度仅约42亿美元。

模式不可简单类比:Taneja强调,人口密度、劳动力成本及消费者行为差异决定了商业模式。印度即时商务发展更快反映的是本地经济状况。Lightspeed虽筹集90亿美元聚焦AI,但其印度部门仍将支持消费类初创企业,并探索由本地需求塑造的AI机会。
生态系统的细微变化
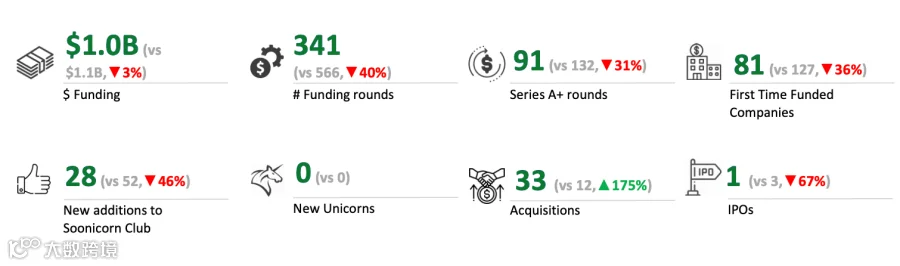
女性创业者融资收紧:2025年女性创办科技初创企业融资额约10亿美元(-3%),但融资轮次减少40%,首次获投企业下降36%。
投资者结构重塑:
- 参与度收缩:参与融资的投资者从6,800人降至3,170人(-53%)。
- 本土资本崛起:约1,500家国内基金和天使投资人参与,占比近半。
- 头部集中:Inflection Point Ventures(36轮)和Accel(34轮)成为最活跃投资者。
政府角色深化:新德里设立11.5亿美元母基金及1万亿卢比研发创新计划,支持能源、量子计算、AI等领域。此举催化了包括Accel、Blume Ventures等在内的近20亿美元私人资本承诺,并吸引Nvidia担任顾问。政府牵头投资QpiAI等举措有助于缓解监管不确定性风险,使政策与长周期开发更同步。
退出市场趋向成熟
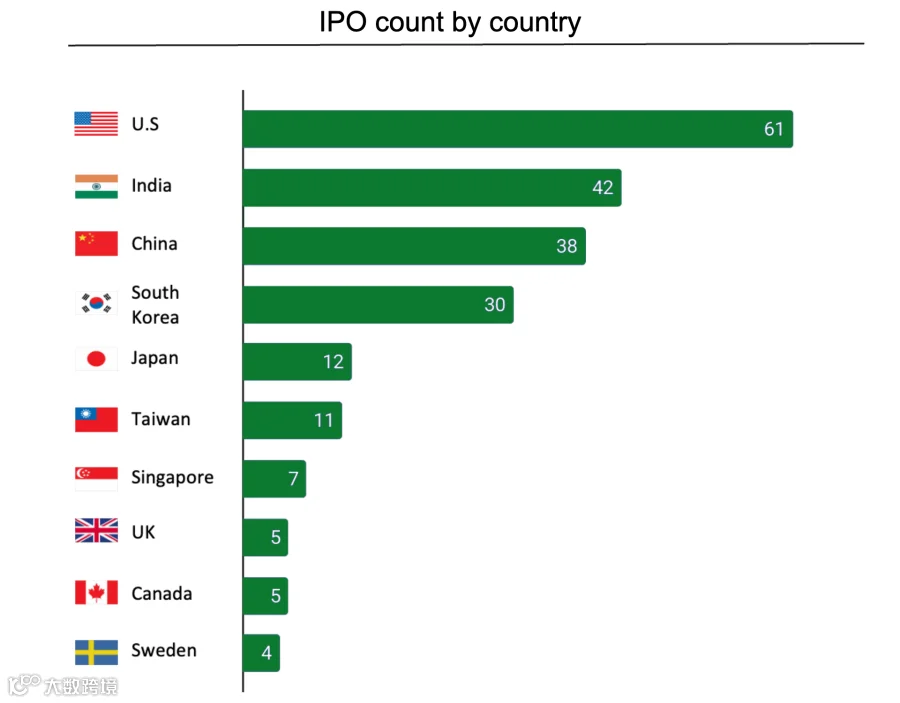
IPO与并购双增:2025年42家科技公司上市(+17%),需求主要来自国内机构和零售投资者;并购交易增至136笔(+7%)。Swaroop认为,国内投资者吸收能力的增强打破了对外国资本的过度依赖,使退出更具可预测性。
独角兽孵化路径优化:新晋独角兽数量持平,但以更少资金、更少轮次实现10亿美元估值,规模化之路更为稳健。
展望2026年,尽管面临全球AI竞赛定位及后期融资挑战,但2025年的变化表明印度初创生态正走向成熟:资本部署审慎、退出可预测、国内市场动态主导增长。对投资者而言,印度正从发达市场的替代品转变为具有独特风险特征与机会的互补性市场。