


非游戏应用支出首超游戏类,全球移动应用市场迈入新纪元
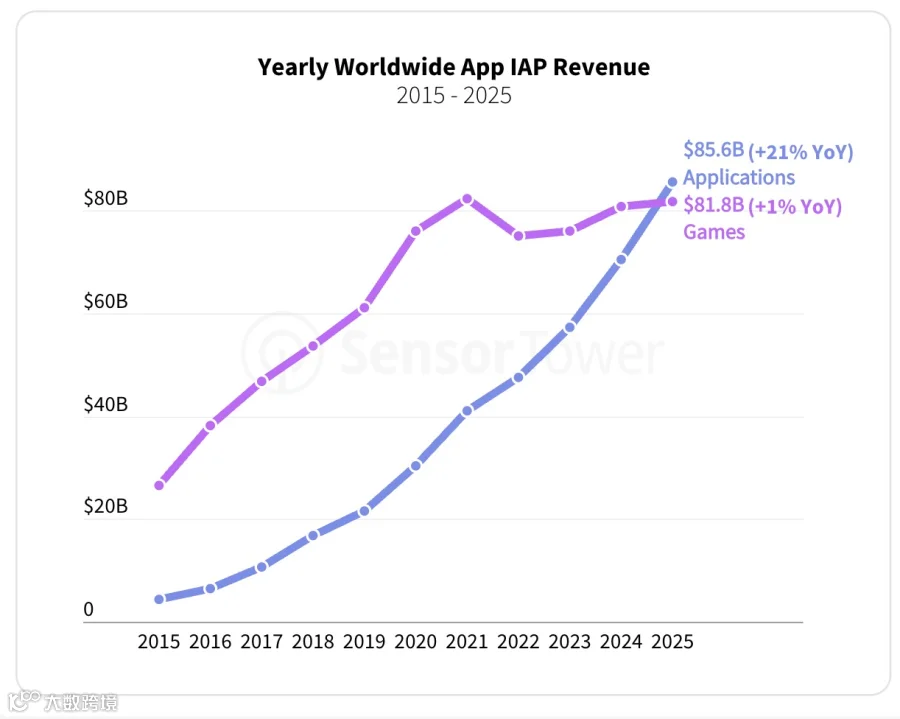
据Sensor Tower年度《移动行业现状》报告,2025年全球消费者在非游戏类移动应用上的支出首次超越游戏类应用。尽管此前在美国等特定市场或季度曾出现类似情况,但2025年标志着这一里程碑在全球范围内的首次实现。去年全球应用总支出约850亿美元,同比增长21%,约为五年前水平的2.8倍。
生成式AI成核心增长引擎,收入与下载量双双爆发
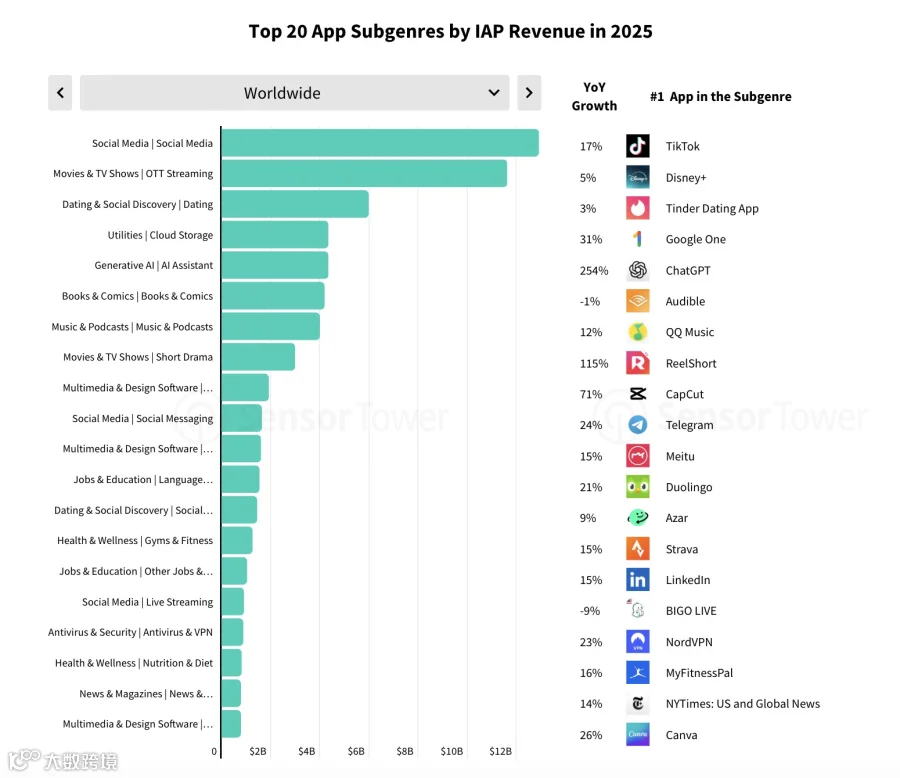
生成式人工智能是过去一年最显著的趋势,直接推动了收入飙升。该类别应用内购买收入在2025年增长超3倍,突破50亿美元;下载量同比翻倍至38亿次。
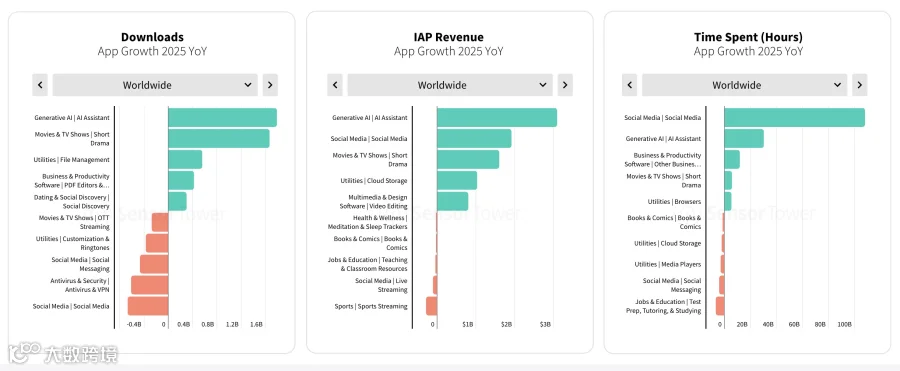
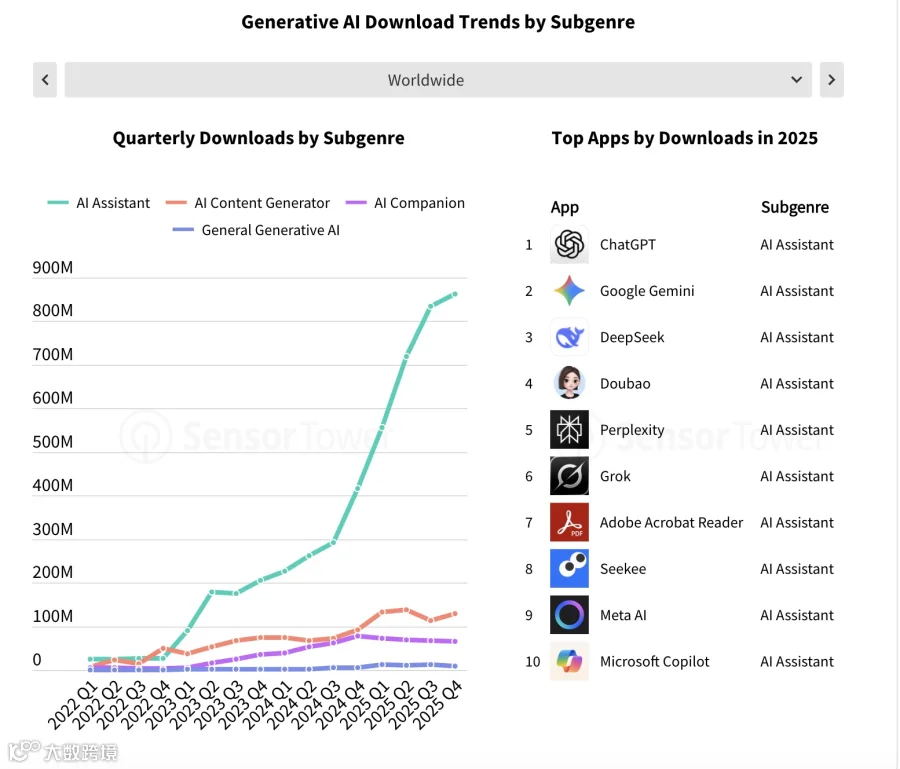
细分领域的增长主要得益于AI助手的普及。下载量前十的应用均为AI助手,由OpenAI ChatGPT、Google Gemini和DeepSeek领衔。其中,仅ChatGPT的全球应用内购买(IAP)收入就达34亿美元。
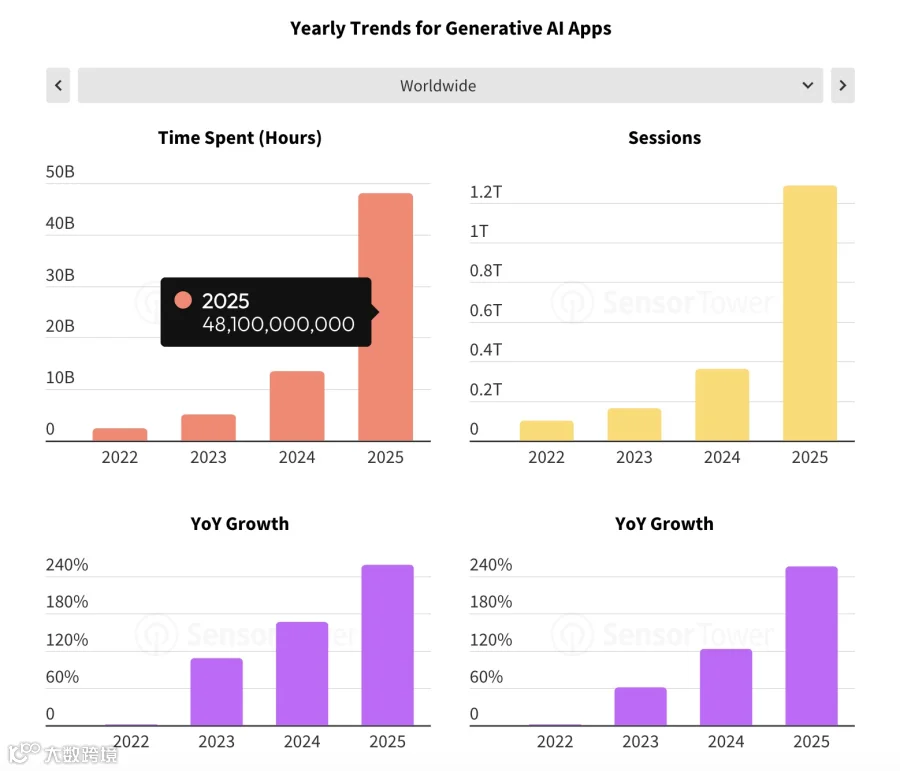
2025年,用户在生成式AI应用中累计花费480亿小时,分别是2024年和2023年的3.6倍与10倍;会话量突破1万亿次。值得注意的是,会话量增速超过下载量增速,表明现有用户的参与度提升速度快于新用户获取速度。
科技巨头的激烈竞争进一步加速了AI应用的普及。Google、Microsoft和X等公司大力投资AI助手以挑战ChatGPT地位,并在代码辅助、内容生成、推理能力及图像视频生成等方面持续迭代。例如,ChatGPT于3月发布GPT-4o图像生成模型,Google也推出了Nano Banana。
在市场格局方面,OpenAI和DeepSeek占据全球近50%的下载份额,较2024年的21%大幅提升。与此同时,大型科技厂商的市场份额从14%增至近30%,挤压了Nova、Codeway和Chat Smith等早期竞争对手的空间。

移动设备已成为连接用户与生成式AI服务的关键入口。截至2025年底,美国AI助手总用户群超2亿,其中1.1亿用户仅通过移动设备访问,而2024年这一数字仅为约1300万。
除AI助手外,Suno(AI音乐生成)、字节跳动即梦AI(文生视频),以及Character.ai和Polybuzz(AI伴侣)等应用也广受欢迎。
多元品类协同发力,社交媒体时长持续增长
报告指出,AI并非唯一的增长驱动力。社交媒体、视频流媒体及生产力工具等类别同样贡献显著。2025年,用户日均使用社交媒体应用时长达90分钟,总时长近2.5万亿小时,同比增长5%。