

2026线下开店狂飙:山姆年内10店、小象8店、快乐猴13个月百店、盒马超500家、朴朴400仓……谁在拼命铺网点?
2026年的线下零售,一边是关店调整的消息不断,另一边却是另一群玩家在疯狂签铺、密集开业。
山姆年内要开10家新店,全国冲70家;小象超市从线上杀回线下,江门、镇江、南昌连开大店;沃尔玛社区店从深圳走出,苏州、广州、杭州连落三子;金粒门新鲜零食9月连开佛山、珠海、广州;比优特门店突破120家;快乐猴13个月开出100家店。盒马鲜生逼近500家,超盒算NB突破500家。朴朴在14城铺了超400个前置仓。叮咚买菜年内新开站点超50个。
这不是"开店复苏"四个字能概括的。这是一场围绕社区、折扣、即时零售、仓店一体四种模型的网点抢位战。谁先把网点铺到用户楼下,谁先拿到下一阶段的入场券。
一、仓储会员店:重投入、慢节奏、辐射半径最大
山姆:2026全年冲10家,全国第70家店落定江阴
山姆今年已落地无锡、佛山顺德、济南、青岛、石家庄、北京房山6家。10月13日江阴店开业,年内还将开佛山禅城、台州、天津红桥3家,全年新增10家,与2025年持平,均为入华30年最高强度拓店节奏。
已签约南京、汕头、广州花都/黄埔、昆明、南昌、温州、厦门、南通、武汉、烟台、深圳光明等十余城;同时在建西安、郑州、沈阳、吴江、北京通州等地门店。
2026财年山姆全渠道销售额突破1400亿元,贡献沃尔玛中国超80%营收,付费会员超1070万。会员店单店投入大、辐射半径宽,敢连年10店,说明仓储会员模式在中国已过验证期,进入批量复制阶段。
二、传统大卖场改造:从"大而全"缩到"小而精"
沃尔玛新一代大店:收缩中转型
沃尔玛大卖场门店数从2019年420家缩至2025年底278家,但全渠道协同发力——山姆、社区店、前置仓、App齐上。2026财年沃尔玛中国销售额达1958.62亿元,连续5年蝉联超市百强榜首,线上占比突破55%。
比优特:120+家,9月17天连开4店
9月9日至25日,比优特在锦州、柳河、松原、吉林市连开4店。吉林中海环宇城店仅2900平方米,开业日销176.5万元,榴莲加山竹卖超6.3吨,烤鸡超800只。
比优特2025财年销售破百亿,超市百强排第14。靠的是加价率从行业20%压到5%、周转天数压到23天以下。10月还有吉林中凯、盘锦水游城、丹东三店待开,硬折扣"邻里超市"已在沈阳试水。
三、社区店:500—1000㎡,卡10分钟步行圈
沃尔玛社区店:深圳20+家,跨城复制启动
2025年1月深圳龙华首店,至2026年8月深圳已开20多家。8月落子苏州,9月进驻广州荔湾,10月1日杭州西溪印象城店官宣——浙江首家。
社区店精选约2000个高频SKU,生鲜烘焙熟食占大头,自有品牌沃集鲜占比超六成,吐司6.99元起。同步提供30分钟极速达,兼具前置仓功能。沃尔玛中国CEO朱晓静将其定义为大店和电商之外的"第三增长曲线"。
四、硬折扣社区店:精选SKU,用效率换低价
超盒算NB:超500家,半年净增141家
2025年底约409家,2026年6月底达550家,8月29日单日近50店同开。门店600—800㎡,自有品牌占比约60%,先打透华东再向华南、华北、西南扩张。
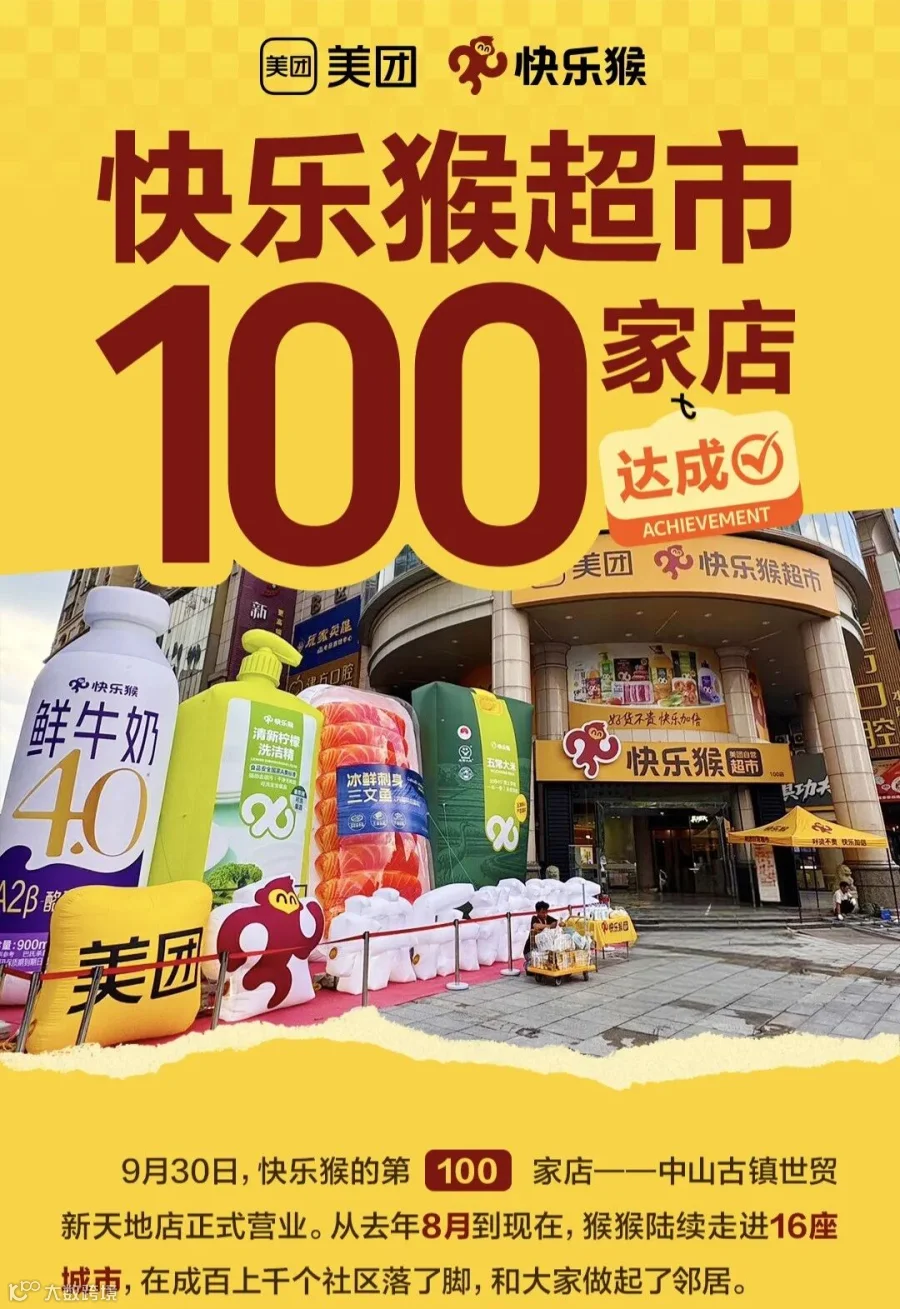
快乐猴:13个月100家,美团供应链直接灌入
2025年8月杭州首店,2026年9月30日中山第100家店落地。广东41家、浙江36家,覆盖16城。单店800—1000㎡,生鲜占比超50%,自有品牌"猴标"约300支。依托小象超市积累的200+产地仓、450家直采供应商、1500人驻仓品控,生鲜24小时进店,损耗压至10%以内。内部目标:开1000家。
金粒门:48+家直营,9月三城同开
9月28—30日,佛山万象天地、珠海香洲万象汇、广州白鹅潭万象城三店连开。SKU仅180—200个,自研自产超90%,短保产品(1—5天)占比近50%,贡献超60%销售额。鲜奶冰酿6.5元、咔咔虾片6元,被称"平价小山姆"。KK集团创始人吴悦宁已入股10%,至少还有15家新店在围挡中。
五、仓店一体大店:既是超市,也是前置仓枢纽
小象超市:线下8店,前置仓2000+
2025年12月北京华联万柳首店(4500㎡)起步,2026年4月宁波鄞州(近6000㎡)、7月杭州紫荆天街(超5000㎡)、8月深圳领展中心城和宁波宏泰、9月江门大融城(超5000㎡)、镇江八佰伴(超4000㎡)、南昌T16(超4000㎡),已开8家,全部落B1层购物中心。另有宜昌、扬州、重庆已签约围挡。
底盘是覆盖68城、超2000个前置仓,自营即时零售市占超65%。大店白天做生鲜超市(烘焙现烤、牛排现切、水产现捞),夜间闭店后给周边前置仓补货——一家大店配多个卫星仓,就近调度。
盒马鲜生:近500家,线上贡献超60%
2026财年末门店超490家,年GMV突破1070亿元。同时盒马重新拾起前置仓模式,与淘宝闪购深度协同,从放弃者变成追赶者。
六、纯前置仓:不建门店,只铺仓
朴朴超市:14城、400+仓,单城密度惊人
覆盖福建(福州、厦门、莆田、泉州、漳州)、广东(广州、深圳、佛山、东莞、中山)、湖北(武汉、孝感)、四川(成都、德阳)。单仓800—1500㎡,SKU 6000—8000个。福州、厦门一个城市能塞几十个仓,靠区域密度把配送时效和成本压下来。
叮咚买菜:年内新开超50站,宿迁双站同开
10月6日宿迁宿城、宿豫两站同步开业。今年已落地合肥、盐城、淮安、衢州、丽水及多个县级市场。合肥8月首批3站,一个多月增至6站。策略是"区域连片深耕",以长三角为核心向周边梯度复制,复用3.0智能前置仓AI补货体系。
写在最后
2026年的开店潮,不是回到十年前"跑马圈地换规模"的逻辑。
山姆挑的是能支撑年费的家庭密度;沃尔玛社区店服务下班顺路买菜的小家庭;金粒门在商场B1卖短保现制;比优特在东北县城靠榴莲和烤鸡把单店日销做到百万;快乐猴把美团五年前置仓供应链直接灌进社区折扣模型;盒马两条线并行,鲜生做品质周采,NB做社区硬折扣;小象用大店给2000个前置仓做供应链枢纽;朴朴和叮咚不建门店,用仓密度换履约效率。
开店的背后是同一道题:用户今天在哪买、买什么、为什么来第二次。答对了,店越开越快。答错了,开得越快死得越快。2026年,大家都在用网点密度换用户习惯,用商品力换复购。谁先跑通单店模型,谁就能把隔壁那条街的流量变成自己的。

