10月13日晚19:00将举行马来西亚专题直播,涵盖养老、签证、留学及生活等议题,欢迎届时参与交流。

先看一组核心数据:马来西亚房产贷款存量规模达1.23万亿令吉。其中,住宅购买贷款为925.48亿令吉,非住宅购买贷款为304.66亿令吉。
这两项合计占全银行系统贷款总额(2.45万亿令吉)的50.3%。换言之,马来西亚银行体系约有一半的资金流向与房地产相关。
网络流行观点认为“房地产贷款增速是银行系统整体增速的两倍,资金正加速涌入楼市”。这一说法虽具感染力,但混淆了统计口径。本文将厘清数据真相,解析其背后的市场逻辑。

澄清误区:1.23万亿存量并非意味着增速翻倍
以2026年8月同比数据为例:
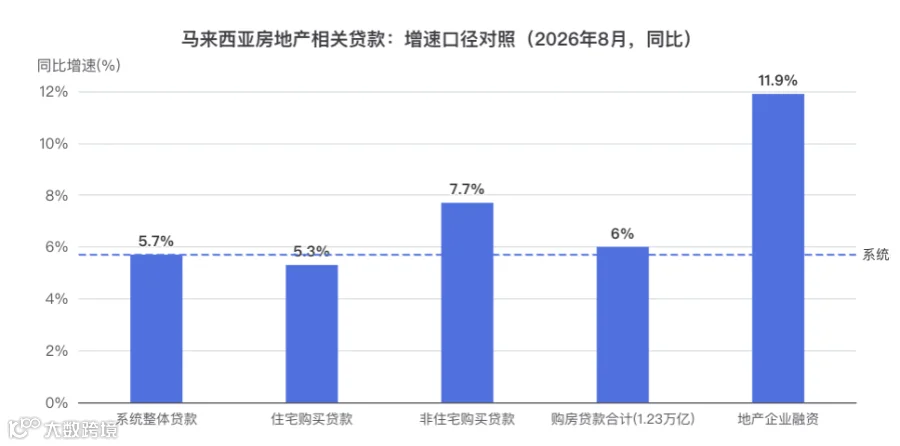
- 银行系统整体贷款增速为5.7%;
- 购房贷款合计(约1.23万亿)中,住宅购买贷款增长5.3%,非住宅购买贷款增长7.7%,加权平均增速约6%,与系统整体水平基本持平;
- 真正录得11.9%高增长的,是规模仅134.41亿令吉(占全系统5.5%)的地产企业融资。
因此,准确结论是:房贷增速温和,并未出现所谓的“翻倍涌入”。
区分这一细节至关重要。它决定了我们应将当前市场视为短期资金炒作的热点,还是银行长期重仓配置的稳健基石。前者属于投机叙事,后者才是市场真实的底色。

占比过半的意义:银行用真金白银投下信任票
银行作为商业机构,放贷前需严格评估抵押物价值、审查还款能力及测算风险敞口。
当购房贷款长期稳定占据全系统近四成(37.8%),加上非住宅贷款(12.5%)合计过半,这表明在银行的风险模型中,房产作为抵押品的认可度持续有效。
需注意区分两个概念:这并非银行预测房价必将上涨(投机预期),而是认可房产具备稳定的抵押变现能力(信用基础)。
数据印证了市场的稳定性:2026年8月,住宅购买贷款不良率为1.2%,非住宅为1.4%,与全系统1.4%的平均水平基本持平,资产质量未现恶化迹象。
对购房者的三层启示
第一,融资环境相对友好
房贷是银行优质业务之一。只要申请人资质、收入及负债率达标,获取房贷并无太大障碍。但“友好”建立在合规达标基础上,并非无门槛放贷。
第二,房产是被认可的硬资产
能获得银行按市价放贷,意味着该房产的流动性和抵押价值已通过专业机构检验。对于配置海外资产的人士而言,这是一个坚实的价值锚点。
第三,“稳”不等于“涨”
数据反映的是存量规模和银行认可度,而非价格暴涨预期。购房决策应基于个人现金流和家庭目标,而非单纯依赖宏观数字。

身份与资产的组合策略
在马来西亚移居群体中,“MM2H长居身份+当地房产”是高频组合。以第二家园计划白银档为例,除了15万美元定存换取5年签证外,还要求购置不低于60万令吉的房产。这种政策设计使身份与房产天然绑定。
身份解决长期居留权,房产提供资产锚点和对冲单一货币风险的功能。两者结合,构建了完整的身份与资产安全网。而上述数据表明,在这个组合中,房产环节拥有充分的银行信用支持。
理性决策建议
尽管市场环境稳健,个人决策仍需结合自身条件:
- 拒绝盲目加杠杆。负债率、现金流和还款能力是决定购房与否的核心指标。
- 坚持长期主义。1.23万亿的存量显示市场具备深度和流动性,但房产价值体现在长期持有和自用,而非短线交易。
- 看清数据口径。区分存量与增速、购房贷款与开发商融资,避免因口径混淆得出错误结论。
结语:关注“稳”而非“涨”
1.23万亿房产贷款存量的真正含义,在于银行愿意长期、大量地押注该市场。存量深、占比高、资产质量稳,这是家庭决策者值得参考的依据。
在进行海外资产配置时,一个被专业金融机构持续认可的市场,绝非应回避的选项。但是否将其纳入个人规划,最终仍取决于自身的财务状况与长远目标。