

前8月进口额降11.4%,8月跌幅明显收窄
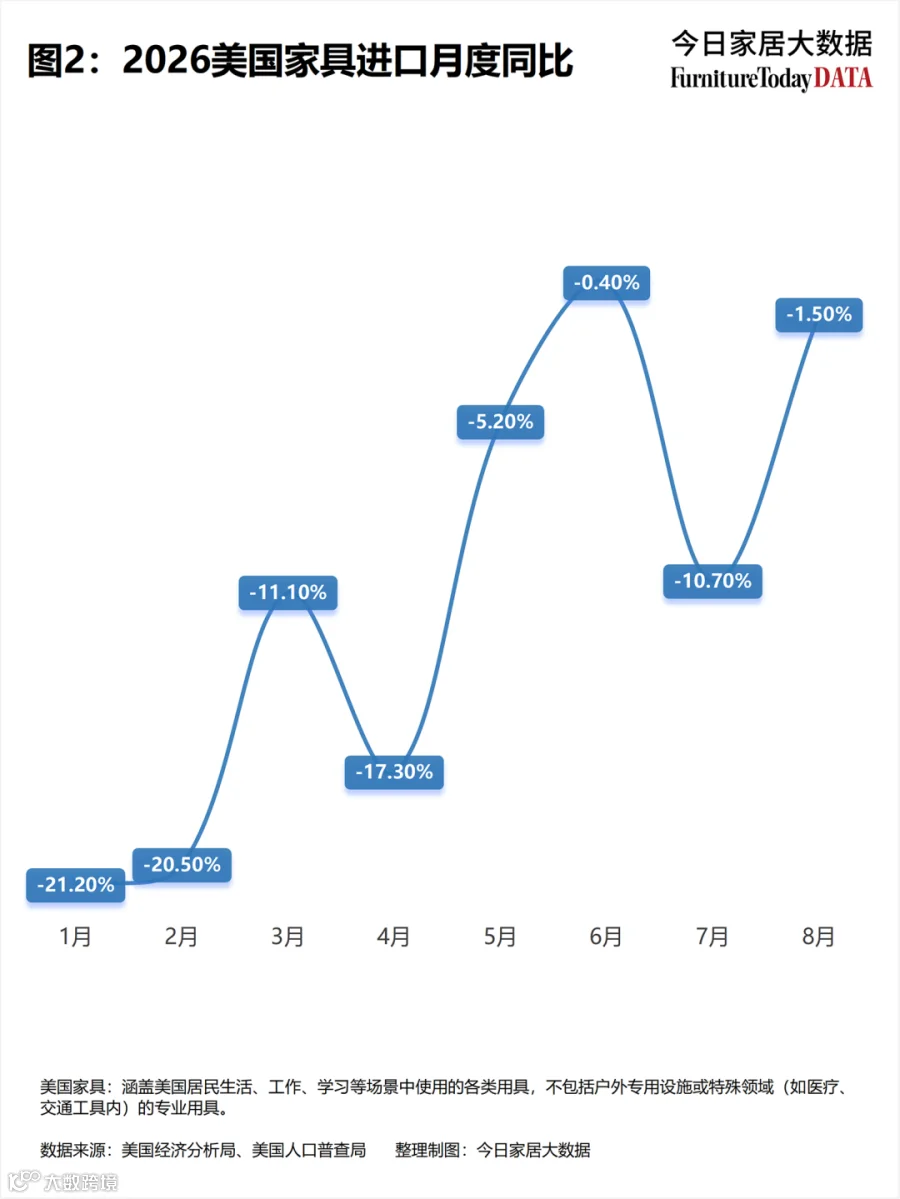
2026年前8月,美国进口家具总额为320.5亿美元,同比下降11.4%。自2015年以来,美国家具进口市场在经历疫情期的快速扩张后,规模已回落至2015年以前水平。按当前趋势推算,2026年全年美国家具进口额预计约为480亿美元,较历史峰值减少近三成。

然而,月度数据显示降幅正在缩窄。8月单月家具进口额同比下降1.5%,跌幅较上月进一步减小,显示出市场触底企稳的迹象。
进口来源国格局生变:中国承压,越南遭分流
美国前三大家具进口来源国仍为越南、墨西哥和中国,但三者表现分化明显。前8月数据显示:
- 越南:进口额88.6亿美元,同比下滑10.1%;
- 墨西哥:进口额66.6亿美元,同比下滑1.8%;
- 中国:进口额55.6亿美元,同比下滑24.7%。

虽然中国仍是重要供应源,但降幅远超越南和墨西哥。与此同时,TOP20进口来源中,柬埔寨(+44.0%)和泰国(+17.5%)延续高增长态势,成为新的增量来源。
8月单月数据折射短期动向与长期趋势
8月单月数据更清晰地反映了近期的市场流动:
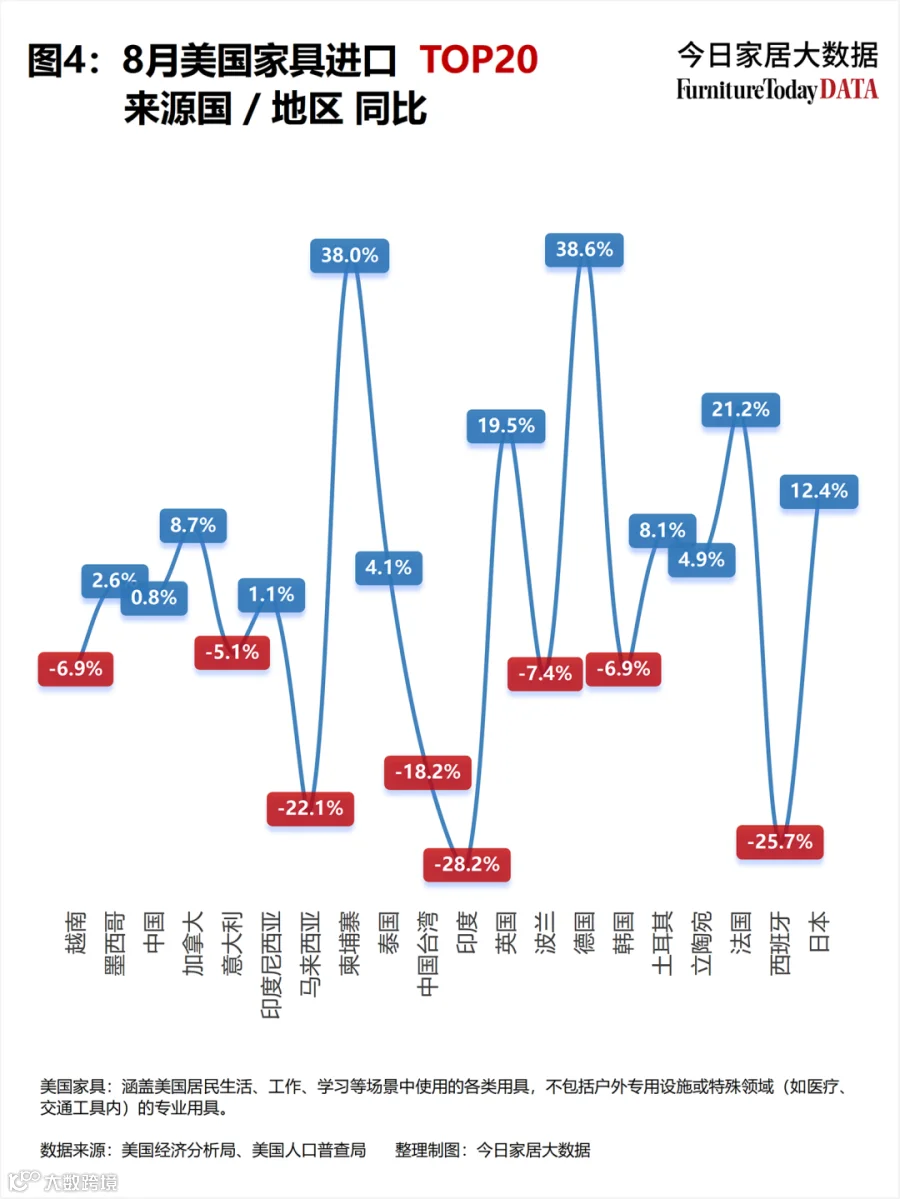
- 墨西哥:同比增长2.6%。得益于美墨加协定(USMCA)框架下的零关税优势,其增长具有制度性支撑。
- 加拿大:同比增长8.7%。受美国自8月19日起对部分家具产品加征50%关税影响,前半月的“抢出口”效应推高了当月数据,这属于短期波动。
- 柬埔寨:同比大涨38.0%。
- 泰国:同比增长4.1%。
- 越南:同比下降6.9%。
数据表明,东南亚内部订单正持续向成本更低的柬埔寨、泰国转移。越南不再是承接美国订单的唯一选择,其自身也正面临被分流的局面。

品类表现分化:木质家具需求显著下降
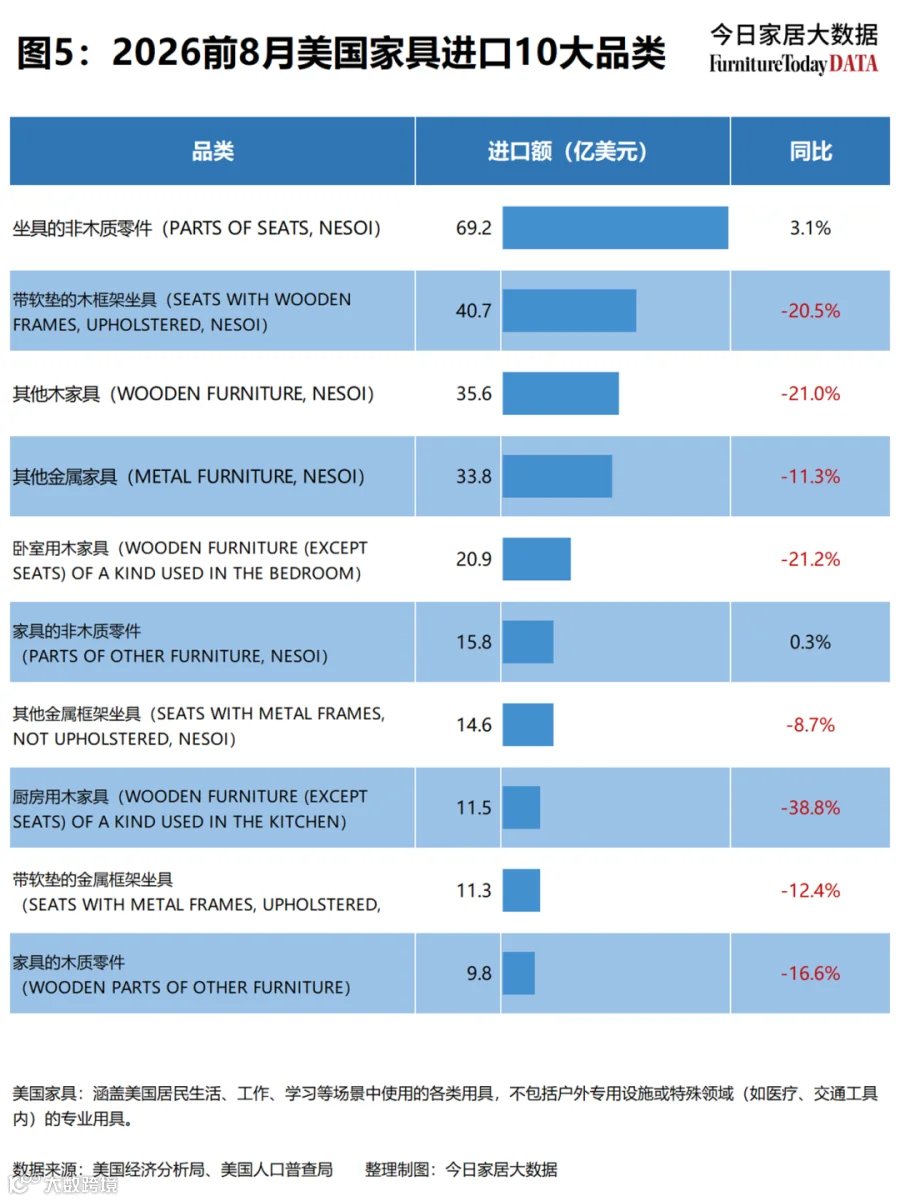
除来源国变化外,不同品类的进口走势也呈现分化。前8月主要品类数据如下:
- 坐具的非木质零件:进口额69.2亿美元,同比增长3.1%,是少数保持增长的品类。
- 带软垫的木框架坐具:进口额40.7亿美元,同比下滑20.5%。
- 其他木家具:(卧室、厨房、办公用除外)进口额35.6亿美元,同比下滑21.0%。
- 其他金属家具:(办公用除外)进口额33.8亿美元,同比下滑11.3%。

结语
美国市场需求依然存在,但竞争格局已发生深刻变化。随着中国、越南进口份额下滑,柬埔寨、泰国凭借成本优势崛起,墨西哥依托近岸及关税红利保持竞争力,美国买家的选择日益多元化。对于中国家具企业而言,面临的挑战不仅是市场总量的波动,更是全球供应链重构下的激烈竞争。