

关注「赛乐出海」,发现全球商机
JCPenney悄然上线第三方平台,美国零售商集体转向“轻资产”模式
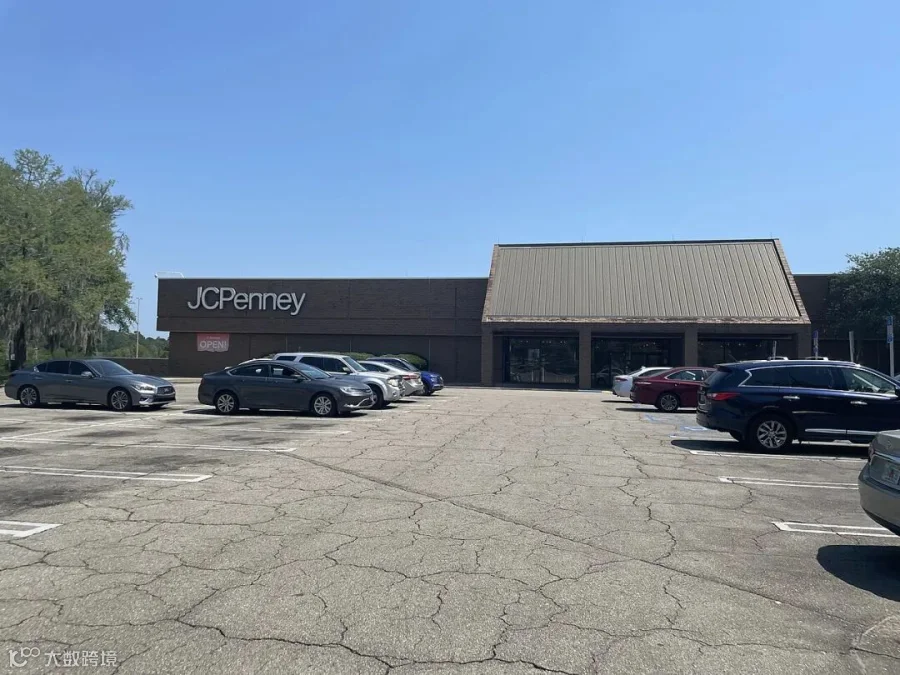
今年6月下旬,美国百年百货JCPenney在官网低调上线第三方电商平台。首批约100家外部卖家入驻,主营服装、鞋履和配饰。JCPenney品牌CEO Michelle Wlazlo表示,这是一项处于测试阶段的“重要新业务”,计划在今年下半年至2027年间逐步扩大规模,品类将延伸至美妆、电子、家居、珠宝和户外用品。
JCPenney并非孤例。过去几年,Target、Macy's、Kohl's、Nordstrom、Lowe's、Best Buy等美国主流零售商纷纷开放网站货架,引入外部卖家。目前,百货、家装及电子类零售商已基本完成这一战略布局。
图片来自网络
JCPenney平台现状与战略背景
JCPenney拥有百年历史,2020年经历破产重整后,于2025年1月与SPARC集团合并成立Catalyst Brands。新集团旗下囊括Aéropostale、Eddie Bauer、Brooks Brothers等知名品牌,年营收超90亿美元,拥有约1800家门店和6万名员工,股东阵容包括Simon、Brookfield、Authentic Brands Group及SHEIN。
在客群定位上,JCPenney聚焦美国中等收入家庭,主打性价比与实用性,区别于Nordstrom和Saks的高端路线。
推出第三方平台的背景是其自营销售持续下滑。数据显示,今年第二季度JCPenney净销售额约13亿美元,同比下降超8%,上半年累计下降6.5%。然而,运动服饰、家具、珠宝和美妆等品类逆势增长,其中家具增幅达41%,运动服饰增长12%,珠宝增长9%。这些增长品类与第三方平台未来的扩展方向高度重合。
官方透露,第三方平台上线以来表现“超出预期”,预计长期将为电商销售带来显著增量。
美国零售商第三方平台发展时间表
根据公开报道,美国主要零售商开放第三方平台的时间线如下:
| 时间 | 零售商 | 情况 |
|---|---|---|
| 2019年 | Target | 上线Target+,实行邀请制 |
| 2022年9月 | Macy's | 上线第三方平台,基于Mirakl系统 |
| 2023年3月 | Kohl's | 试点结束后向全品类卖家开放 |
| 2024年4月 | Nordstrom | 上线线上第三方平台 |
| 2024年秋 | Lowe's | 上线第三方平台,2025年5月接入Mirakl |
| 2025年8月 | Best Buy | 重新上线美国第三方平台,基于Mirakl |
| 2026年6月 | JCPenney | 软上线,首批约100家卖家 |
此外,英国零售商Argos的第三方平台也于今年8月软上线,首批约80家受信卖家,底层同样采用Mirakl系统,并向英国境外注册公司开放申请。
各大平台运营现状对比
Target+:作为最早入局者,策略最为严格。上线一年时仅容纳约109家商家、16.5万个商品,至今保持邀请制。主要补充Target客群需要但实体货架无法容纳的商品,如多变体、大体积或强季节性品类。
Macy's:传统百货中较早大规模布局者。据Mirakl案例数据,Macy's通过该平台新增2000多个品牌,首年增加超22万个商品。
Kohl's:经历小范围试点后,于2023年3月向全品类卖家开放,旨在补充自营之外的选择,品类和品牌数量持续增长。
Nordstrom:2024年4月上线,定位高端时尚。采取“先慢后快”策略,优先确保服务标准,首批入驻品牌包括Dippin' Daisy's、Maison de Sabre等,随后逐步扩大覆盖范围。
Lowe's:2024年秋季上线,2025年5月与Mirakl合作加速扩张。招商重点围绕家装和家居,家具是核心补充品类。
Best Buy:2025年8月重新上线美国第三方平台,三个月内卖家破千家,线上商品数量增至原来的11倍。在加拿大市场,其线上订单约三分之一来自第三方卖家。招商重点在于电子之外的家居办公、户外和厨房用品。
JCPenney:最新入局者,目前处于测试阶段。首批卖家约100家,以服装鞋包为主,计划在未来一年多内逐步放开其他品类。
零售商集体转型的背后逻辑
传统零售扩张品类需自行承担选品、采购、库存及清仓风险。第三方平台模式则由外部卖家提供商品并负责发货,零售商仅抽取佣金,无需占用库存资金。对于亟需修复利润表的零售商而言,这是低成本拓宽品类的有效途径。
针对第三方商品可能冲击自营业务的担忧,Macy's的数据提供了反证:其第三方平台顾客中,90%同时购买自营商品,96%的订单包含至少一件自营商品。这表明第三方商品更多起到引流和补充作用,而非替代。

图片来自网络
技术门槛的降低也是推动因素。法国软件公司Mirakl为Macy's、Best Buy、Lowe's等提供底层系统支持,大幅缩短了零售商的上线周期,同时也使得商品数据和对接方式具备一定的通用性。
平台共性、差异及未来展望
与亚马逊、沃尔玛等开放式平台相比,这批零售商平台呈现以下共性:
一是精选制。多数平台不接受自由注册,而是通过审核或邀请入驻,卖家数量控制在百位或千位级别,远少于亚马逊的百万级规模。
二是品类导向明确。招商紧扣自身客群需求和品类缺口,如Lowe's侧重家装,Best Buy补充非电子品类。品类匹配度往往比卖家规模更影响审核结果。
三是资质要求严格。重点审核美国主体资格、税务银行信息、商品数据规范以及履约退货能力。由于消费者将第三方服务视为零售商整体体验的一部分,退货处理能力尤为关键。
各平台的主要差异在于节奏和开放程度。Target+和Macy's规则成熟;Best Buy和Lowe's处于快速扩张期;JCPenney和Argos尚在测试磨合。在对境外卖家的政策上,Argos明确接受英国境外公司注册,而美国平台普遍要求具备美国本地主体和履约能力。
展望未来一两年,JCPenney的品类放开节奏、Best Buy对国际卖家的政策调整以及Argos的扩张速度,将是值得关注的行业变量。

END
