文 | Tiana
2026年上半年,独立广告技术(AdTech)行业呈现高度分化态势。
AppLovin营收增长近56%,净利润超24亿美元;The Trade Desk增速降至个位数且利润下滑;Criteo面临全面承压;Magnite因押注流媒体广告表现回暖;PubMatic二季度显现复苏迹象。
宏观层面,广告主并未停止为技术付费,但拒绝为缺乏独家数据、流量和效果能力的“中间环节”买单。能够直接提升转化、掌握优质媒体资源或建立数据闭环的平台获得更多预算;仅提供标准化程序化交易服务的平台,定价权持续受到挤压。
AppLovin:算法驱动的效果广告基础设施
五家公司中,AppLovin在规模、增速和利润率上均遥遥领先。
2026年上半年,AppLovin实现营收37.66亿美元,同比增长55.8%;净利润24.72亿美元,调整后EBITDA达31.71亿美元,同比增长62.1%,利润率约84%。同期经营活动现金流为21.60亿美元。其业务形态已超越传统依靠交易量收取服务费的模式,更接近一家由算法驱动的效果广告基础设施。
AppLovin的核心优势在于将广告投放、用户预测、媒体变现和效果反馈整合在同一系统内。广告主购买的不仅是展示,更是一套能根据转化结果动态调整出价和受众的算法。效果越易量化,平台价值越易证明,从而从预算中获取更高收入。
这也解释了其盈利能力为何远超传统DSP和SSP。传统平台需在多方间分配价值,而AppLovin将关键环节留在自有体系内。但其高速增长主要证明“效果广告算法”的价值,因其具备独特的移动应用数据积累和分发能力,并不代表所有广告技术中间商都能复制此利润水平。
The Trade Desk:增长仍在,但质量减弱
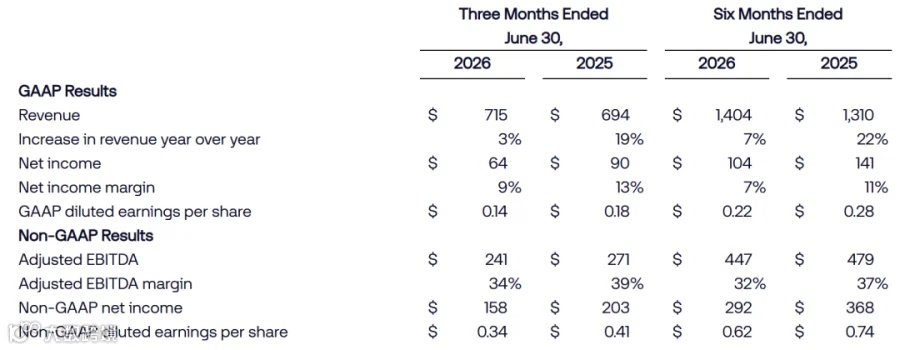
The Trade Desk是典型的独立DSP。2026年上半年,公司营收14.04亿美元,同比增长7.2%;GAAP净利润降至1.04亿美元,下降25.9%;调整后EBITDA下降6.5%至4.47亿美元,利润率由37%降至32%。
客户留存率虽保持95%以上,但支出增速放缓。上半年平台运营费用增加24.7%,销售和营销费用增长10.4%,均快于收入增速。公司在维护平台、推动客户迁移及拓展CTV、零售媒体和身份识别业务上投入巨大,但尚未转化为相应收入。
压力来自两端:Google、Amazon、Meta等封闭平台提供全链路闭环;广告主和大型代理商压缩供应路径以减少不透明费用。The Trade Desk需继续证明:绕开封闭平台,通过开放互联网投放能获得更好的效果和透明度。
Taboola:拥有开放互联网流量,难复制高利润