

01|美国进口量8月或已见顶,11月预计明显回落
NRF供应链与海关政策副总裁Jonathan Gold指出,今年美国进口旺季提前至5月启动,并持续贯穿夏季及初秋,各月货量维持高位且波动不大。尽管最终数据仍有调整空间,但年度最繁忙的进口时段大概率已经过去。
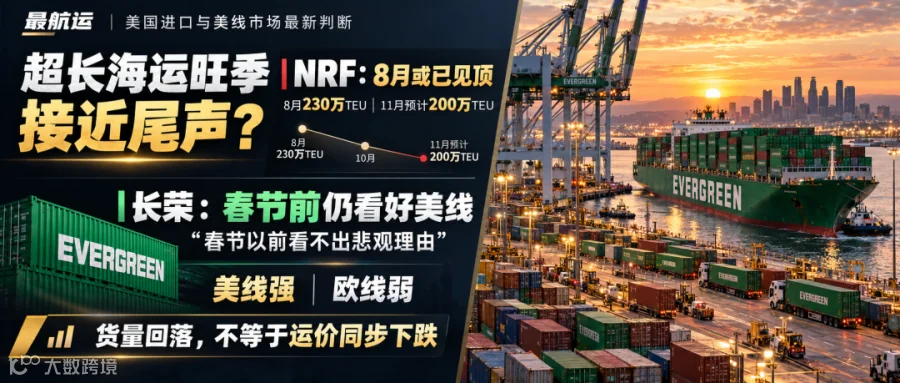
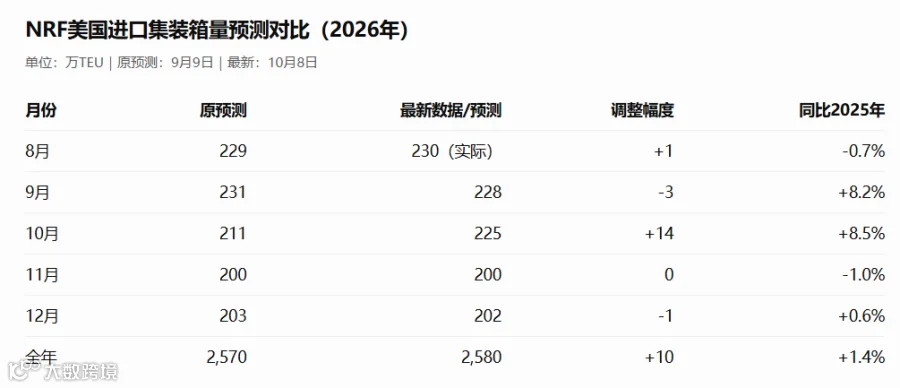
数据显示,美国主要港口8月进口集装箱量约为230万TEU,较7月微增,极可能成为全年最高点。值得注意的是,NRF将9月进口量预测从上月预估的231万TEU下调至228万TEU。
根据最新预测,10月美国进口量将降至225万TEU,11月进一步下滑至200万TEU,12月小幅回升至202万TEU。这意味着,美国进口量在10月前将维持相对高位,直至11月才出现显著的季节性回落。
最航运整理NRF月度预测报告变化
PIERS统计数据显示,今年4月至8月,美国自亚洲进口的集装箱货量由149万TEU增至179万TEU,增幅约20%,其中约半数通过洛杉矶和长滩港入境。持续高位的货量导致两港熟练码头工人供应趋紧。
Hackett Associates创始人Ben Hackett分析称,尽管近期美国主要经济指标持平或微跌,消费者信心降至多年低位,但消费支出仍具韧性。消费者对经济前景的谨慎态度并未转化为终端需求的明显萎缩。
02|长荣:美线订舱仍然乐观,看好明年长约价格
相较于NRF对整体进口量的预测,长荣海运对春节前的美线市场持乐观态度。长荣总经理吴光辉在10月8日的法人说明会上表示,今年航运旺季提前启动并延续至9月,第三季度货量高位运行,推动运价显著上涨。
从当前订舱情况看,11月前的货量表现强劲。若11月能平稳度过传统淡季,12月将迎来春节前出货高峰,预计第四季度营收有望同比小幅增长。吴光辉强调:“就美线而言,春节前看不出任何悲观理由。”
长荣认为,美国主要港口进口量创新高,库存水平偏低,主要客户对未来需求持正面看法。此外,随着美国关税政策调整,进口商可能获得约1600亿美元退税。若这笔资金用于降低终端商品价格或补充库存,有望进一步刺激进口需求,但实际效果取决于政策落地情况。
在运价方面,目前美线现货运价明显高于去年第四季度的长约谈判价格,因此长荣看好明年长约价格将高于今年。不过,明年第二季度市场能见度有限,通胀、潜在加息风险以及2028年到期的美国西岸码头工人合同等因素,均可能影响后续市场走势。
财务数据显示,长荣9月合并营收为497.11亿新台币,环比增长1.48%,同比增长63.75%;前9个月累计营收3384.49亿新台币,同比增长15.36%。
03|美线强、欧线弱,欧洲货量增长却未能支撑运价
长荣指出,当前集装箱航运市场呈现“美线强、欧线弱”格局。货量方面,远东至美国航线增长约5.1%,欧洲航线增长约12.2%。尽管欧线货量增幅更高,但两条航线的运价走势分化明显。
受美伊冲突影响,欧洲线运价在4月显著上涨,但7月后逐周回落。随着部分船公司恢复红海及苏伊士运河航行,第四季度欧线运价相对偏弱,但长荣认为仍处于健康水平,且高于去年同期。
针对苏伊士复航,吴光辉指出,红海地缘政治风险尚未根本消除。部分船公司倾向于让欧洲方向去程船舶绕行好望角,而亚洲方向回程船舶通过苏伊士运河,以缩短航程,争取春节前的亚洲出口货量。
然而,苏伊士复航并不意味着此前被绕航占用的运力能够立即全部回归市场。目前全球主要港口拥堵严重,新加坡码头使用率已超过90%,船舶集中抵港与港口处理能力受限导致滞港时间延长。即使苏伊士复航缩短航程,释放的部分运力仍可能被港口拥堵所吸收。
此外,今年燃油成本显著高于2024年,港口拥堵进一步增加了船舶周转成本。因此,当前航运市场不能单纯依据货量变化来判断运价走势。
截至目前,长荣拥有242艘船舶,总运力约204万TEU,全球排名第七,市场份额约5.9%。公司计划到2030年将船队规模扩大至约290艘、274万TEU,其中双燃料船55艘,占总运力约32.8%。