

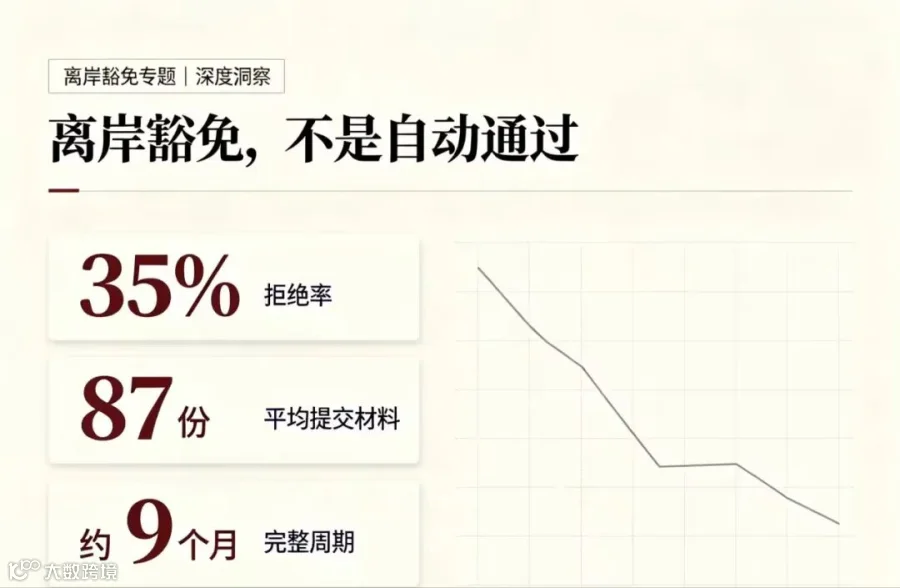
注册香港公司并不意味着离岸收入自动免税。2026年,香港税务局对离岸豁免申请的拒绝率升至约35%,较上年增长10个百分点。一套完整的申报平均需提交约87份材料,经历2至3轮问询,耗时约9个月。一旦申请被驳回,企业需按8.25%至16.5%的利得税税率补缴税款及罚息。
香港利得税机制与离岸豁免核心逻辑
香港利得税实行两级制:法团首200万港元应评税利润税率为8.25%,超出部分为16.5%。离岸豁免的核心在于证明利润完全产生于香港境外,经税务局批准后方可免税。这并非简单的表格填写,税务局将对业务链路进行逐项核查。以下解析七条硬性条件及其触发后果。
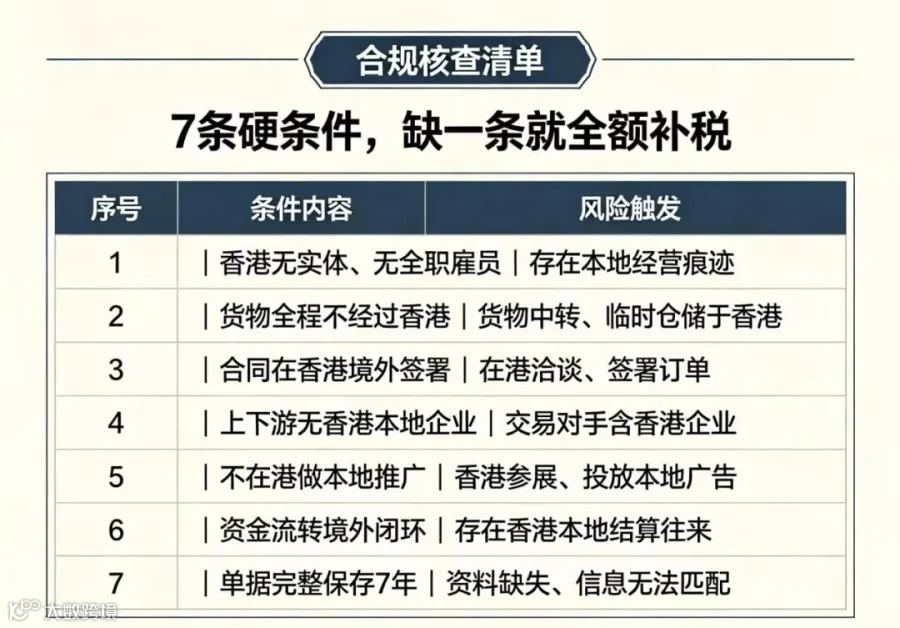
离岸豁免七大硬性条件解析
条件一:香港无实体运营及全职雇员
触发情形:公司在香港租赁办公室、仓库、样品展厅,或雇佣本地全职员工(哪怕仅一人)。
后果:存在本地经营痕迹,豁免申请直接驳回。仅保留法定秘书注册地址是被允许的,但该地址不得用于接收业务信件以外的经营活动。
条件二:货物全程不经过香港
触发情形:采购、仓储、运输、发货全流程中,任何环节涉及香港入境、中转、分装或临时仓储。
后果:税务局认定存在香港物流节点,豁免申请驳回,利润全额征收利得税。这是跨境电商卖家最高发的驳回原因。
条件三:所有合同在香港境外签署
触发情形:购销合同、形式发票(PI)的签约洽谈在香港境内完成,包括在香港咖啡厅签署合同。
后果:合同签署地是判断利润来源的核心证据。税务局将认定利润部分或全部来源于香港,豁免不成立。
条件四:上下游无香港本地企业关联
触发情形:供应商或客户中,有任何一方为香港注册公司或香港税收居民。
后果:税务局认定交易链条与香港有实质关联,豁免申请被驳回。
条件五:不开展任何香港本地推广
触发情形:参加香港本地展会、投放本地广告、开发本地客源或运营香港线上店铺。
后果:认定存在香港本地获客行为,利润被视为来源于香港,豁免不成立。
条件六:资金流转全程境外闭环
触发情形:使用香港银行账户收付款本身合规,但若交易对手涉及香港本地账户结算,或存在香港本地现金交易。
后果:税务局将追查该笔结算对应的利润来源,豁免申请可能被部分或全部驳回。
条件七:完整留存全套业务单据至少7年
触发情形:合同、发票、报关单、提单、银行水单、对账资料缺失,或时间、金额、主体信息不一致。
后果:税务局直接剔除相关开支,按最高税率估税。单据不闭环是问询函中的高频问题,材料补不齐将导致豁免失败。

FSIE经济实质要求:被动收入的新门槛
自2023年1月1日起,香港实施外地收入豁免征税机制(FSIE),2024年扩展至涵盖处置收益。该机制针对股息、利息、知识产权收入、股权处置收益四类被动收入。若香港公司收取此类境外收入,不再无条件免税,需满足以下任一条件方可获得免税资格:
- 路径一:持有境外公司不低于5%股权,且被投公司所在地实际税率不低于9.9%。
- 路径二:在香港拥有固定办公场地、至少2名全职员工,且每年本地支出不低于200万港元。
若两条路径均无法满足,这四类被动收入将按16.5%征税。香港税务局强调,地域来源征税原则与经济实质要求独立考虑,两者均需满足。

离岸豁免与零申报的本质区别
离岸豁免:通过正常做账审计、完整举证,获得税务局书面批复免税。
零申报:有银行流水但不报税、无审计报告。自2023年起,香港已全面禁止单纯零申报。违者将面临罚款、账户冻结及董事列入黑名单等处罚。
需注意,审计报告必须由香港会计师公会注册的执业会计师签署方为有效,内地会计师事务所出具的报告在香港不具备法律效力。
平台端审核同步加码
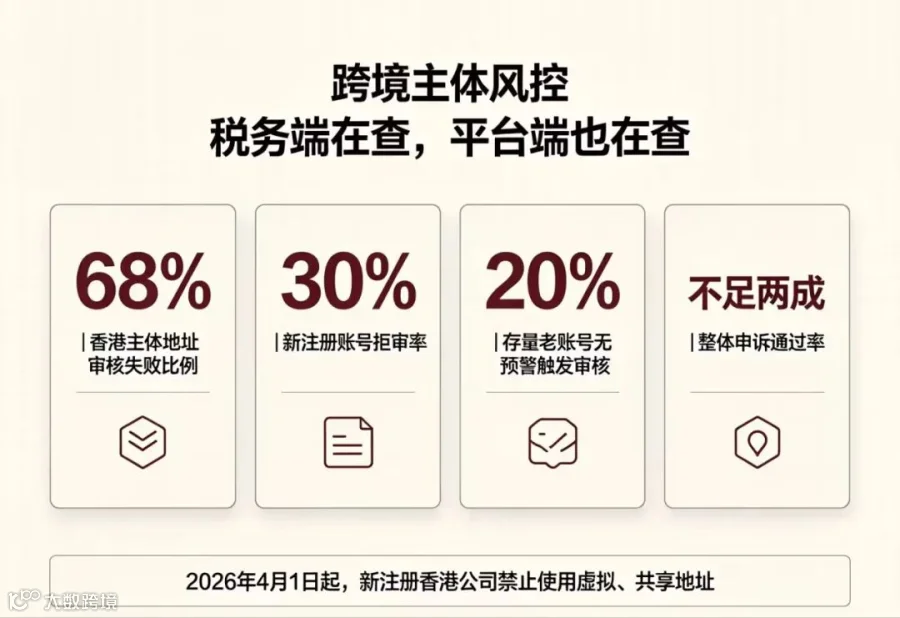
随着香港税务局收紧离岸豁免,亚马逊等平台对香港公司注册主体的地址验证也在同步加强。数据显示,近三个月香港主体地址审核失败比例达68%,新注册账号拒审率突破30%,约20%的存量老账号无预警触发审核,整体申诉通过率不足两成。自2026年4月1日起,新注册香港公司已全面禁用虚拟及共享地址。
这意味着跨境电商从业者不仅面临税务局的离岸豁免审查,还需应对平台的经营地址核验。核心要求始终一致:信息真实,单据闭环。
成本考量与建议
离岸豁免的申报支出和维持单据闭环的日常运营成本,对不同体量卖家的影响差异显著。年利润百万级别以上的企业,节省的利得税通常能覆盖相关支出;而对于年利润较低的企业,综合成本占比可能过高。因此,企业应根据自身规模审慎选择税务处理方案。
归根结底,注册香港公司只是起点,单据闭环才是决定离岸豁免能否走通的关键。