


最近收到一个亚马逊卖家咨询,是非常典型的远程销售 / 亚马逊自动开票场景,很多欧洲站卖家都会混淆:发货国、到货国、开票国家三者的关系,今天拿这个真实案例拆解。
案例背景
✅ 业务链路:货物从意大利仓库发出,送到西班牙买家(IT 发货 → ES 到货)✅ 数据载体:该笔订单记录在亚马逊 9 月 VTR 申报文件内 ✅ 现状:亚马逊系统自动生成了意大利 VAT 发票✅ 卖家诉求:不想用意大利发票,希望改成西班牙 VAT 发票,咨询是否可以操作。
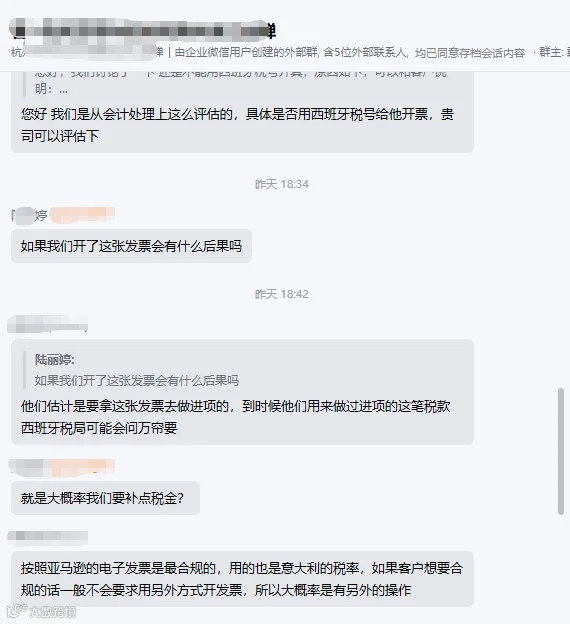
核心问题:能不能直接换成西班牙发票?
结论先行:不能随意把这单发票更换为西班牙 VAT 发票。
发票开票主体、适用 VAT 国家,不是卖家 “想选哪个国家就开哪个”,判断依据是该笔交易增值税纳税义务发生地,核心看两点:货物实际发货国、货物移动轨迹。
本案例:货从意大利(IT)仓库出库,跨境运输到西班牙终端买家。 货物是从意大利境内发出,属于意大利出库的远程销售至西班牙。 在这个物流链路下,增值税纳税义务发生在发货国意大利,因此亚马逊系统自动开具意大利 VAT 发票,本身符合这条交易的场景逻辑。
简单理解:货从哪个国家仓库发出去,就由该国 VAT 号开票,不是看买家在哪个国家。到货国西班牙只是收货地,不代表这笔销售的纳税地自动切换到西班牙。
什么时候才需要开具西班牙 VAT 发票?
货物从西班牙本地仓库发货给西班牙买家(本地销售);货物从欧盟其他国家发货到西班牙,远程销售额度超过西班牙远程销售阈值,卖家在西班牙注册 VAT,选择在西班牙申报缴税;
⚠️ 重点区分:就算远程销售超阈值,在西班牙申报缴税,也不等于可以随意修改发票的开票国别。发票信息必须匹配真实货物流,不能为了满足主观需求,反向修改发票国家。
那卖家现在有什么可选方案?
方案一(优先):沿用亚马逊开出的意大利发票 按照真实 IT→ES 货物流,用意大利 VAT 发票入账、申报;这笔订单在意大利 VAT 申报中做远程销售申报,同时关注西班牙远程销售累计额度。方案二:核查是否存在亚马逊系统错误 如果卖家能提供完整物流凭证(出库记录、物流轨迹),证明亚马逊 VTR 文件的发货国信息录错,真实货物不是意大利发出,才可以向亚马逊申请更正订单信息,由亚马逊重新开具对应国家发票。 👉 前提:必须是系统数据错误,不是单纯 “卖家不想要意大利票”。没有真实证据证明物流信息有误,亚马逊不会更改发票。
❌ 不推荐操作:
风险:一票两开、货物流和发票信息不匹配,属于税务不合规。一旦被意大利或西班牙税局稽查,会面临罚款、VAT 号冻结,同时亚马逊也会核验 VTR、发票、物流三者一致性。

延伸避坑要点(卖家高频误区)
VTR 文件是税局稽查核心材料,VTR 里的发货国、到货国,要和发票、物流单三者对应,三者信息冲突是欧洲 VAT 稽查的高频触发点。亚马逊自动开票(Amazon VAT Calculation Service)是系统根据登记的仓库地址 + 物流发货地自动判定开票国家,不是人工可选。远程销售≠收货国开票:远程销售是 “发货国收税,当销售额超过阈值后,转移到收货国缴税”,纳税地转移 ≠ 发票自动换国家,发票仍然要匹配货物出库地点。不要为了方便申报,人为调整发票国别,货物流是欧盟税局判断增值税义务的第一准则。
文末小结
IT 仓库发货到西班牙买家,亚马逊自动开具意大利发票,属于符合货物流的正常开票结果。单纯因为客户想要西班牙发票,是不能更换开票国家的。只有 VTR 文件的发货国信息本身录入错误,凭物流凭证向亚马逊申请更正订单数据,才有可能重开发票。欧洲 VAT 合规,货物流、发票、申报数据三者必须统一。
提醒:本文仅为案例合规科普,不构成个性化税务建议,不同卖家的注册情况、远程销售额度、仓储布局不同,建议结合自身税号方案评估

合规资讯请留言