Similarweb最新数据显示:9月Lazada与Shopee在东南亚六国站点的合计访问量为5.405亿次,环比下降7%,同比下滑4%。
这是连续第四个月下滑。其中泰国站两家平台跌幅均超过10%,本土平台也同步降温,Tokopedia环比下降10.6%,Tiki下降6.6%。
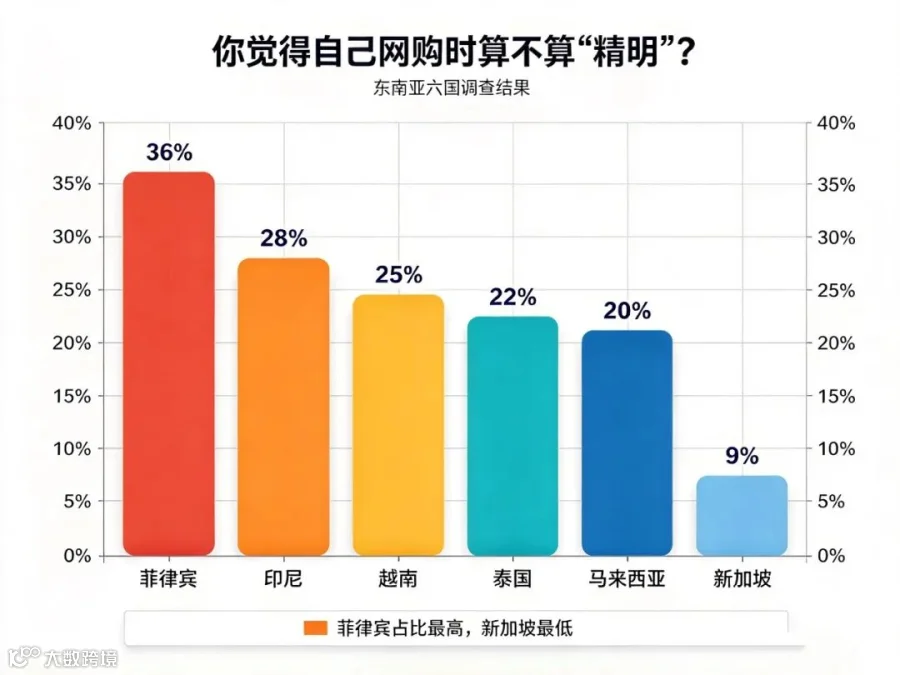
与此同时,Lazada与Cube Asia联合发布的《2026年东南亚智能消费者》报告提出了"精明消费者"这一群体概念。数据显示,36%的菲律宾人认为自己购物很"精明",而新加坡这一比例仅为9%。"精明消费者"每月网购支出比普通消费者高出31%,53%的人更常在官方店铺(如LazMall、Shopee Mall等)下单,47%的人愿意为更强的购买保障支付额外费用。
一方面是逛的人越来越少,另一方面是留下来的人越来越挑剔。这两件事在同一周出现,实则讲述了同一个故事。
流量连跌四个月,不能简单归咎于"9月是淡季"。串联这几个月的情况来看,至少有两股力量在同时起作用。
最直接的分流来自内容电商。访问量下降并不一定代表消费意愿降低,有可能是用户根本没打开Shopee,就在TikTok内完成了交易闭环。例如,一位曼谷的年轻妈妈想买婴儿湿巾,她可能没有打开Shopee搜索,而是在刷TikTok时看到育儿博主的测评视频,点击链接直接下单——这跳过了传统的货架电商流程。Similarweb统计的是网站访问量,当消费者在内容平台上花费的时间越多,打开Shopee和Lazada的次数自然就会减少。
但内容电商只能解释"分流"现象,无法解释"消费者为什么不再逛了"。
更深层的变化在于消费行为本身。过去,消费者习惯凑满减,将一周所需的商品积攒到一次下单。现在,他们发了工资先买一件,用完了再买下一件,不再为了包邮门槛强行凑单。瑞银(UBS)最新调查显示,今年印尼Shopee受访商家的平均客单价同比下降19%,TikTok Shop也下降了9%;马来西亚电子商务总商会总会长傅大伟指出:消费者正在从"大单低频"转向"小单高频"。
消费者带着明确目的打开App,搜索、比价、下单、离开,整个流程被压缩到几分钟内。访问量自然会下降。
如果只看访问量,很容易得出"东南亚市场不行了"的结论。但Lazada和Cube Asia的报告提供了另一个视角。
报告向六国6000名消费者提问:你觉得自己网购时算不算"精明"?
结果显示:菲律宾占比最高,达36%;印尼28%,越南25%,泰国22%,马来西亚20%,新加坡仅9%。
这可能会让人疑惑:新加坡是东南亚最成熟、人均收入最高的市场,消费者应该最懂行,为何"精明"比例反而垫底?
拆解"精明"这个词就能明白。
这里的"精明"并非指智商高,而是指在每笔订单前反复比价、翻阅真实评价、跨平台蹲守优惠券、犹豫再三才付款的状态。
新加坡人之所以不这样做,是因为他们收入高、选择多、价格敏感度低。买个手机壳是3新币还是5新币,对他们来说不值得花20分钟去比较。"不精明"的背后,是消费的从容。
菲律宾消费者则恰恰相反。36%这个数字背后,是大量消费者在每笔网购前都要仔细掂量——由于COD货到付款占比高、退货率高,大家害怕买错、踩雷或货不对板。因此,他们在下单前要做足功课,等待折扣,并查看差评中他人的反馈。
"精明"不是一种性格,而是一种被钱包训练出来的本能。
举个典型例子:一位胡志明市的消费者想买一款护肤品,她不会直接在Shopee上搜索,而是先去TikTok看测评、去Facebook群组问口碑、甚至去品牌官网核对成分表。确认无误后,她才回到Shopee或Lazada的官方店下单。整个过程她打开了四个App,但只在一个平台完成了购买。
报告中还有几组数据值得关注:
🔴 58%的精明消费者每周网购数次,普通消费者这一比例只有35%;
🔴 在整个东南亚,只有13%的精明消费者愿意为了折扣放弃购买保障,14%愿意放弃正品信号;
🔴 83%的精明消费者经常在站外发现商品,普通消费者只有42%;91%会在站外核实产品和卖家信息。
他们打开App的目的不是"逛",而是"确认"——确认产品值得买、卖家值得信、这笔钱花得值。
虽然访问量下降了,但每一单的"含金量"在上升。Lazada越南9.9大促的数据印证了这一点:超过100美元的订单占越南大促GMV的42%;同期LazMall占越南总订单的76%,仅次于新加坡。
将总量拆分来看,各市场的走向差异很大。
举例来说更加直观:一位在泰国经营家居用品的卖家发现,过去两个月广告费没少花,转化率却一直在下降。他后来意识到,泰国消费者越来越多地在TikTok上被内容种草后直接下单,货架电商的"搜索-比价-加购"路径被绕开了。泰国是本次下滑最严重的市场,Shopee和Lazada跌幅均超过10%。
而越南则正好相反。Lazada越南站逆势上涨18.5%。越南电商市场仍处于高速增长期,据越南工贸部数据,2026年上半年越南B2C电商交易额达139亿美元,同比增长17.9%。越南消费者对货架电商的依赖度仍较高,内容电商的替代效应尚未完全显现。
本土平台的同步降温也说明:流量下滑并非Shopee和Lazada独有的问题,而是整个东南亚货架电商面临的共同挑战。
但不同市场的变化速度不同。精明消费者占比最高的菲律宾和印尼,"精准购买"习惯已经形成;占比最低的新加坡,消费者行为的变化才刚刚开始。同一套运营策略在不同市场的效果将会越来越分化。
第一,把"访问量"从核心看板里拿掉。
访问量下降不等于生意变差。精明消费者在减少"闲逛"时间的同时,增加了单次消费金额和购买频次。与其盯着大盘流量焦虑,不如关注老客复购率、官方店转化率、客单价变化——这三个指标比"今天有多少人访问"重要得多。
第二,把"让人放心"做成核心竞争力。
精明消费者愿意为"官方店"三个字多付钱——因为他们不想为了省几万盾,去赌一个陌生店铺会不会发货。53%的精明消费者更常在官方店下单,47%愿意为保障多付钱。这不是简单的"品牌溢价",而是消费者在主动降低决策风险。完善店铺资质、突出售后保障、让消费者"买得安心",比单纯降价更有效。
第三,放弃"一套打法覆盖六国"的幻想。
泰国和越南的流量走势截然相反,菲律宾和新加坡的消费者成熟度差距悬殊。在菲律宾,消费者已习惯"先验证再下单",官方店资质和评价体系比价格更重要;在新加坡,"全网最低价""亏本冲量"效果有限,消费者看重的是品牌感、正品背书和送货速度。同一个产品、同一套详情页、同一个定价策略打遍六国的日子已经结束了。
流量连跌四个月,消费者在购物车前变得越来越"精",其实是在把行业往回拽——拽回产品本身、拽回服务本身、拽回"这单到底值不值"这个最朴素的问题。
现在逛的人少了,但认真买的人还在。这批“精明消费者”不是来薅羊毛的,他们愿意为确定性多付钱,愿意为信任买单。
接住这批人,比盯着大盘流量焦虑有用得多。
你的店铺最近流量变化如何?欢迎评论区分享。