



方法一:【外贸企业调整申报】+《出口货物退运已补税(未退税)证明》
注意点:
1、调整录入里退运的报关单和其它正常报关单的退税申报同时录入且在同一批次,相抵后是正数
2、如调整录入的是单独的或是负数的情况,属于方法二
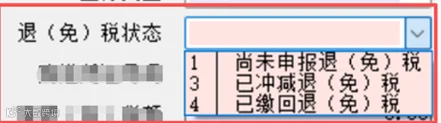
3、做调整录入时,【退免税状态】选《已冲减退(免)税》,有些专管员也会要求选《尚未申报退(免)税》
方法二:电子税务局线上补税+申请《出口货物退运已补税(未退税)证明》
注意点:
1、首先外贸企业单独做【外贸企业调整申报】
2、产生负数后,在电子税务局做线上补税处理,然后申请《出口货物退运已补税(未退税)证明》
3、做调整录入时,【退免税状态】选《已缴回退(免)税》

其他事项:
2、如果转内销,进项票需抵扣,可做进项凭证回退,然后再做对应的进项抵扣,或在发生内销货物的当月向主管税务机关申请开具《出口货物转内销证明》,在下一个增值税纳税申报期内,将对应的进项税额转入允许抵扣范围,作为进项税额抵扣内销业务的销项税额。
部分退运的情况如何处理(以下转自其它平台信息)

注意点:如需供应商配合红冲,在做调整时,【外贸企业调整申报】和其它报关单数据,在做退税申报时,需同时录入且在同一批次,相抵后是正数的情况下做,如是负数,需补缴税款,可能会导致供应商无法开具红字发票。


