


全球飞机维修是门约1100亿美元的生意,发动机占近一半、亚太增长最快。中国工程师从拿字典入行到让全球飞机飞进海南机库——产业分布、主要公司、三层结构与C919机遇,一篇讲透。
走进海口空港综合保税区的一站式飞机维修产业基地,你会看到一幅奇特的画面:来自匈牙利、泰国、越南、韩国的飞机,安静地并排停在定检机库里——匈牙利的空客A330货机在做12年检,韩国的新客户在改客舱线路,泰国的宽体机在喷漆。 它们都飞了几千公里,专程来中国"看病"。
30多年前,中国工程师修飞机还要拿着字典逐句翻译英文手册,规章全按美国FAA、欧洲EASA的标准来;今天,这里的中国工程师,正在给全球航司的飞机做最高级别的定检。
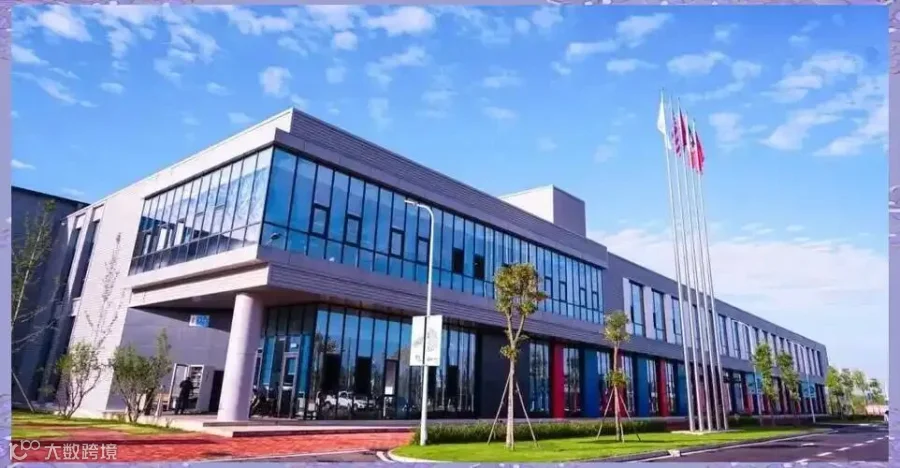
截至2026年6月,这个中国首个一站式飞机维修基地累计完成超3000架次维修,服务国内外超50家航空公司及租赁公司;海航技术的境外维修订单,已经排到了年底。
全球版图:一门千亿级的"手艺生意"
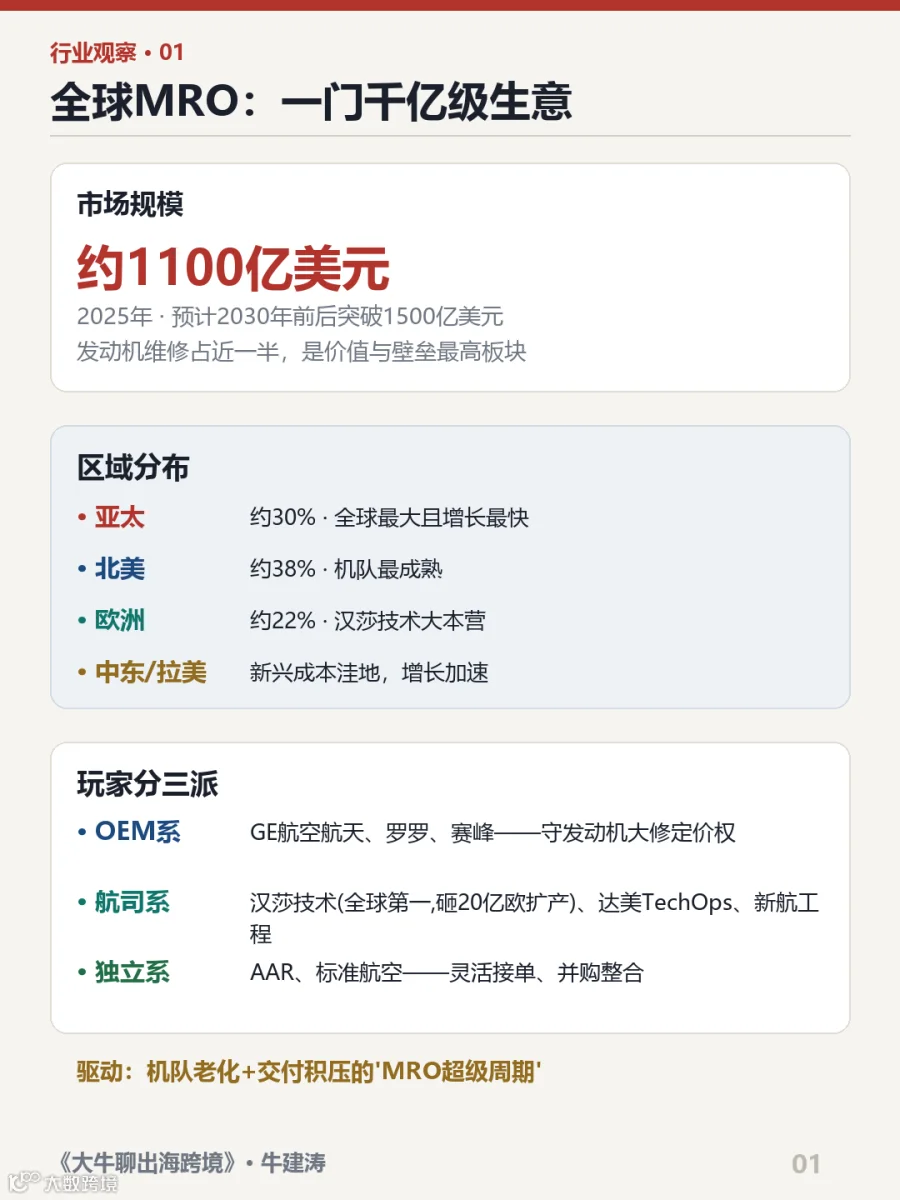
先把镜头拉远。全球航空维修(MRO,维护、修理与大修)市场,2025年规模约1100亿美元,预计2030年前后突破1500亿美元——差不多是每年修出一个"中等航空公司集团"的体量。
这门生意有个鲜明的结构:发动机维修占近一半,是价值最高、壁垒也最高的板块;机体维修、部件维修、航线维护平分剩下的江山。地理分布上,亚太是全球最大也增长最快的区域,约占三成——理由很简单:全球约三分之一的新飞机交付在了亚太,机队年轻但基数庞大,大批飞机将陆续迎来首轮深度定检。
玩家也分三派:
OEM系(GE航空航天、罗罗、赛峰,守着发动机大修的定价权)、
航司系(汉莎技术——2025/26全球排名第一的商用MRO,正砸20亿欧元扩产;达美TechOps、新航工程)、
独立系(AAR、标准航空等)。
欧美主导格局延续了几十年——但现在,中国正在撬动它。

中国的故事:从字典到数据手册
中国MRO的历史,是一部"反向攀登史"。上世纪八九十年代,飞机修不好、航材买不起、手册看不懂,中国工程师拿着字典啃FAA规章,从航线维护一点点做起。跟随波音、空客的维修合作,一代人积累了全套国际主流机型的维修经验,从"拿着字典"到"拿着数据手册",从修零件到修整体。
今天的格局分三层。
机体维修,中国已经站上第一梯队:Ameco、山东太古(2026年1月成为全球首家获C919高级别定检许可的独立机体维修企业)、GAMECO(国内首家具备C919完整维修能力)都具备国际竞争力。

发动机维修,是短板也是突破口:国内在役GE/CFM发动机超7800台,核心部件一度要返厂美国,周转周期延长47%;但四川国际(SSAMC)已拿下LEAP全系列认证,规划年修300台。
航电维修,仍是最薄弱的一环。

海南模式:政策当杠杆,撬动全球订单
为什么全球航司愿意飞来海南?答案是一门"政策算术"。
进境维修飞机免缴保证金、维修航材保税、进口设备零关税、暂时进境维修允许内销——几项叠加,为航司省下10%到15%的维修成本。加上美兰机场海关"7×24小时"绿色通道,通关时间从7到10个工作日压缩到1至2天。 对企业来说,这不是优惠,是实打实的竞争力。
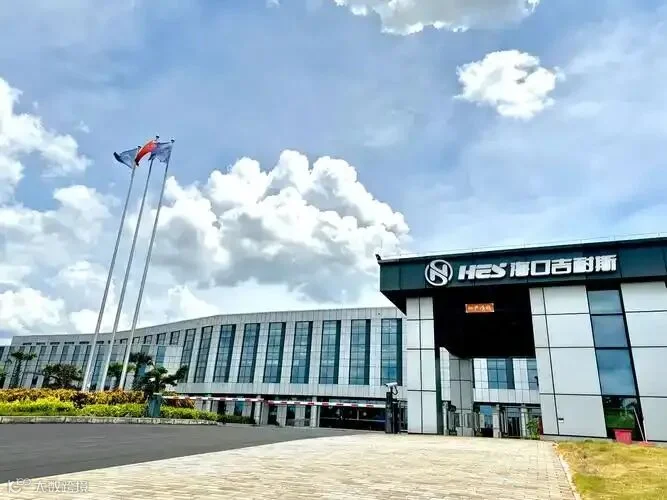
效果写在报表上:2025年海口空港综保区航空维修营收超63亿元,同比增长21%;2026年上半年保税维修进口货值361亿元,同比增长33.8%。基地里,吉耐斯航发已完成38台GEnx-1B发动机大修并取得欧洲EASA许可,成为中国大陆唯一的全等级授权服务商;空客参与共建的航材超市备了14万件航材,把全球航司2到3个月的等件时间,压缩到"家门口随取"。
机遇:C919把时间表从"可选项"变成"必选项"
更大的机会藏在国产飞机里。截至2025年底,中国民航在册运输飞机4574架;2025年国内商用飞机MRO市场规模已达248亿美元,预计2044年达638亿美元,成为全球最大区域市场。
C919是关键变量:已交付37架,2026至2028年三大航将再引进63架。按设计规律,首批C919将在2028至2034年密集进入首次发动机大修窗口——谁先建起C919的发动机大修能力,谁就锁定了未来十年国内最稳定的维修订单。目前C919航材国产化率已从零做到40%,商飞签下120亿元MRO合作,这条路才刚开头。
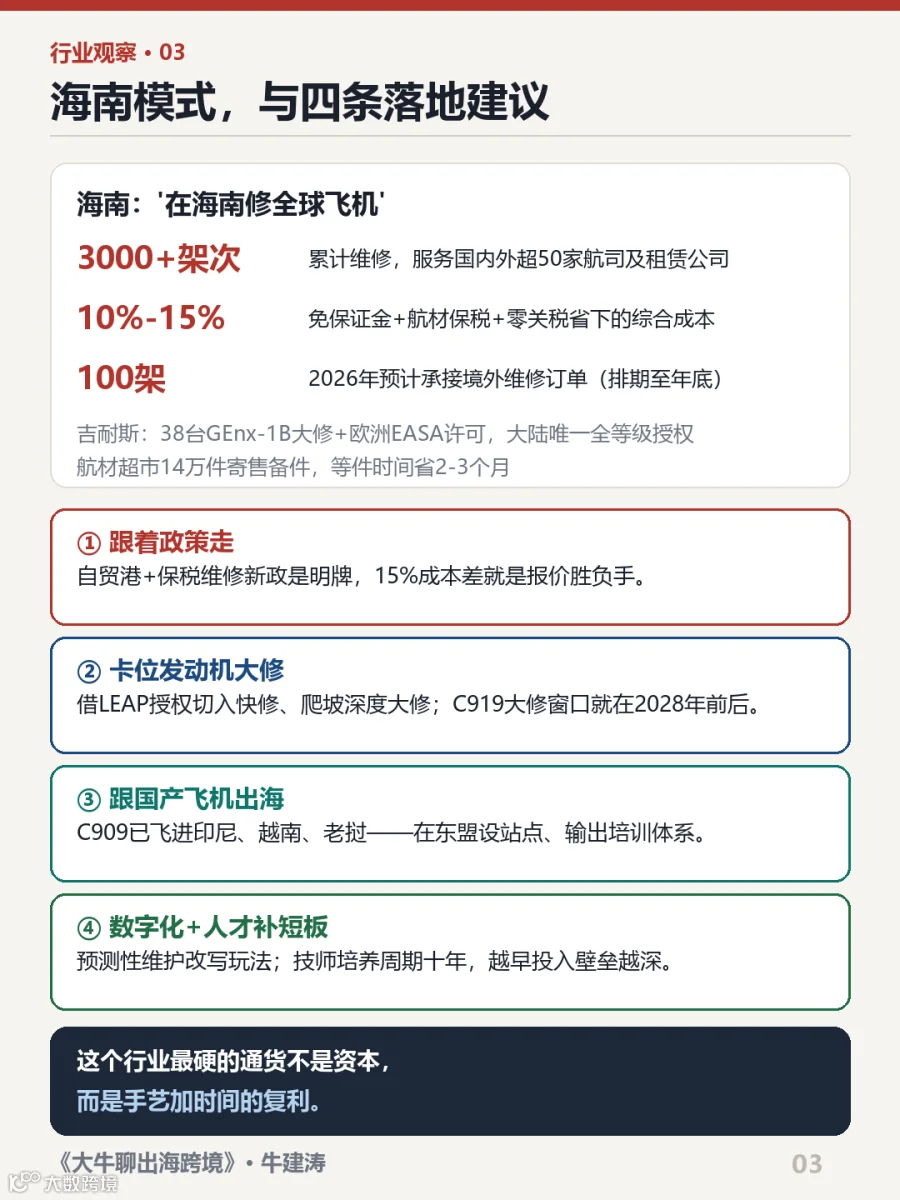
《大牛聊出海跨境》牛建涛老师给行业公司的落地建议
第一,跟着政策走,把制度红利算进成本表。海南自贸港、保税维修新政(2026年8月商务部等多部门已发文)是明牌,选址与产能布局优先落在政策高地——15%的成本差,在报价时就是胜负手。
第二,卡位发动机大修窗口。机体维修利润薄、竞争多,发动机是价值高地。借LEAP授权体系(如SSAMC路径)先切入航线快修,再向深度大修爬坡;C919的大修窗口就在2028年前后,现在不布局,届时只能看别人吃肉。

第三,跟着国产飞机出海。C909已飞进印尼、越南、老挝,东南亚的"中国标准"维修需求正在出现——在东盟设航线维护站点、输出培训体系,是复制波音空客"全球维修网络锁定客户"模式的历史机会。
第四,用数字化和人才补最后的短板。预测性维护、数字孪生正在改写MRO的玩法,航电维修则是中国最弱一环——高技能技师培养周期长达十年,越早投入,越早形成别人抄不走的壁垒。
三十多年前,中国工程师拿着字典,一个词一个词地学修飞机;今天,全球的飞机排着队飞进海南的机库。这个行业最硬的通货从来不是资本,而是手艺加时间的复利——这一点,对一家公司如此,对一个国家的产业,也是如此。

欢迎大家在评论区讨论和留言。