


VIE为什么走不通ODI
境外上市架构与对外投资备案,是两条相反的路
资金的方向,决定了两条完全不同的路。
VIE(Variable Interest Entity,可变利益实体)是境内企业境外上市中常见的架构安排。新浪、搜狐、以及早期BAT等中概股,均曾通过该架构实现境外融资。
在实践中经常出现一种误解:企业拟在搭建VIE架构的同时,通过ODI备案将资金出境。但这两者存在逻辑上的互斥——VIE的资金方向是境外向境内返程,ODI则要求境内主体向境外实际出资;前者涉及证监会境外上市备案与外汇局37号文项下的个人登记,后者适用发改委、商务部门的ODI备案制度。混淆这二者的后果,往往是架构先行、资金受阻。
01VIE的架构实质:合同控制,而非股权控制
以境内一家从事互联网增值电信业务的公司为例
该行业并非完全禁止外资进入,而是存在明确的持股比例约束:按现行《外商投资准入特别管理措施(负面清单)》,增值电信业务的外资股比一般不超过50%(电子商务等少数类别除外),基础电信业务则要求中方控股。在此背景下,境外资本直接持股,或因准入限制无法进入,或因股比上限无法取得实际控制权。

VIE架构由此产生:创始人在开曼群岛设立境外上市主体,该主体在香港设立全资子公司,香港子公司再于境内设立外商独资企业(WFOE)。
WFOE并不直接持有境内运营公司的股权,而是通过一系列合同安排——包括独家技术咨询服务协议、股权质押协议、表决权委托协议与资产购买协议——将境内运营公司的经济利益与控制权转移至自身。
由此,境外上市主体在法律上虽不持有境内运营公司股权,但在合并财务报表层面可将该公司纳入合并范围;境外投资人认可并据以定价的,正是这一经济利益安排。

境外主体与境内公司之间,隔着的不是股权,是一纸合同。
02ODI为何不适用:资金流向根本不同
ODI备案的适用前提,是境内主体直接或间接在境外出资,并形成真实的股权或权益关系。发改委《企业境外投资管理办法》(11号令)对“境外投资”的界定范围较宽:境内企业以投入资产、权益,或提供融资、担保等方式,获得境外的所有权、控制权、经营管理权等权益,均属于境外投资。
VIE架构下的资金流向与此相反。
境外上市主体与境内运营公司之间为合同关系而非股权关系;境内运营公司的股权不在境外主体名下,境内企业亦未向境外作出现金出资。
资金的实际流向是境外基金向境内返程投资,而非境内向境外输出。
相应地,在ODI申报中,“投资主体—境外标的—持股比例”等核心要素在VIE架构下均无法对应,ODI备案自然无从谈起。
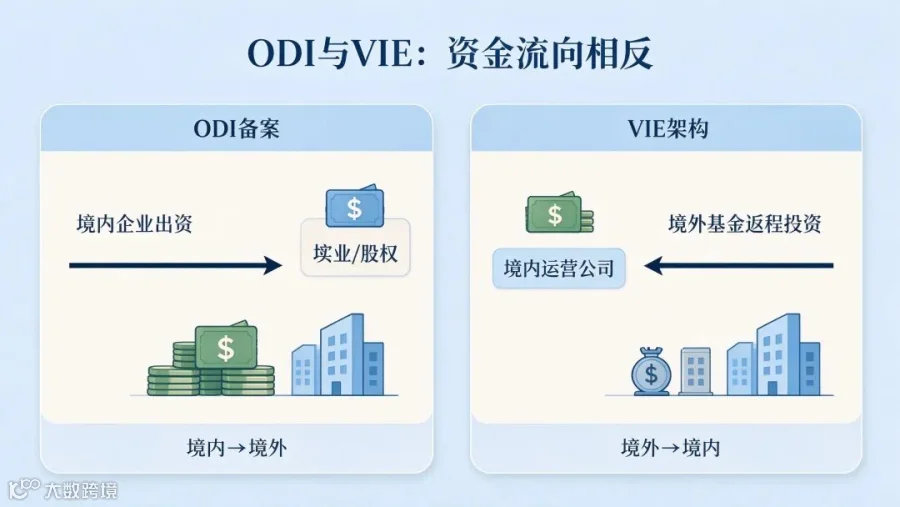
一个管境内往境外投,一个管境外往境内回,方向决定了一切。
03两套监管体系:实业投资备案与境外上市备案
两者的差异还体现在监管体系层面
ODI备案审查的重点是项目真实性、资金来源与投资必要性,属于对实业投资的监管;VIE架构则服务于境内企业在境外发行证券上市,适用证监会《境内企业境外发行证券和上市管理试行办法》(证监会公告〔2023〕43号,2023年3月31日起施行,即“境外上市备案新规”)。
两套体系在监管目标、审查重点与申报材料上均不相同,自然不能相互替代。
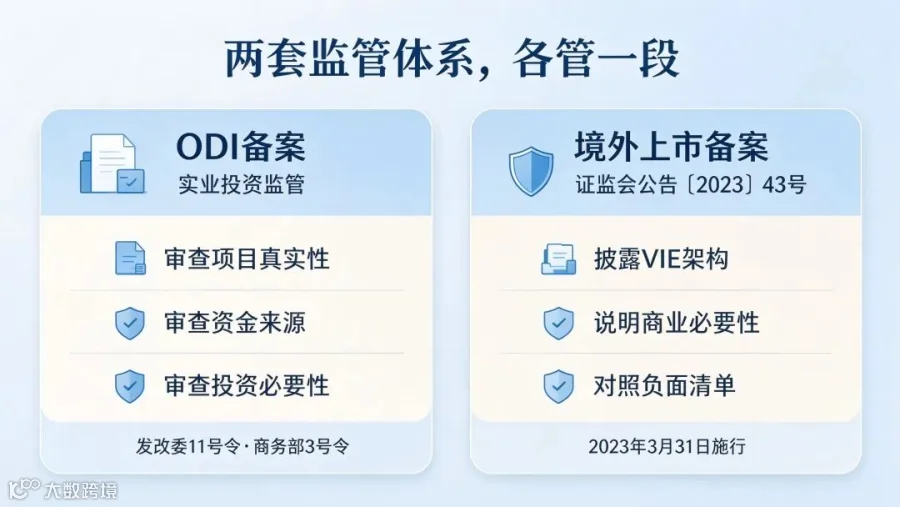
两套体系各管一段,材料、口径、审查重点都不一样。
04备案新规下的新设VIE:存量可续,新建从严
就新设VIE而言,目前现行监管口径可概括为“合规可以走,绕道走不通”。
境外上市备案新规实施后,企业境外上市需先完成证监会备案,VIE架构须如实披露,并就商业必要性、外资准入负面清单对照情况作出说明。
监管并非对VIE架构一律不予认可——官方口径明确,对满足合规要求的VIE架构企业予以备案。备案新规实施以来,车车科技、极兔速递、嘀嗒出行、汽车街、迈富时等10余家采用VIE架构的企业也已先后取得备案通知书并完成上市。
其关键在于“合规”
备案问询通常集中于两个问题:
其一,业务不属于负面清单范围时,为何不直接持股而选择VIE
其二,业务属于负面清单范围时,VIE是否构成对外资准入的规避。
前者若无法给出合理说明,监管可能要求拆除架构;后者若无法排除规避之嫌,备案基本难以推进。
以AC过往实务观察看:非限制性行业的公司,能直接持股的应尽量直接持股,避免不必要的架构复杂性;限制或禁止性行业的新设VIE,商业必要性论证几无通过空间。
存量VIE企业上市则属于另一情形——其架构为历史形成、持续存续,监管予以认可;但新设架构若无充分且可验证的商业必要性,通过备案的概率是极低的,不应拿着上市计划来冒险。
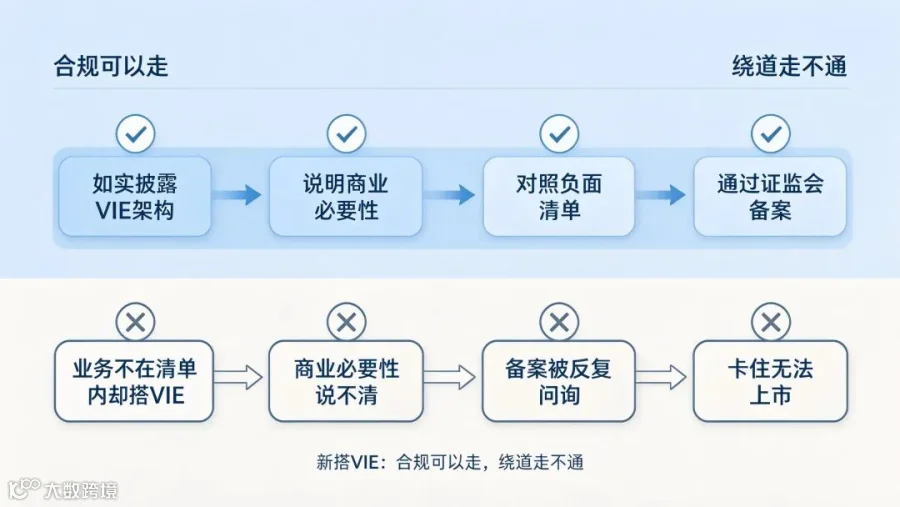
备案新规不问架构名,问的是你有没有绕开规则的理由。
05境外融资的资金路径:37号文与ODI的适用边界
VIE架构下的境外融资,其合规路径并非ODI,而是外汇局37号文项下的个人外汇登记,依据为《国家外汇管理局关于境内居民通过特殊目的公司境外投融资及返程投资外汇管理有关问题的通知》(汇发〔2014〕37号)。
具体而言:创始股东作为境内居民个人,需就境外特殊目的公司(SPV)办理外汇登记;此后境外上市主体引入美元基金投资,返程设立WFOE,并由WFOE通过协议控制境内运营公司。
在上述链条中不存在“境内企业向境外实业直接投资”的行为,故而不触发ODI备案。
需特别区分主体:37号文登记的对象是创始人个人,而非境内企业;境内企业层面的资金出境并投资境外资产,仍须要履行ODI备案。
两条路径的适用主体与监管逻辑不同,故不应混同。

37号文登记的是创始人个人,不是公司。
06决策框架与边界提示
结合上述文章的分析,可将企业情形的归纳为三类:
1从事制造业、贸易、服务业等普通实业,且无境外上市计划的企业,境外投资应履行ODI备案,不需要引入VIE架构。
2有境外上市计划、业务不属于外资负面清单范围的企业,应采用直接股权持股结构,能直投就直投,无需引入VIE。
3有境外上市计划、业务涉及外资限制或禁止领域的企业,应当先行评估是否确有必要采用VIE,并在架构搭建前同步规划37号文登记、境外上市备案与外资准入三项事宜,必要时先由熟悉红筹架构的专业律师来把关,避免等架构与资金安排完成后,才发现两条路径均无法对应。
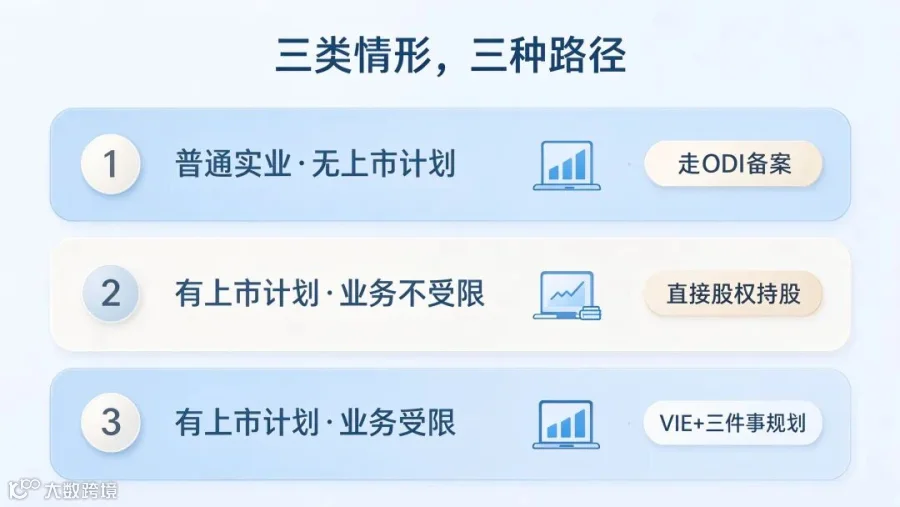
先对号入座,再决定走哪条路。
AC可以确定的是:VIE是为境外上市与外资股比限制而生的工具,并非一般性出海投资的通道;ODI备案与37号文登记分别对应不同的资金路径与主体,路径选择错误,可能导致架构搭建完成而资金无法出境。至于新设VIE未来是否进一步收紧,仍有待备案执行尺度与负面清单调整的观察,但总体方向上,监管对规避外资准入的容忍度趋于下降。
注册· 开户 · 架构 · 合规 · 财税 · 签证
每一件都影响你后面的出海路。
#境外投资备案#ODI备案#红筹架构#VIE架构#境外上市融资
先聊透,再行动。
👇点击了解详情👇
配图排版说明
本文配图排版由 AI 生成,仅作文章内容示意使用。
免责声明
第一,本文基于对跨境投融资架构(VIE、ODI、37号文等)与境外上市实务的行业观察与实操思路分享,不构成任何投资、税务、法律或商业决策建议。文中对架构逻辑与监管口径的梳理,目的在于帮助厘清方向、少走弯路;最终决策仍需结合企业自身的业务类型、股权结构与项目进展独立判断。
第二,境外上市备案、境外投资备案、外汇登记及外资准入负面清单等监管规则仍在动态调整,本文所涉法规、门槛与流程均基于公开资料整理,可能存在时效差异。真正落地项目时,请以监管机构最新公布的规定,以及专业机构出具的正式意见为准。
第三,商业决策自有风险,盈亏需自行负责。建议在启动架构与资金安排之前,将合规、税务与资金路径一并厘清,不宜仅凭一篇文章仓促决策。