




砺石商业评论 | 出品
逆周期反转:从“衰落论”到历史新高
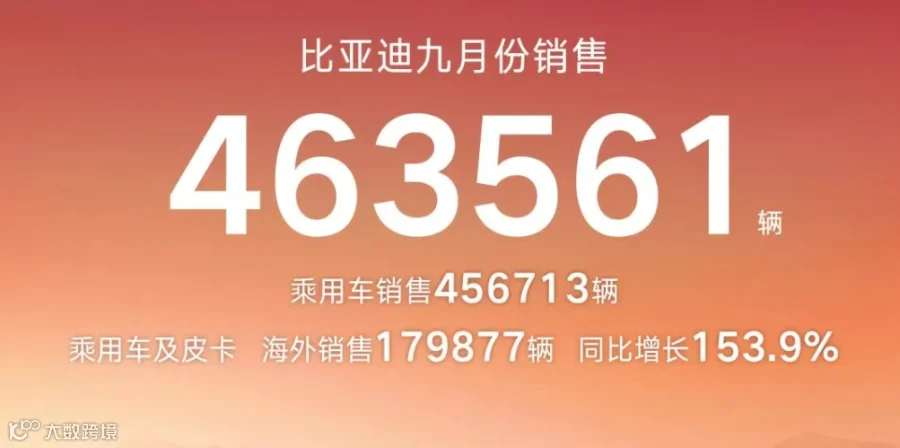
2026年10月7日,比亚迪发布9月产销快报。当月新能源汽车销量达46.36万辆,同比增长16.98%,环比增长5.28%,刷新单月历史纪录。作为当月中国唯一月销突破40万辆的车企,比亚迪稳居榜首。其中,乘用车销量45.67万辆(纯电27.31万辆,插混18.36万辆),海外出口18.07万辆,同比大增153.9%,占总销量比重近四成。全月共有7款车型销量破3万,产品覆盖完整价格带。
回溯一年前,市场叙事截然不同。2025年9月,比亚迪月销39.63万辆,同比下降5.52%,终结了连续18个月的增长态势,并被上汽集团反超。彼时,“护城河失效”、“时代结束”的论调甚嚣尘上。
然而,46.36万辆的成绩让上述判断集体失效。值得注意的是,尽管9月单月创新高,但2026年前三季度比亚迪累计销量313.16万辆,仍同比下降3.94%。这意味着,比亚迪并非在顺境中顺势加速,而是在经历持续低迷后,硬生生将增长曲线拉回上行通道。
企业的成长呈波浪式而非线性。2025年,比亚迪面临先发优势被追平、产品短板(设计、智驾)被放大、竞争强度抬升的三重压力。但这并非衰退,而是庞大体量企业在高速发展后的必要休整与蓄力。周期是筛选机制,关键在于跌落后能否反弹。
三大引擎驱动:技术、矩阵与出海
2026年9月,中国车市呈现“冰火两重天”。新势力整体增速放缓,多家头部品牌销量下滑或停滞;而比亚迪在40万辆的高基数上仍实现17%的同比增长。这种反差源于其系统性的能力构建,主要归结为三条主线:
重新拉开技术代差
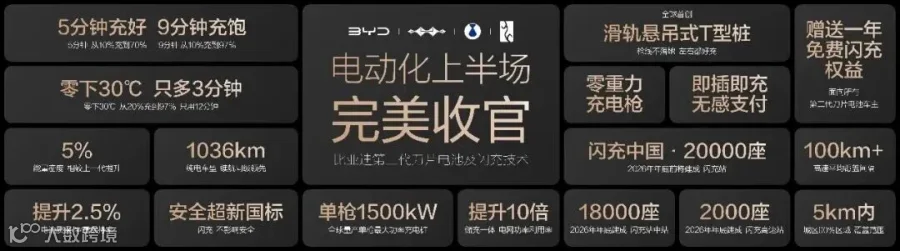
2026年3月,比亚迪推出第二代刀片电池及配套闪充技术,历时六年迭代,直击充电慢、低温难痛点:
- 补能效率:常温5分钟充好、9分钟充饱,零下30摄氏度仅延长3分钟,创全球量产充电速度新纪录。
- 能量密度:打破“闪充”与“高密度”矛盾,能量密度较第一代提升5%以上。
- 体系协同:同步规划1500kW级闪充桩,形成“电池+补能网络+整车”闭环。
全价格带产品矩阵发力
2026年,比亚迪密集投放强竞争力车型,形成结构性抗风险能力:
- 高端突破:腾势N8、N9等巩固地位,9月腾势品牌月销1.6万辆,同比增长33.4%。
- 新兴力量:方程豹S系列及钛7表现超预期,钛7单月销破3万,方程豹品牌月销超4万,位居均价20万元以上新势力品牌销量首位。
- 主流稳固:王朝、海洋系列主销产品力抬升。
这种“东方不亮西方亮”的组合,使得比亚迪不再依赖单一爆款,而是依靠矩阵合力稳住基本盘。
出海构建第二增长曲线
9月比亚迪出口18.07万辆,同比激增153.9%,占比近38.8%。在国内存量竞争激烈的背景下,海外市场成为集团增长的新引擎,这也是其在承压状态下仍能创下历史新高的根本原因之一。
核心能力解析:底蕴、定力与纠偏
比亚迪的“可怕”之处在于反转的速度与方式。面对2025年的质疑,其未做辩解,而是通过一年时间补齐短板。这背后是三重能力的叠加:
第一,战略定力。坚持技术攻坚、垂直整合与长期主义,不被短期销量排名和舆论节奏带偏,认准新能源是长跑而非短跑。
第二,组织纠偏能力。具备敏锐的自我诊断与高效修复能力,迅速补齐外观设计与智能驾驶的短板。优秀企业的标志不是不犯错,而是纠错速度快。
第三,技术底蕴带来的反脆弱性。六年磨一剑的第二代刀片电池,是在行业浮躁期坚持做“慢事、难事”的结果,为反转提供了底牌。

随着腾势N8、比亚迪大汉、方程豹钛6等重磅车型陆续上市,以及闪充网络的铺开,比亚迪的销量曲线仍具上行空间。
启示:穿越周期的中国制造样本
比亚迪的案例为中国制造业提供了四点启示:
1. 增长是能力的结果,而非义务。应理性看待增速波动,区分能力衰退与周期调整,避免被单点数据牵引情绪。
2. 低谷检验企业成色。在无人喝彩时依然把事情做对,才是长期竞争力的来源。依赖时代馈赠的成功在逆境中往往不堪一击。
3. 技术复利在长周期兑现。真正的壁垒是熬出来的。在浮躁环境中坚持做基础工作,才能在下一轮竞争中占得先机。
4. 强者在停滞中前行。同样的环境下,有人原地踏步,有人逆势上行,差距最终回归到企业自身的能力结构。
46.36万辆不仅是销量的新高,更是技术底蕴、战略定力与组织纠偏能力共同作用的结果。“可怕的比亚迪”,在于其将短板逐一补成长板的系统化能力。