


全国税务行政处罚裁量基准(2026年版)发布,明确“轻微不罚”与分级处罚标准
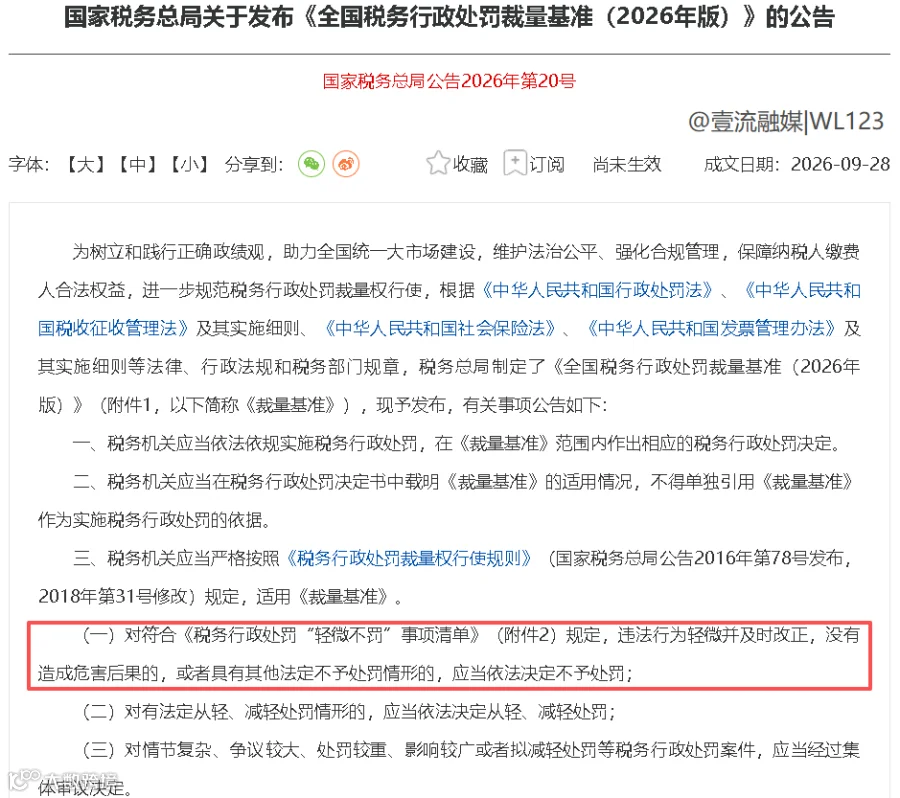
近日,国家税务总局发布2026年第20号公告《全国税务行政处罚裁量基准(2026 年版)》(以下简称《裁量基准》)及《税务行政处罚“轻微不罚”事项清单》。新规涵盖出口退税、纳税申报、税款征收、发票管理等九大类违法行为,明确了跨境经营主体密切相关的处罚标准及“轻微不罚”适用情形。
图源:国家税务总局
多类事项符合条件可适用“轻微不罚”
本次公告同步发布的《税务行政处罚“轻微不罚”事项清单》明确,符合“违法行为轻微并及时改正,没有造成危害后果”的事项不予行政处罚。与跨境经营密切相关的情形包括:
- 未按规定期限申报办理税务登记或注销登记;
- 未按规定期限变更税务登记或不办理税务登记;
- 未按规定安装、使用税控装置;
- 未按规定存放和保管发票(25份以下);
- 丢失已失效、停用或纳入信息化管理的发票且主动采取补救措施。
纳税申报逾期:按阶次分级处罚,首违轻微可免罚
针对纳税人未按规定期限办理纳税申报和报送纳税资料的行为,《裁量基准》第16项划分了五个裁量阶次:
轻微:一年内首次违反且危害后果轻微,在税务机关发现前主动改正或在责令限期改正期限内改正的,不予行政处罚;
较轻:在税务机关发现前主动改正或在责令限期改正期限内改正的,对单位处每次100元罚款,累计不超过500元;
一般:未在责令限期改正期限内改正的,对单位处每次200元罚款,累计不超过1000元;
较重:在被认定为非正常户超过3个月的期间改正的,对单位处1000元以上2000元以下罚款;
严重:拒不改正或有其他严重情节的,处2000元以上1万元以下罚款。
扣缴义务人未按规定期限报送代扣代缴、代收代缴税款报告表及有关资料的,执行同等标准。
出口退税违规:按骗税金额分四档处罚,可停办退税
针对以假报出口等欺骗手段骗取国家出口退税款的行为,《裁量基准》第23项明确了四级裁量标准:
较轻阶次:骗取税款不满10万元的,处骗取税款1倍罚款;
一般阶次:骗取税款10万元以上且不满50万元的,处1倍以上2倍以下罚款;
较重阶次:骗取税款50万元以上且不满500万元;或两年内虚假申报三次以上且骗税30万元以上;或五年内因骗税受过刑事处罚或二次以上行政处罚又实施骗税且数额30万元以上不满300万元的,处2倍以上3倍以下罚款;
严重阶次:骗取税款500万元以上;或两年内虚假申报五次以上,或以骗税为主要业务且骗税300万元以上;或五年内因骗税受过刑事处罚或二次以上行政处罚又实施骗税且数额300万元以上的,处3倍以上5倍以下罚款。
对骗取出口退税款的,税务机关可在规定期间内停止为其办理出口退税;积极配合检查且在处理决定前主动全额缴回税款的,可适用各阶次最低标准。
税款征收类违规:偷逃欠缴税款按比例分级处罚
1. 偷税行为
纳税人伪造、变造、隐匿账簿凭证,或多列支出、不列少列收入,或经通知申报拒不申报、进行虚假申报,导致不缴或少缴应纳税款的,适用第19项裁量标准:
较轻:五年内首次被罚,不缴或少缴税款不满50万元或占应纳税款不满30%的,处50%罚款;
一般:五年内首次被罚,不缴或少缴税款50万元以上且占应纳税款30%以上的,处50%以上1倍以下罚款;
较重:五年内二次以上被罚,不缴或少缴税款不满50万元或占应纳税款不满30%的,处1倍以上3倍以下罚款;
严重:五年内二次以上被罚,不缴或少缴税款50万元以上且占应纳税款30%以上的,处3倍以上5倍以下罚款。
2. 不申报不缴税款
纳税人不进行纳税申报,不缴或少缴应纳税款的,处罚标准为不缴或少缴税款的50%以上5倍以下,裁量阶次与偷税行为一致。
3. 欠税妨碍追缴
纳税人欠缴税款并采取转移或隐匿财产手段妨碍追缴的,处欠缴税款50%以上5倍以下罚款,根据是否消除妨碍情形及欠税金额划分阶次。
对于上述行为,纳税人积极配合检查或在处理决定前主动全额补缴稽查查补税款的,可适用各阶次最低处罚标准。
发票管理类:全流程违规明确处罚尺度
《裁量基准》对发票管理全流程违法行为明确了处罚标准,跨境高频相关事项如下:
虚开发票:没收违法所得,并按涉案金额分四档裁量。虚开金额1万元以下的,处1万-5万元罚款;虚开金额超过250万元或有多次违规前科的,最高处50万元罚款;中间金额对应梯度处罚。
应当开具而未开具发票:按涉及发票金额划分四档,对单位最高处1万元罚款,有违法所得的予以没收。
未按规定存放和保管发票:涉及发票25份以下且主动改正、无危害后果的,不予行政处罚;涉及发票超过200份或拒不改正的,处2000元以上1万元以下罚款。
跨规定区域携带、邮寄、运输空白发票:按涉及发票数量划分四档,最高处3万元罚款,有违法所得的予以没收。
基础税务合规类:登记、账号、账簿管理统一标准
税务登记类:未按规定期限申报办理税务登记、变更或注销登记的,在税务机关发现前主动改正或责令限期内改正且无危害后果的,不予行政处罚;未在限期内改正的,对单位处1000元以上2000元以下罚款;拒不改正的,处2000元以上1万元以下罚款。
银行账号报告:未按规定将全部银行账号向税务机关报告的,一年内首次违反且及时改正、无危害后果的不予处罚;一年内二次以上违反且逾期未改的,对单位处1000元以上2000元以下罚款。
账簿凭证管理:未按规定设置、保管账簿或保管记账凭证及有关资料的,裁量阶次与银行账号报告类事项一致。
施行衔接规则
该基准将于2026年11月1日起在全国范围内施行。原各区域税务行政处罚裁量基准与本公告内容不一致的,统一按照本公告执行。
公告明确,本公告施行前发生税务违法行为、税务机关尚未作出行政处罚决定的,适用违法行为发生时的规定,但按照本公告执行有利于纳税人缴费人的除外。

