




年营收首破3000亿美元
零售行业呈现显著反差:具备强线下属性的仓储会员店Costco,其数字业务增速远超整体。尽管消费者仍习惯驱车囤货,但线上购物清单的提交比例正逐步提升。
2026财年,Costco总营收首次突破3000亿美元大关,达到3031.54亿美元。其中,数字渠道销售额超330亿美元,全年同比增长20.9%,是整体销售增速(8.4%)的2.5倍。这家以会员制和大包装著称的零售商,在数字化领域交出了一份亮眼答卷。
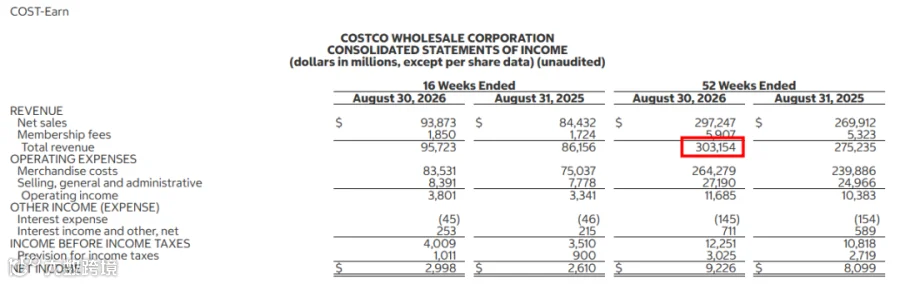
Costco全年收入情况 图源:Costco财报
作为重度依赖线下体验的零售商,Costco线上业务的高速增长源于“专业分工”策略:Costco专注商品精选与会员服务,而将履约配送交由Instacart、Uber Eats和DoorDash等具备成熟本地网络的平台完成。
借助合作伙伴的网络,Costco迅速扩大了送货服务范围。今年9月,Uber Eats宣布将Costco配送范围从17个州扩展至47个州,覆盖近600家门店;DoorDash随后也在美国全国上线Costco服务。结合长期合作伙伴Instacart,会员无需改变下单习惯,即可更便捷地获取附近门店商品。
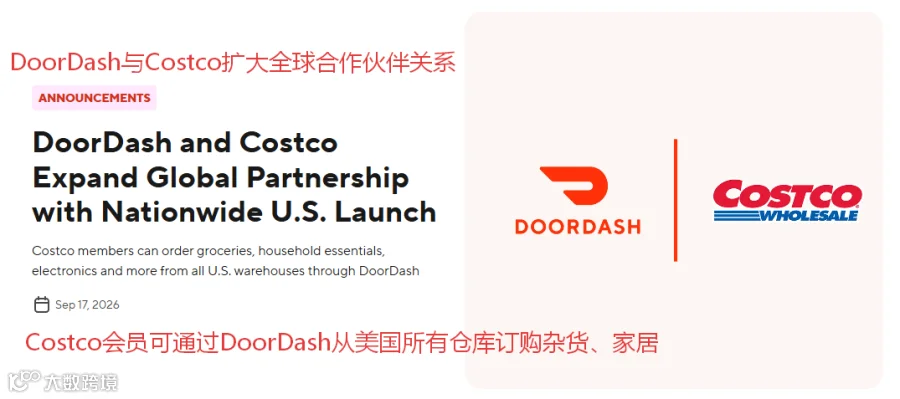
Costco和DoorDash合作 图源:DoorDash
配送合作不仅带来订单增量,更吸引了更年轻的会员群体。数据显示,通过第三方平台购物的用户年龄明显低于整体平均水平。手机下单与送货到家模式,成功将仓储卖场融入年轻人的日常消费场景。
在线上体验优化方面,第四季度Costco官网及App流量同比增长30%,个性化推荐和营销邮件带来的销售额实现三位数增长。每10笔官网订单中就有1笔包含推荐商品。仅第二季度,推荐模块便贡献了超4.7亿美元的电商销售额。

Costco线上数据 跨境参考制图
此外,站外流量入口持续拓宽,来自AI搜索的流量已连续两个季度实现三位数增长。配送拓展消费场景、数字渠道吸引年轻用户、搜索与推荐提升商品发现率,多重因素共同推动了线上业务的蓬勃发展。

巨头的借力哲学
Costco战略的核心在于对自身边界的清醒认知。其护城河在于会员制与精选商品,而非物流配送。因此,Costco选择将非核心的配送环节开放给具备成熟网络的平台,自身则聚焦于选品、议价及维护会员信任。
这种轻资产分工模式,使Costco无需承担高昂的配送固定成本,便快速获得了“1小时达”的履约能力及实质性的订单增量;同时,Uber Eats、DoorDash等平台也获得了高频、高客单价的商超订单,实现双赢。相比之下,许多试图自建全链路(流量、仓储、配送)的零售商往往陷入重资产困境,盈利遥遥无期。
这一案例为线上线下之争提供了新注脚。随着纯电商流量红利见顶,亚马逊持续扩大Whole Foods实体网络,Temu和TikTok Shop加强本地仓储配送,而Costco的数字销售增速亦超20%。线下门店提供信任、体验与现货,数字渠道负责触达、推荐与即时履约,二者共同构成完整的消费闭环。

亚马逊加码实体门店 图源:Amazon
值得注意的是,在数字业务高歌猛进的同时,Costco关停了第三方平台业务Costco Next,将受欢迎的商品和品牌整合进自有App。这表明Costco无意打造开放流量平台,而是致力于将所有交易与会员关系纳入自有体系,确保数字化始终服务于强化会员粘性,而非稀释会员价值。
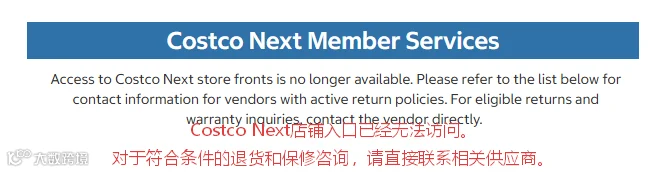
Costco Next关闭公告 图源:Costco
对于出海卖家而言,Costco的实践释放了两个关键信号:
1. 即时零售成为基础设施
即时零售和当日达已从加分项转变为标配。海外消费者对时效的预期不断抬高,无论在哪个平台经营,本地库存储备与履约时效将直接决定转化率。
2. 基础内容质量决定AI时代流量
在AI重塑搜索与推荐的背景下,商品数据、主图质量、用户评价等基础内容的重要性空前提升。AI搜索与个性化推荐依赖这些信息精准匹配用户需求,单纯依靠关键词堆砌获取流量的传统打法将日益失效。

亚马逊AI购物助手根据用户需求推荐商品 图源:Amazon
夯实货品基础、规范内容呈现、借力平台履约网络,是Costco用330亿美元数字营收验证的成功路径。这并非传统卖场被迫转型的故事,而是关于聚焦核心优势、敢于外包非核心环节的 strategic 选择。
在拼履约、拼时效、拼数据的零售竞争新阶段,巨头尚且懂得借力与聚焦。对于资源有限的出海卖家而言,厘清自身核心竞争力,善用平台能力补足短板,远比盲目扩张更为关键。