

创始人回归:从“体面交棒”到“被迫救场”
2022年5月,58岁的华勇任期届满,发内部信将顺网科技(300113.SZ)董事长及CEO职位移交职业经理人团队,自己退居幕后。然而仅一年后,两位接班人双双辞职,华勇不得不重新掌舵,并在回归后的公开信中自称为“创业者老华”。
这并非英雄归来的剧本,而是一场应对生存危机的救场行动。作为一家依附于网吧生态的老牌软件公司,顺网科技在行业衰退期面临严峻挑战,创始人被迫收回方向盘,将公司命运押注在一个尚未完全验证的新赛道上。华勇将此次从“卖软件”到“卖算力”的转型定义为“二次创业”。
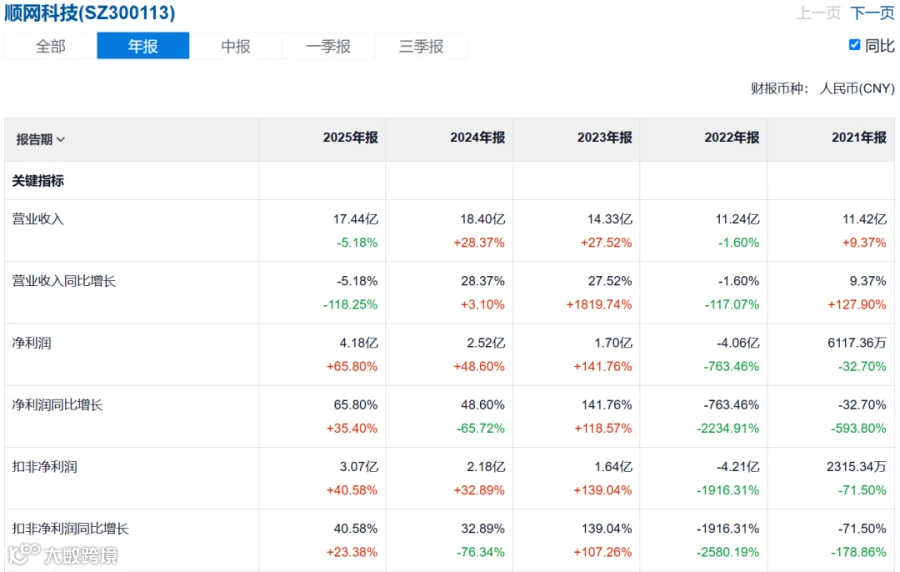
进入2026年,转型的财务数据看似亮眼:2025年归母净利润达4.18亿元,同比增长65.8%,相较2022年亏损4.06亿元实现了显著逆转。
然而,这一V型反转背后的成色,远没有数字表面那般光鲜。

主业萎缩与多元化失利
华勇曾在中国电信杭州分局从事新技术开发十年,2005年辞职创办网吧运维软件业务。凭借核心产品“网维大师”,公司一度覆盖全国70%以上的电竞服务行业市场,并于2010年在创业板上市。
但市场格局已发生根本性变化。全国上网服务场所数量从2016年的15.2万家骤降至2023年的7.7万家,规模几近腰斩。随着家庭设备普及、手游分流用户以及未成年人保护政策收紧,客户群体批量消失,传统成熟产品失去了增长土壤。
财务层面更是雪上加霜。2022年,顺网科技归母净利润亏损4.06亿元,同比下降763.46%。业绩拖累的核心在于4.6亿元的商誉减值,其中ChinaJoy主办方上海汉威计提减值4.3亿元。

图源:顺网科技2022年度报告
减值背后是此前多元化战略的受挫:游戏平台发展停滞,云游戏商业化未获突破,互动娱乐板块四处出击却未能形成第二增长曲线,反而拉长了战线。
在此背景下,华勇2022年的交棒更像是一次体面的退场。他推荐邢春华(西安电信出身)任董事长、陈意明(拥有亚马逊、雅虎、阿里背景)任CEO,设定三年任期。但仅一年后,两人因个人原因辞职。华勇回归后身兼董事长和总经理,董事会精简至5人以提高决策效率。2025年5月换届中,其女华丽雯以职工代表董事身份进入董事会。
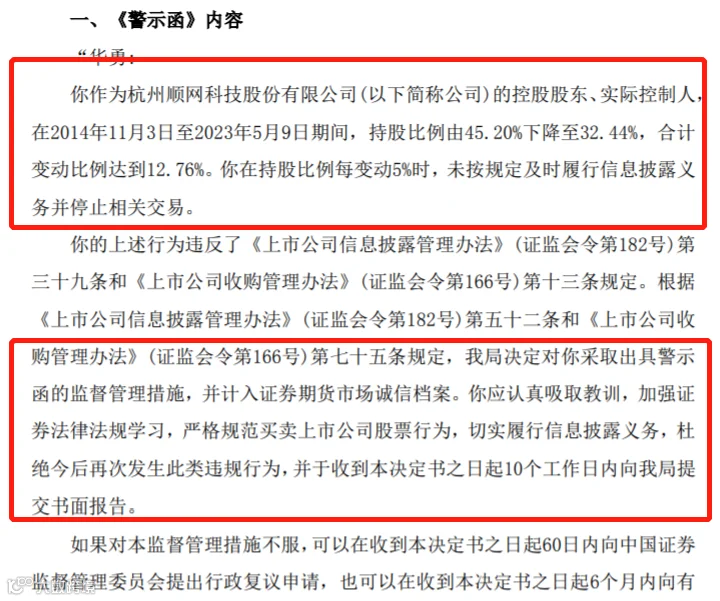
值得注意的是,华勇在2014至2023年间持股比例从45.20%降至32.44%,因未按规定及时披露变动,先后收到深交所监管函和浙江证监局警示函,并被计入证券期货市场诚信档案。
降本增效下的利润修复
回归之后,华勇采取了一系列果断措施:
- 砍业务:清理低毛利业务,导致2026年上半年营收同比下降44.02%至5.66亿元;
- 压费用:期间费用率从2022年的34.17%压缩至2025年的25.17%;
- 转方向:聚焦云业务,2026年上半年云业务收入5820万元,已超过2025年全年总和;
- 强激励:通过股权激励将2026年云业务收入考核线定为3.2亿元。
尽管营收近乎腰斩,但利润并未崩盘。2026年上半年归母净利润1.58亿元,同比仅微降2.01%,综合毛利率从2025年的48.46%跃升至66.79%。公司彻底放弃规模优先思路,转向质量优先。但关键问题在于:利润韧性主要来自“节流”还是“开源”?算力业务是否真正接棒?

边缘算力:消费级显卡的天花板
华勇回归后的核心动作,是将深耕多年的网吧运维网络改造为分布式边缘算力节点。截至2026年上半年,公司可运营算力规模达5.8万路,建成超330个节点机房,覆盖全国近200个重点城市,服务终端规模近82万台。
商业模式上采用“以租代买”的轻资产路径,网吧业主通过订阅方式获取云端算力,收入逻辑从一次性软件授权转为持续性订阅服务。
虽然公司与华为的合作常被提及,但双方联手始于2020年,2026年5月的发布会仅是既有合作的深化。
算力基建数据虽漂亮,但核心命门在于硬件配置。在2026年5月28日的股东大会上,针对投资者关于显卡类型的提问,公司坦承绝大部分使用消费级显卡,以RTX 4060和RTX 5070为主,基本没有算力专用卡。后续计划采购RTX 5070 Ti,该卡“基本可以跑动14B参数的推理模型”。对于训练模型等高算力需求业务,公司表示可能与具备算力中心业务的公司合作。
这一回应直接定义了顺网算力业务的天花板。消费级显卡虽能运行14B参数模型的推理,但无法承担大模型训练任务。当前主流开源大模型参数量已向70B甚至更大迈进,14B仅属入门级。这意味着顺网难以承接企业级大模型推理订单,主要服务对象局限于轻量级消费应用,如AI云电脑中的图片生成、编程辅助等。
此外,顺网的算力节点主要铺设在三四线城市,依托网吧渠道占据先发优势。但随着三大运营商和头部云厂商加速布局边缘节点,巨头凭借资金、技术和客户资源优势全面下场,顺网的渠道壁垒能维持多久仍是未知数。同时,边缘侧AI推理在云游戏、安防监控等领域的商业化路径尚不清晰,新场景如物理AI、医疗渲染等均处于早期探索阶段,缺乏规模化订单支撑。

华勇通过股权激励将团队绑定在这一赛道。授予950万股限制性股票,考核指标为2026年云业务收入3.2亿元、2027年翻倍至6.4亿元。2026年上半年云业务收入5820万元,仅完成全年目标的18%。下半年需完成2.62亿元,是上半年的4.5倍,压力巨大。

盈利真相与市场疑虑
回看2025年4.18亿元的盈利,很大程度上是2022年巨额商誉减值出清后的自然反弹,而非新业务爆发。从利润结构看,2025年网络广告及增值业务收入12.44亿元(占比71.33%),游戏业务3.71亿元(占比21.28%),展会业务1.26亿元(占比7.21%)。被视为“二次创业”核心的算力和云业务在年报中甚至没有独立板块,收入混杂在其他科目中。2026年上半年云业务收入占总营收约10%。毛利率的大幅提升主要得益于砍掉低毛利业务,而非新业务接棒。
所谓V型反转,实则是止血后的回光返照。此外,年报显示华勇2025年薪酬292.51万元,较2024年的261.97万元有所增加,这在营收大幅下降的背景下显得格外引人注目。
顺网科技董事长、总经理华勇 图源:网络
机构态度也趋于谨慎。据同花顺数据,多家机构预测2026年顺网科技净利润为4.51亿元,增速从65.8%大幅降至8.02%。市场对算力业务的增长动能尚未建立充分信心。
华勇手中仍有供给侧扩张的能力,5.8万路算力和330个节点机房的数字还会增长。但真正的考验在需求端:边缘侧AI推理需求能否大规模爆发?消费级显卡14B参数的天花板是否足够?2026年下半年3.2亿元的云收入目标意味着需完成上半年的4.5倍。若目标落空,不仅股权激励触发值2.4亿元难以达成,团队稳定性和市场信心也将面临严峻考验。
62岁的华勇将在2026年下半年给出第一轮答案。但如果答案不尽如人意,他是否还有后手,将是更值得追问的问题。