



从隐身到托举母品牌,不是奥乐齐一时的心血来潮。
全文约2500字,阅读需约6分钟
出品/联商专栏
撰文/述微
编辑/娜娜
奥乐齐商品包装焕新:深蓝色“头带”背后的品牌策略
近期,奥乐齐(ALDI)中国门店的货架呈现出显著变化。绝大多数自有品牌商品的标签顶部增加了一圈深蓝色窄带,印有清晰的ALDI标识。在饮料、食品等全封标签商品上,这道色带甚至环绕罐身一周。这一视觉符号并非联名款设计,而是奥乐齐强化母品牌露出的战略举措。
过去,奥乐齐货架上90%以上为自有品牌,但多按品类展示子品牌,母品牌存在感较弱。如今,ALDI的名字被置于每件商品的最显眼位置,标志着其品牌策略从“隐身幕后”转向“台前托举”。
“头带”规则:专属自有及联名商品
观察奥乐齐中国门店货架,商品主要分为三类:
1. 一线流通品牌:如可口可乐、乐事、光明等,占比不足5%。此类商品保留原包装,无蓝色头带。
2. 纯ALDI品牌商品:外包装直接印有ALDI标识,无需额外头带,占比约35%。
3. 子品牌或联名商品:占比超65%。此类商品佩戴蓝色头带,涵盖奥乐齐子品牌以及子品牌与本土品牌的联名款。

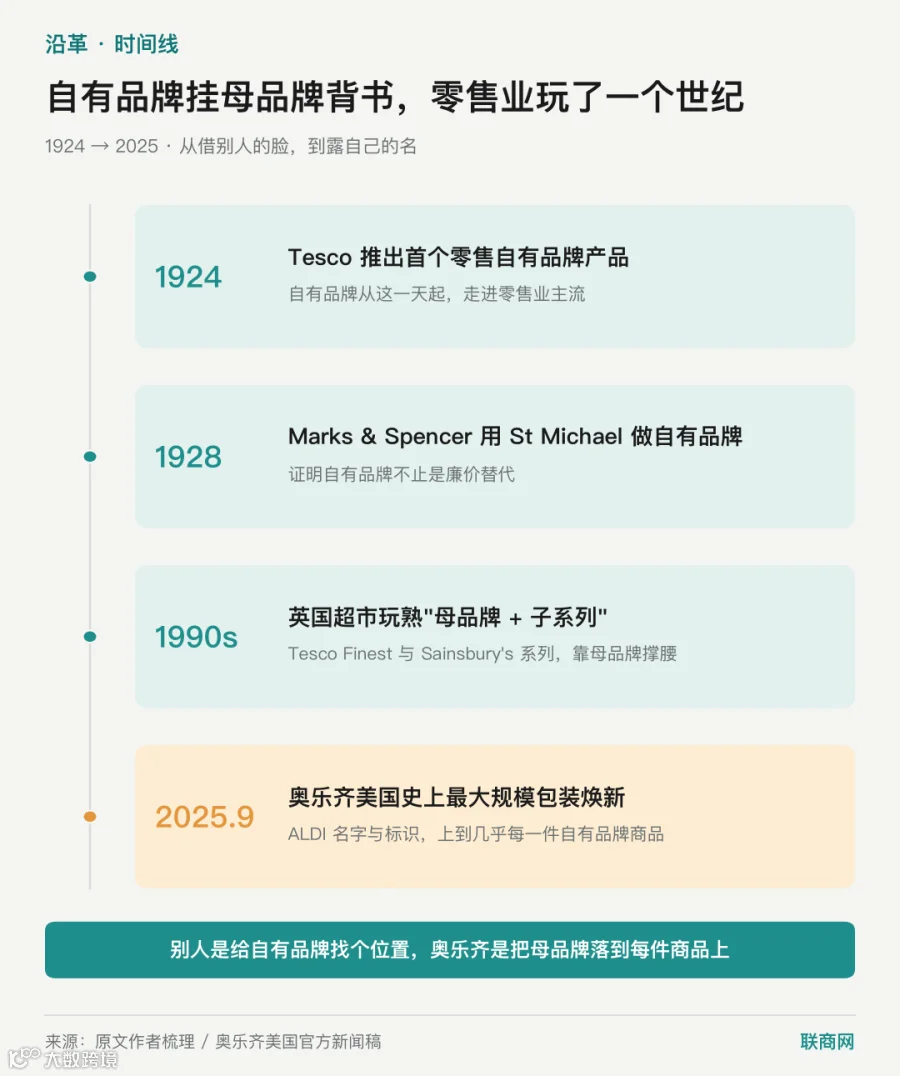
这一设计语言源自奥乐齐全球统一规范。早在2024年,该设计已在部分商品试点,目前正全面推广。奥乐齐美国于2025年9月24日发布官方新闻稿,宣布进行史上最大规模包装焕新,推出“an ALDI Original”(奥乐齐原创)背书机制。通过将子品牌数量从约90个精简至26个左右,并在保留的子品牌上叠加母品牌标识,其余则直接并入ALDI主品牌,旨在让消费者一眼识别出ALDI提供的价值与品质。

在中国市场,除了纯子品牌商品外,奥乐齐子品牌与本土合作方联名的商品也统一佩戴头带。这表明,头带是奥乐齐参与研发或背书商品的“专属签名”,旨在让顾客明确认知这些商品归属于奥乐齐体系。

品牌逻辑演进:从借势到立信
自有品牌挂载母品牌背书并非新鲜事。早在1924年,Tesco便推出了首个零售自有品牌;1928年,Marks & Spencer通过St Michael系列证明了自有品牌不仅是廉价替代。1990年代,英国超市如Tesco Finest、Sainsbury's等已熟练运用“母品牌+子系列”架构。
奥乐齐的特殊性在于其极致的硬折扣模式。传统硬折扣往往借用大品牌认知,将自有品牌作为大牌平替,母品牌隐藏于后。然而,随着消费者对奥乐齐品质信任度的建立,继续“借脸”已无必要。奥乐齐首席商务官Scott Patton指出,顾客早已将自有品牌视为ALDI品牌,现在的策略是用看得见、信得过的名字确认这一认知。

这一步转变,标志着奥乐齐从依赖外部品牌认知,转向构建自身品牌资产。当母品牌信用足够强大时,直接露名能更高效地传递价值。
“头带”的战略价值:传播、营销与心智占领
一条简单的蓝色头带,在品牌建设层面发挥着三重作用:
1. 传播层面:统一视觉信号
货架上原本繁杂的子品牌视觉被头带收口。无论子品牌名称如何,顶部的ALDI标识占据了消费者视线的首要位置。这种重复曝光降低了消费者的辨认成本,如同在嘈杂环境中安装了扩音器,强化了品牌记忆。
2. 营销层面:信用背书转移
头带本质上是母品牌对子品牌的信用背书。以往奥乐齐的整体信誉分散在各个子商品上,顾客认ALDI但不一定熟知每个子品牌。通过头带,母品牌的“好品质、够低价”口碑直接链接至具体商品,类似宝洁、雀巢的母子品牌赋能逻辑。
3. 心智层面:固化品牌关联
品牌竞争的终极目标是占领消费者心智。过去,“ALDI的商品”在消费者心中可能仅等同于“便宜”。头带不断提醒消费者:这是ALDI出品的优质商品。长期积累下,“买这类商品去ALDI”的认知将被固化,进而形成“ALDI出品,必属精品”的信任闭环。

国内硬折扣趋势:殊途同归的品牌化之路
奥乐齐的“头带”策略并非孤例,国内硬折扣零售商也在向“母品牌信用”靠拢,但路径各异。
盒马NB(现超盒算NB):做加法
2025年8月底,盒马NB更名为超盒算NB,并将自有品牌包装统一为新标识,覆盖烘焙、米面、零食等多个品类。这与奥乐齐“归入ALDI”的逻辑异曲同工,即将分散的子品牌收编至母品牌名下。不同之处在于,奥乐齐自有品牌占比超90%,而超盒算NB约为60%,两者在自有品牌渗透深度上存在差异。
零食量贩:渠道即品牌
鸣鸣很忙旗下的零食很忙、赵一鸣等,签约门店已超三万家。其商品结构分为引流标品(如盼盼、卫龙)和自有门头品牌商品。后者直接使用渠道品牌作为商标,从一开始就构建渠道信任。
此外,京东折扣超市、物美超值、中百小百惠等也将自有品牌作为核心竞争力。凯度数据显示,2025年中国自有品牌同比增长48%,但相比欧洲35%-40%、美国20%以上的占比,中国商超自有品牌占比仅为9%-10%,增长空间巨大。
综上所述,奥乐齐通过做减法将母品牌做到极致,盒马通过做加法丰富自有品牌内容,零食量贩则将渠道本身打造为信任载体。尽管路径不同,方向一致:强化母品牌信用。奥乐齐作为“头带打法”的先行者,其策略核心在于当硬折扣连最便宜的水都印上自家大名时,它已不再仅仅是价格敏感型选择,而是成为了被消费者信任的品牌。