靠开店换成长的方式,已经走到需要调整的时候。
韩国便利店过去给外界最深的印象,一直是“多”:首尔街头同一个路口看到两三家不同品牌并不稀奇,住宅区、学校旁、地铁站出口随处可见便利店,让韩国被称为“便利店王国”。
早餐来不及吃,便利店有饭团和咖啡;缴费、寄件、取货、充交通卡,许多琐事也被集中在一个小空间。便利店甚至成了外国游客认识当地生活的入口。
不过,当便利店密度高到几乎无处不在,继续开店还能带来多少成长,成了不能回避的问题。据韩国相关部门统计,2025年CU、GS25、7-ELEVEn和Emart24四大品牌合计约53266家门店,比前一年减少约1600家。
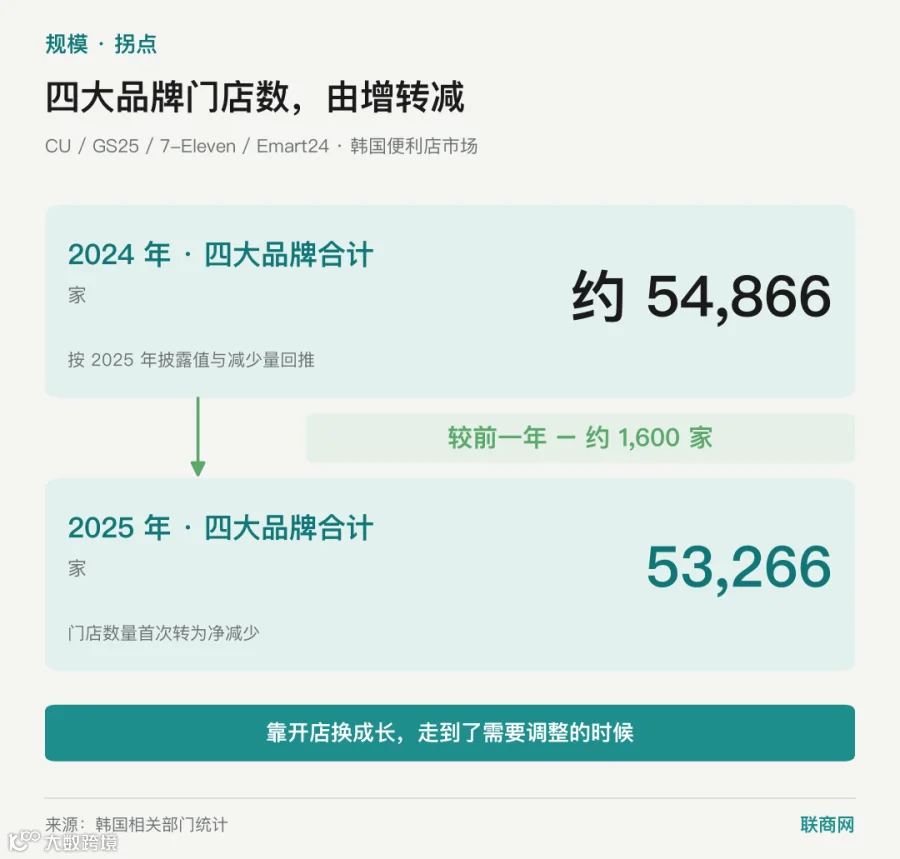
门店数量由增转减,不代表消费者流失:真正改变的是,市场高度饱和以后,再开一家店的效益已不像过去那么明显。
以前开店是进入没有便利店的商圈,现在很多时候是在已有三四家便利店的街区再放一家,增加的未必是新需求,只是把客流切得更碎。
开店曾经是最简单的成长方法
连锁零售扩大营收通常有两条路:把现有门店经营得更好,提高来客数与客单价;或直接增加门店,用更多据点换取更多销售。
展店更容易被看见:一年新增500家、总数突破一万家,是现成的新闻;而单店客流与损耗的改善变化慢,难以用数字说清。因此市场快速发展阶段,多数品牌优先追求规模。
韩国便利店过去正是如此:人口集中、单身家庭增加,加上消费者习惯购买小包装食品与即食餐,各品牌不断扩张、加盟体系加速展店。
但商圈能容纳的便利店并非无限:同一条街便利店越多,总店数虽增,单店生意却越少;客流与消费没有增长时,新店往往只是从其他门店抢走销售。
甚至同品牌门店之间也可能商圈重叠:总部看到的是覆盖率提高,加盟主面对的却是日均销售被稀释,两种立场并不一致。
我过去经营便利店时感受很深:站在品牌角度开店越多越好,站在经营者角度,附近每多一家店都可能影响原有门店的生意。需求没有增加,门店越密集,经营压力只会往单店集中。
韩国四大便利店门店数减少,不能只解读成市场变差,更准确的说法是:靠开店换成长的方式,已经走到需要调整的时候。
让每一家店有不同的任务

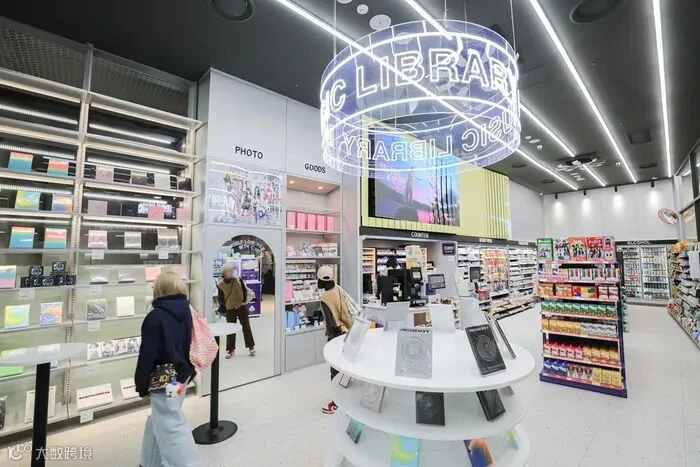
当继续增加门店越来越难,韩国便利店把注意力转回现有门店。最近出现不少特色便利店,仍挂着四大品牌招牌,但商品、空间和服务不再按同一套标准复制。
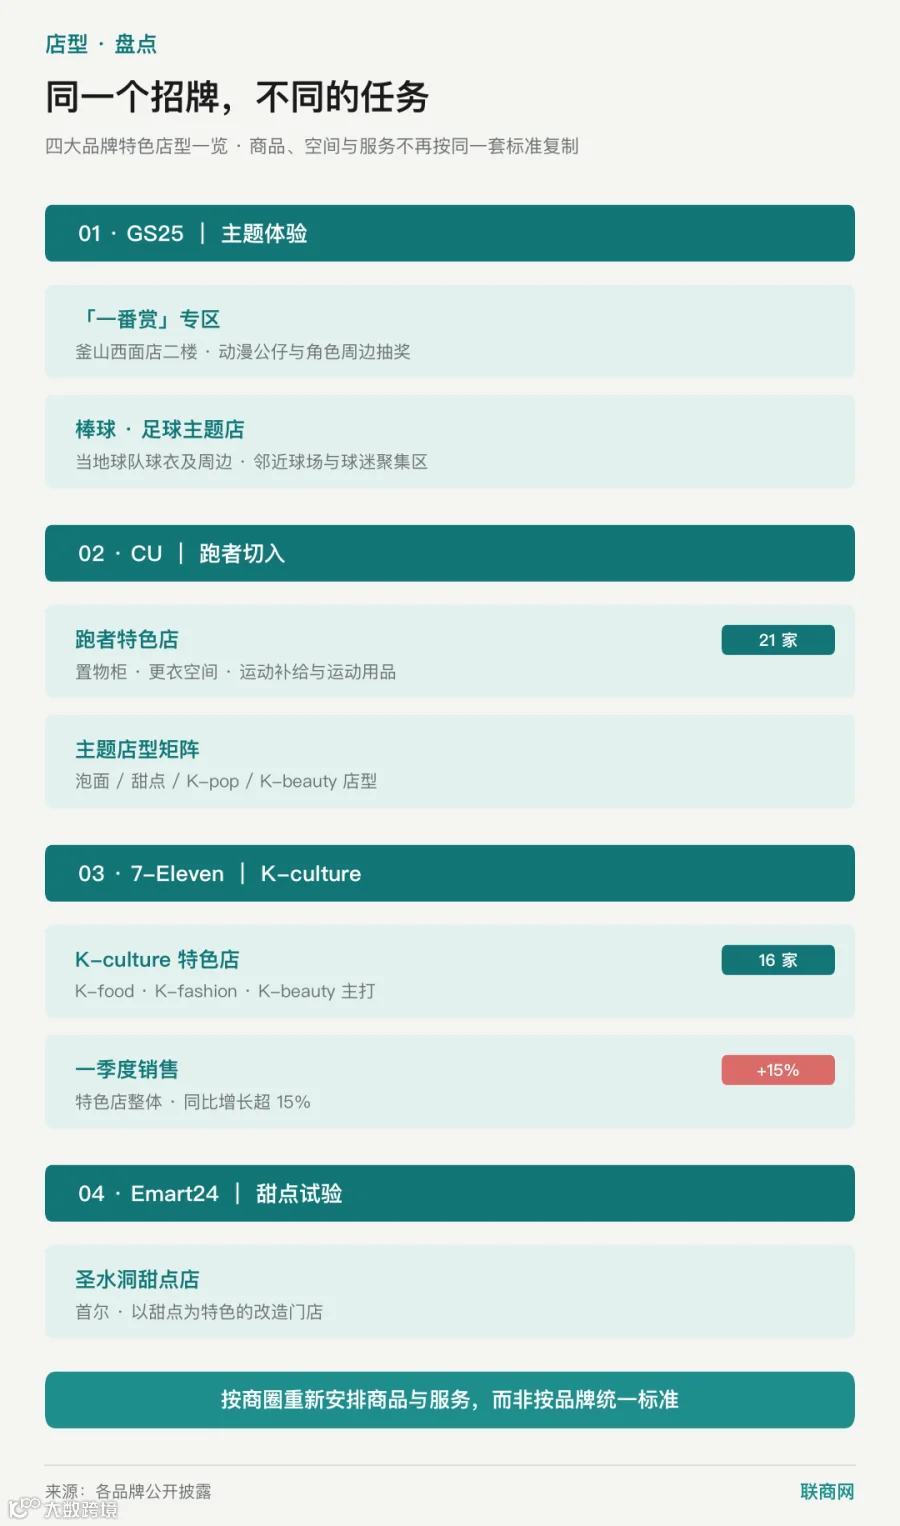
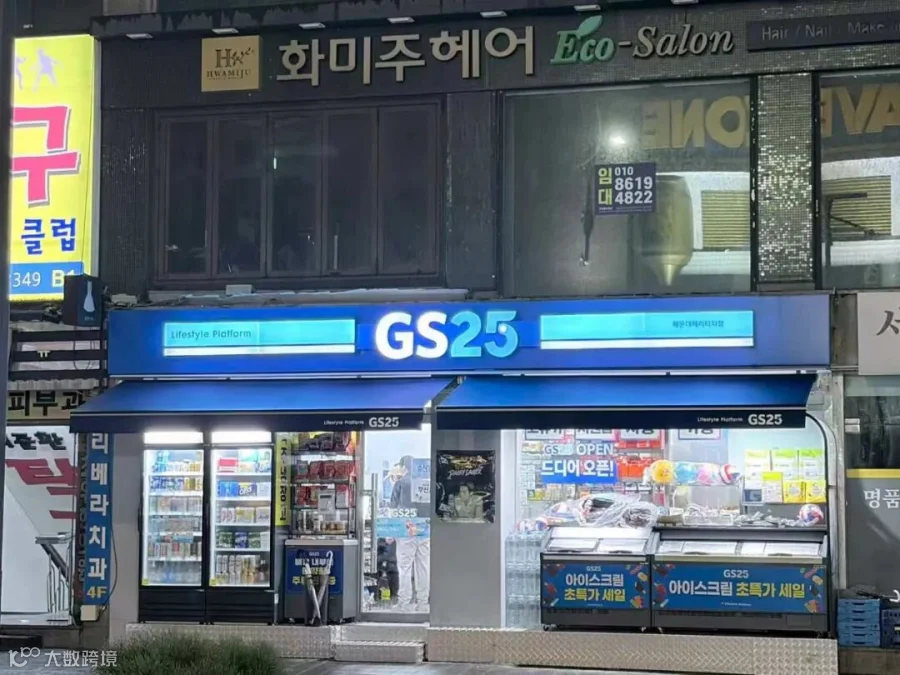
GS25在釜山西面商圈改造了一家门店:一楼保留食品饮料与日常服务,二楼设置“一番赏”专区:消费者购买抽奖券抽取动漫公仔、角色周边,奖项价值各有不同。西面是年轻人与游客聚集的商圈,动漫收藏本就有客群,GS25选择在此放大这项内容。
GS25还尝试棒球、足球主题店,销售当地球队球衣及周边。韩国职业棒球球迷稳定、比赛前后人流集中,靠近球场或球迷聚集区的门店,运动商品就是商圈需求的一部分。
便利店过去强调“无论走进哪一家,商品都差不多”,GS25开始思考“这家店位于这里,应该和别的店有什么不同”。
CU则从跑步人群切入,已在首尔、济州等地经营21家跑者特色店:部分门店设置物柜、更衣空间,跑者运动前寄放物品,结束后买水、电解质饮料、蛋白食品和运动用品,把门店变成跑步路线中的据点。

这类门店20岁至39岁顾客占比达56.6%,服饰类销售同比增长346%,蛋白饮料增长206.2%。同样的商品,跑者店把客群、场景与商品连起来后,购买理由就清楚了。
CU还发展泡面、甜点、K-pop与K-beauty等店型;7-ELEVEn开出主打K-food、K-fashion与K-beauty的特色店,16家门店第一季度销售同比增长超15%;Emart24则在首尔圣水洞尝试甜点店。

这些尝试的共同点是:便利店不再只按品牌统一要求决定卖什么,也开始根据门店附近的人是谁、为什么来,重新安排商品与服务。
特色店最终要回到单店账本
特色店不新鲜,零售业从来不缺概念店:旗舰店、体验店开过不少,开幕时消费者排队、媒体争相报道;新鲜感过去,没有稳定消费的门店还是回到现实——顾客可以为好奇来一次,不会因为装修漂亮每周都来。
真正能长期经营的特色店,是先确认商圈里原本就存在的需求,而非先想一个热门主题再把商品硬塞进去。CU跑者店能成立,是因为靠近汉江、公园或热门跑步路线、跑者足够;GS25的一番赏店也不能到处复制,只有动漫文化接受度高、游客多的商圈才有持续消费。
特色店最难的不是装修,而是判断:总部是否真的了解每个商圈,采购系统能否允许门店出现差异。对习惯标准化管理的连锁体系来说,这并不容易。
标准化的好处明确:相同设备、陈列与流程降低培训管理成本,统一采购提高议价能力。但标准化太彻底,门店会失去对地方需求的反应能力:办公区、住宅区和观光区的需求节奏各不相同。所有门店用同一份订货建议、同一套促销,管理看似高效,却牺牲了单店机会。
韩国便利店现在做的,不是放弃标准化,而是在标准化的底层结构上,让部分门店重新获得差异化空间。
便利店最早解决的是“临时需要”:靠距离近、营业时间长,让消费者愿意用稍高价格换取方便。
但今天,提供方便的渠道越来越多:外卖到家、社区超市鲜食、药妆店食品饮料、折扣店低价大包装,都在分流客流。便利店如果只剩下“离消费者近”,优势正在被削弱。
韩国特色便利店的做法,是占住更明确的生活场景:跑者店占住运动前后的补给,一番赏店占住年轻人的收藏与娱乐,球迷店占住比赛日消费,K-beauty店占住游客对韩妆的兴趣。它们仍卖饮料、饭团和日用品,但多了一个被记住的理由。

普通便利店的竞争范围只有周边几百米,消费者通常选最近一家;门店拥有别处没有的商品或服务时,商圈范围就能扩大——消费者从“刚好经过”变成“为了某个目的前来”,后者停留更久、买得更多。
韩国便利店不是要把五万多家店全部变成主题乐园,而是希望其中一部分门店,从单纯卖商品成为某种生活场景的入口。
特色店带来话题,不代表带来利润。增加专区要投入装修、设备和库存,置物柜与更衣空间会占用陈列面积,新品类也增加采购与库存管理复杂度。如果这些投入没有转化为持续来客与毛利,特色店可能只是昂贵的宣传工具。
判断特色店是否成功,不能只看开幕时有多少人排队,经营者要看几个实际数字:新客有没有带动原有商品,停留时间是否提高购买件数,新增商品毛利能否覆盖成本,活动结束后来客是否留下,门店人员增加多少工作量。
这一点最易被忽略:总部看到的是品牌曝光与创新形象,加盟主面对的却是补货、清洁、设备维护与顾客询问。
经营便利店的经历让我体会到,总部设计的每个新项目到门店都会变成具体工作:多一项服务就多一套流程,多一类商品就多一次订货与盘点。总部觉得只是增加一个销售机会,门店现场却可能增加人力负担与出错风险。
所以特色店不能只从营销角度设计,也要从门店能不能执行来判断:提供置物柜就要处理保管和安全,经营一番赏就要管理奖品与兑换。特色做得越深,对营运能力的要求越高。
中国便利店也会走到同一个路口

中国便利店市场尚未全面饱和,三四线城市与县域仍有展店空间;但一些商业成熟的城市已能看到相似问题。同一商圈里还有社区超市、零食量贩与即时零售前置仓,消费者的选择比过去多得多。
这几年中国便利店也在尝试咖啡店、鲜食店、社区店、校园店和文旅店,但有些新店型只是扩大面积、增加品类或更换装修,门店与顾客的关系没有真正改变:商品更多不代表理由更清楚,面积更大不代表效率更高。
韩国便利店真正值得中国企业参考的,不是一番赏、跑者店这些具体形式,而是品牌开始接受:不是每家便利店都必须完全相同。总部建立供应链与作业标准后,还要把部分经营判断还给商圈,让门店知道自己服务的是谁。
每一家门店至少应该回答几个问题:附近最稳定的客群是谁?为什么会走进便利店?哪些需求还没被满足?这些问题看起来基础,却比追逐新概念更接近经营。
特色店不是让所有门店变得花哨,而是让每家店找到更明确的位置:有的适合加强早餐,有的适合做晚餐宵夜,有的成为游客补给站。只要顾客需求不同,门店就不该只有一种答案。
韩国便利店门店数减少,不代表行业没有成长空间。CU与GS25仍创造可观销售,主要品牌也在鲜食、自有品牌、海外市场和数字服务上继续投入,只是本土门店密度达到一定程度后,成长不再能靠简单复制。
过去的竞争是抢位置、抢加盟主、抢开店速度;接下来的竞争,会越来越回到商品、商圈与单店效率——能不能让附近居民固定购买早餐、让上班族愿意预订便当、让某群消费者愿意多走几步,都比单纯增加店数更重要。
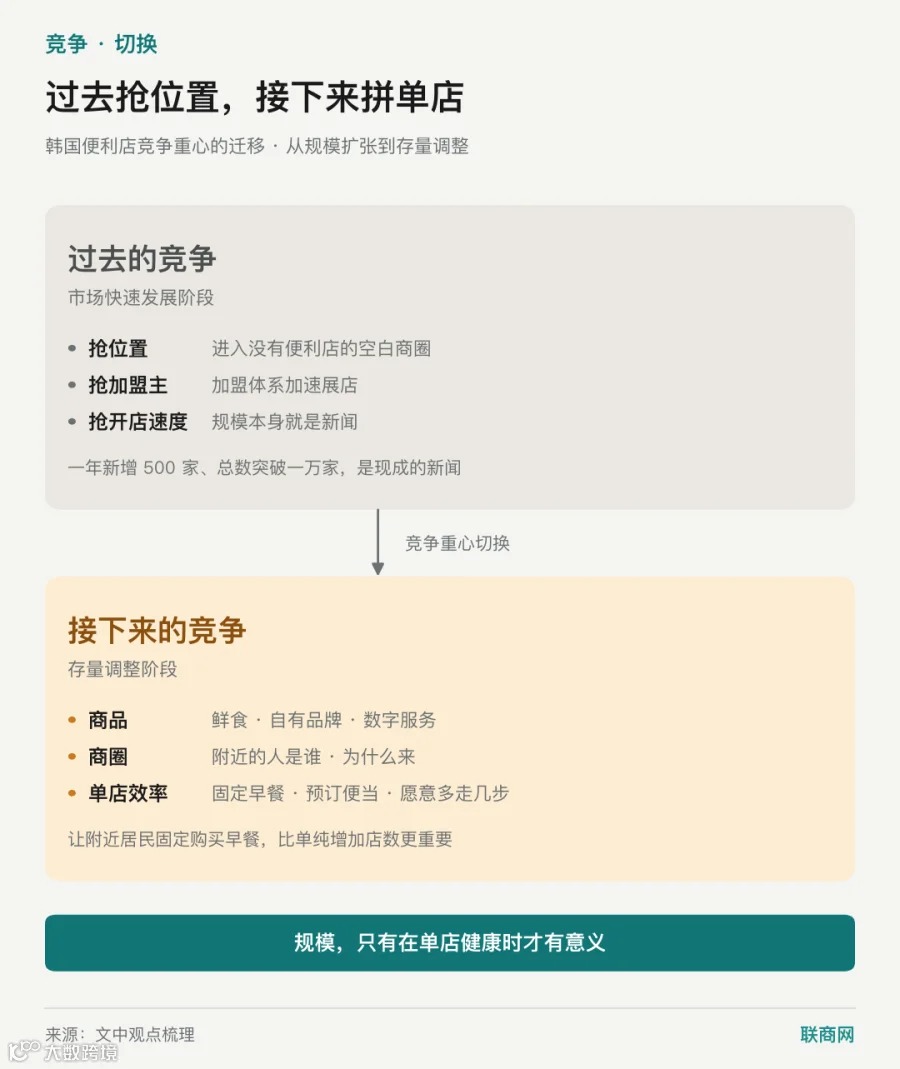
连锁品牌当然需要规模,否则难以建立供应链与物流效率;但规模只有在单店健康时才有意义。门店数不断增加、加盟主获利持续下降,这种规模很难长久;门店减少后剩下的门店找到更清楚的客群、提高来客与毛利,反而可能是更健康的调整。
韩国便利店正在告别的,不只是无限展店的想象,也是所有门店共用同一种经营答案的时代。门店数量决定一个品牌看起来有多大,每一家店被顾客选择的理由,才决定这个品牌能走多久。
对已进入存量竞争的韩国便利店,这是不得不做的改变;对仍在扩张的中国便利店,则是一堂可以提早看到的课。