


9月28日,商务部网站公布“300亿对300亿”对等降税框架下的两份清单。美方对约300亿美元自华进口商品降税,涉及77个税号;中方对约300亿美元自美进口商品降税,涉及1619个税号。其中超过90%的产品将免除相互加征的全部关税,恢复至最惠国税率。
美方清单集中在玩具、家电、婴儿用品、厨卫用品、节日礼品、家纺及部分体育休闲用品,覆盖中国对美出口重点品类;中方清单则以农产品为主,涵盖化妆品、医疗器械、木材、煤炭等。这对相关制造企业是近年少有的明确利好,但从政策公布到利润落地仍需跨越多个环节。

厘清政策边界:降税不等于立即生效
从政策利好转化为实际订单,首先需厘清三个关键问题:
清单公布不等于立即降税
双方需分别完成国内法律程序后同步实施,目前具体生效时间尚未公布。
2027年1月10日并非本轮生效日
该日期是此前部分关税和非关税措施暂停安排的延长期限,属于贸易休战和继续磋商的时间节点,与本轮降税清单的实施时间无关。
同品类并非全享降税
美方清单依据HTSUS税号执行,部分税号带有“Ex-Out”限制,仅覆盖描述准确对应的商品。例如,传统玩具在列,但具备射频、Wi-Fi、以太网或蓝牙功能的产品可能被排除。产品名称相同,若材质、功能或用途变化,适用结果可能不同。
现阶段建议:核对产品、测算成本、联系客户。
避免行为:提前承诺确定税率,或仅凭品类名称盲目降价备货。

订单回归谈判桌:综合竞争力成关键
政策边界清晰后,一批因价格失去竞争力的订单有望重回谈判桌。过去几年,额外关税叠加物流渠道成本推高了到岸价格,导致部分项目停滞或采购量削减。附加关税取消后,价差缩小,此前中断的项目及转向其他供应国的客户可能重新询价。
拥有美国市场经验及老客户资源的企业将率先获益。然而,政策红利并非平均分配。当关税差距缩小,竞争焦点将回归产品质量、报价速度、交付周期、认证合规、售后服务及渠道支持。只有准备充分的企业,才能将政策窗口转化为实际订单。
降税仅重塑谈判机会,成交与否仍取决于企业的综合经营能力。
利润分配逻辑:关税空间需多方共享
订单回流并不意味着工厂能独占所有利润。美国进口商、经销商和零售商通常要求分享成本下降带来的空间,用于终端降价、增加渠道利润或市场推广,甚至直接压低供应商价格。若处理不当,可能出现“增量不增利”的局面。
为避免被动让价,企业需在谈判前精确测算完整到岸成本,明确现行税率与拟议降税两种情境下的成本差异,从而界定可让利空间与自身保留利润。
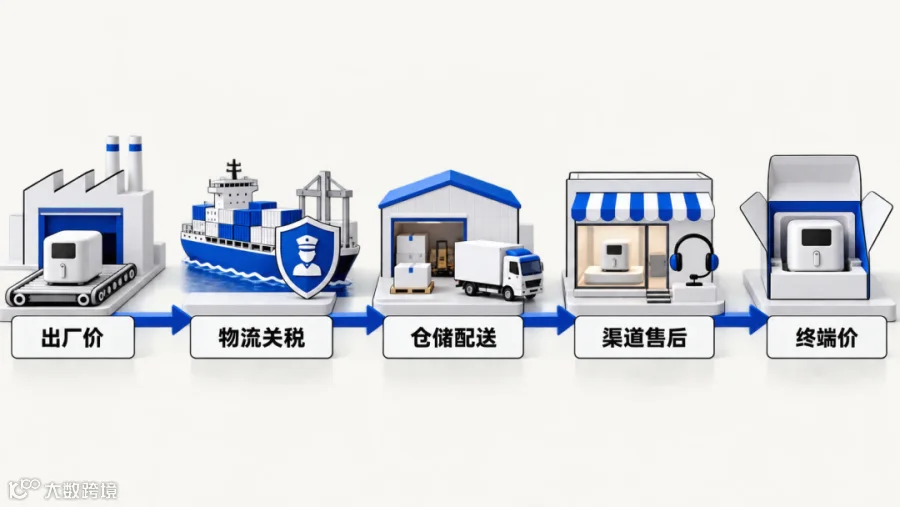
完整到岸成本构成
产品成本+国际物流+保险+港杂
+关税+仓储配送+认证
+渠道费用+售后预提
行动指南:正式实施前的四项准备
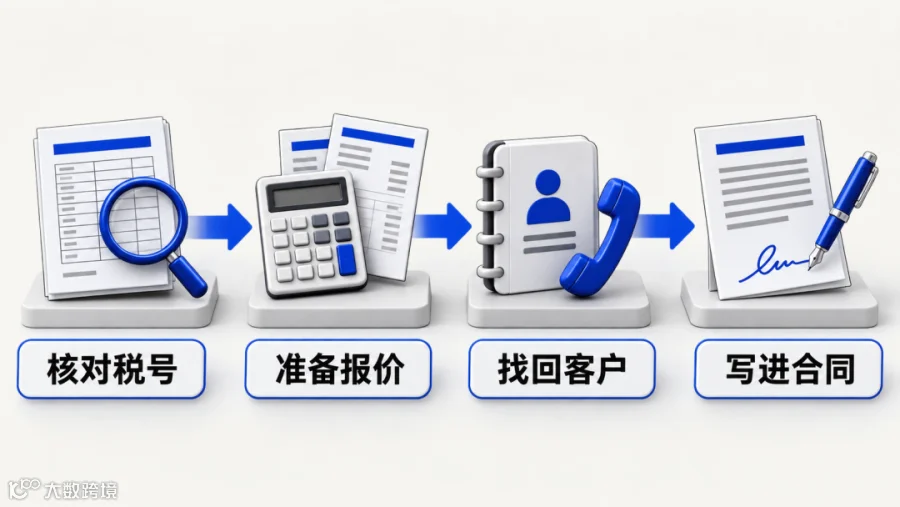
在政策正式落地前,制造企业应主动开展以下四项准备工作:
01 逐项核对产品税号
整理产品名称、材质、功能、用途及关键参数,对照清单及“Ex-Out”描述,确认现行HTSUS编码是否匹配。
02 提前准备两套报价
分别按现行税率和拟议降税情景测算,向客户直观展示政策实施前后的价格差异。
03 主动激活沉默客户
优先联系因关税或价格因素暂停合作的美国进口商、经销商及零售客户,提供新的成本测算及补货建议。
04 明确关税调整机制
在合同中约定报价有效期、适用税率、税费承担方、生效条件及后续政策变化的处理方式。
长远视角:构建完整海外经营体系
完成上述准备后,真正的考验在于海外经营体系的支撑。对于已有美国客户的工厂,这是修复订单的良机;对于未进入美国市场的企业,则需重新梳理产品、渠道、认证、进口、售后及补货安排。
关税下降仅改变了一项成本结构。客户获取、订单转化、终端交付等环节,仍需依靠完善的海外运营能力。制造企业应将单一的出厂报价,升级为海外客户易懂、进口商算清、渠道愿营、当地可交付的综合解决方案。
当前务必查清税号、算准成本、找回客户。待实施文件正式落地,准备充分的企业方能抢占先机,重返谈判桌核心位置。
易运盈|全球B2B供应链生态平台
让中国优质供应链更高效服务全球市场