大数跨境

税务总局重大利好!11 月 1 日起施行!首违不罚 + 轻微不罚全国统一清单发布

税务总局重大利好!11 月 1 日起施行!首违不罚 + 轻微不罚全国统一清单发布 关务尹主任
2026-10-10
12
导读:总局首次发布全国统一税务行政处罚裁量基准,11 月 1 日施行!首违不罚、轻微不罚清单,轻微涉税差错及时改正可不予处罚,外贸、制造企业合规利好。
     国家税务总局发布2026年第20号公告,出台《全国税务行政处罚裁量基准(2026年版)》,这是总局首次出台全国统一版本的税务处罚裁量基准,将于2026年11月1日正式施行。从过去各省、六大区域各自一套裁量标准,升级为全国统一执法标尺,对广大制造、外贸出口企业而言,是合规利好!
附件可直接下载:
全国税务行政处罚裁量基准( 2026年版 ).xls
税务行政处罚“轻微不罚”事项清单.wps

利好一:全国一把标尺,消除地域执法差异

在此之前,税务处罚裁量执行标准分省份、分区域,同样的涉税轻微问题,在不同地区处理尺度不一样。本次全国统一裁量基准,覆盖9 大类、66 项涉税违法行为,统一划分为轻微、较轻、一般、较重、严重5 个裁量阶次,全国执行口径一致。

利好二:新增《轻微不罚清单》,包容审慎,容错空间扩大

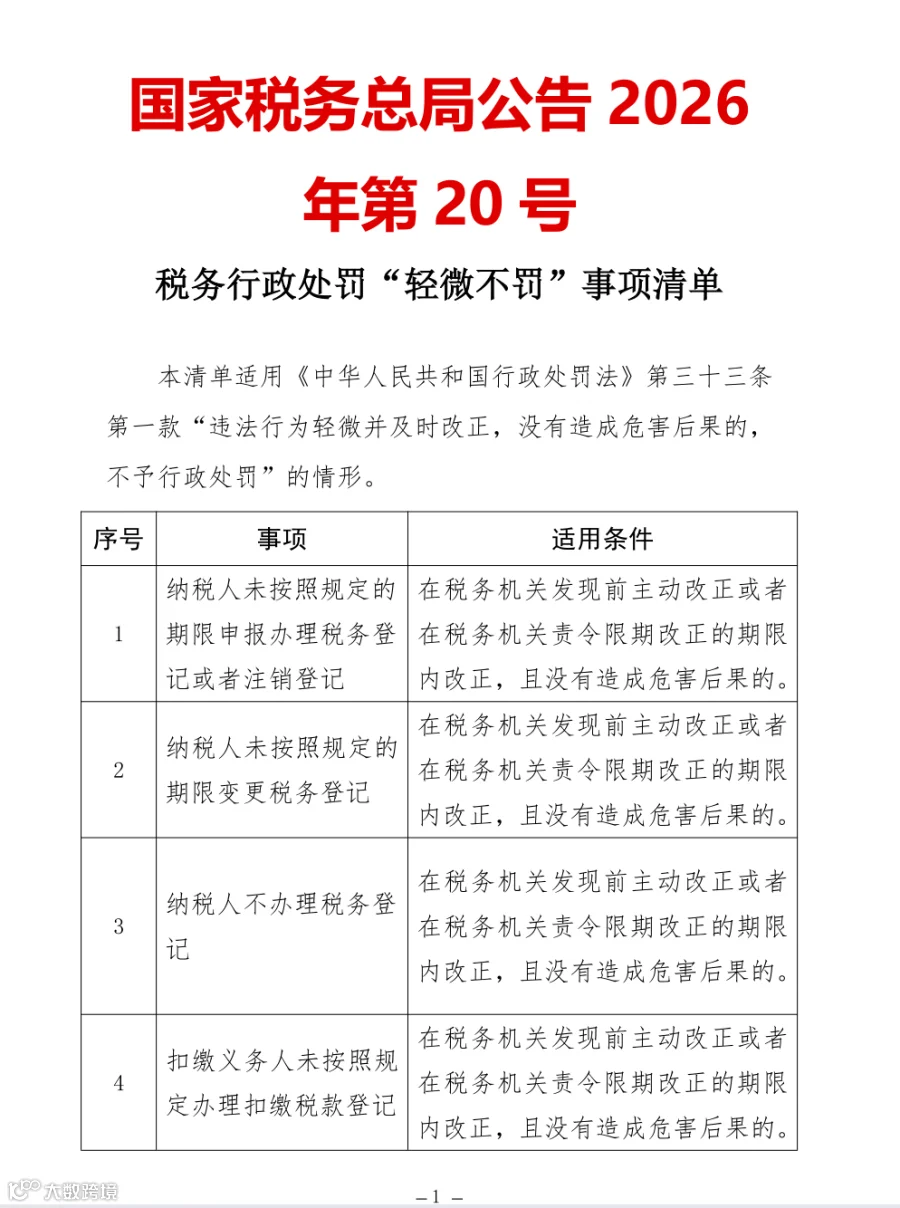
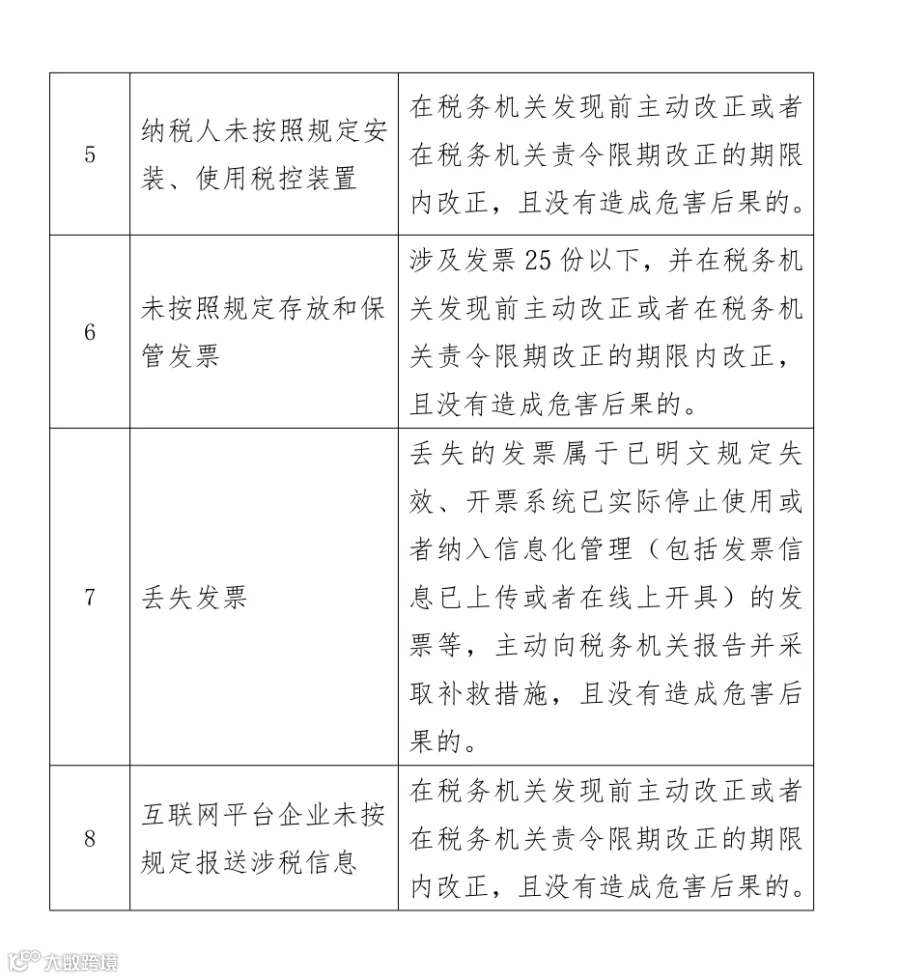
公告同步配套《税务行政处罚 “轻微不罚” 事项清单》(8 项):
违法行为轻微并及时改正,没有造成危害后果的,依法应当不予处罚。
同时明确:首违不罚中 “首违” 定义为一个自然年度内首次发生,规则清晰。
适用场景:

1、逾期办理税务登记、备案类事项,主动改正无危害后果;

2、账簿凭证、发票管理轻微瑕疵,自行及时整改;

3、涉税资料报送的轻微疏漏,在税务责令期限内完成更正。

利好三:处罚依据边界明确,保护纳税人合法权益

公告明确两条关键执法规则:

税务机关必须在《裁量基准》范围内作出处罚决定;

《裁量基准》不能单独作为处罚法律依据,仅在处罚决定书中载明适用情况,处罚的法定依据仍然是《征管法》《行政处罚法》等法律法规。

简单理解:裁量基准是税务内部的执法标尺,不是法律;税务机关不能脱离法律、脱离基准随意罚款,执法行为被约束,企业的陈述申辩权利更有保障。同时,有法定从轻、减轻情形的,税务机关应当依法从轻、减轻处罚。

出口退税、制造、外贸企业的实操提示

结合日常做出口退税、海关编码商品归类、单证管理、账簿凭证管理实务:

自查

针对备案资料、发票管理、账簿保管、申报资料报送等轻微瑕疵,提前自查整改,符合条件可适用轻微不罚。

完善内部合规台账

把 “首违不罚、轻微不罚” 适用条件嵌入财务、关务、单证内控,发生小差错优先主动整改,避免处罚记录。

区分 “不予处罚不等于免掉补税 / 滞纳金”

不予行政处罚,不等于不用补缴税款、滞纳金;只是不施加罚款类行政处罚,不产生行政处罚记录,对企业信用、招投标、出口退税信用评级更友好。

全国统一大市场建设持续推进,税收执法从 “刚性处罚” 走向力度与温度并重。对企业而言,这既是利好,也是信号:包容审慎不等于放松合规,主动自查、及时纠错,才是企业长期风控的核心。

提示:财务、关务团队组织内部学习,提前梳理企业涉税风险点,用好本次政策红利。

相关政策:

  国家税务总局公告 2026 年第 20 号

《全国税务行政处罚裁量基准(2026 年版)》

#税务新规#出口退税#企业财税合规#税务行政处罚裁量基准2026版#外贸企业合规

【声明】内容源于网络
0
0
关务尹主任
各类跨境出海行业相关资讯
内容 380
粉丝 1
关务尹主任 各类跨境出海行业相关资讯
总阅读30.5k
粉丝1
内容380