


香港公司年审与审计:核心区别与合规指南
许多内地经营者常混淆香港公司的“年审”与“审计”,误以为完成其中一项即视为全年合规。实际上,两者分属不同政府部门管辖,职能互不替代。忽视任一环节均可能导致罚款甚至公司被除名。本文将详细解析这两项核心维护事项。
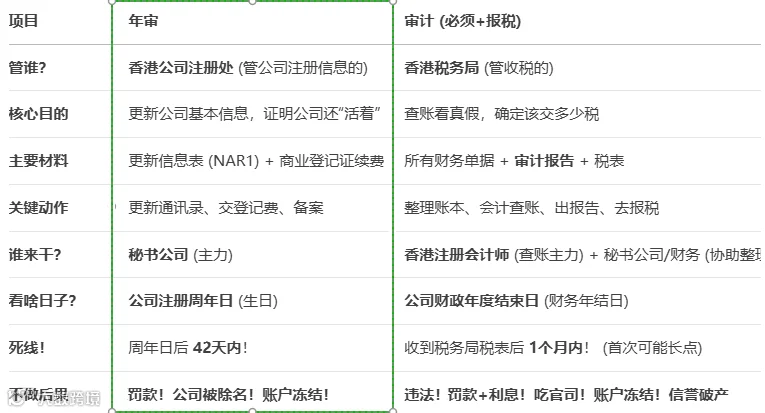
一、基本概念区分
香港公司每年需完成两项固定维护工作:
- 香港公司年审:属于工商层面的年度维护,旨在更新公司信息,维持合法经营资格。
- 香港公司审计:属于税务层面的申报,旨在核算经营状况并申报利得税(企业所得税)。
两者截止日期不同,必须分别处理,缺一不可。
年审:工商层面的年度维护
年审如同为公司“续身份证”,无论公司是否实际运营或盈利,均需按时向政府证明公司正常存续。主要包含以下两项核心工作:
1. 提交周年申报表(NAR1)
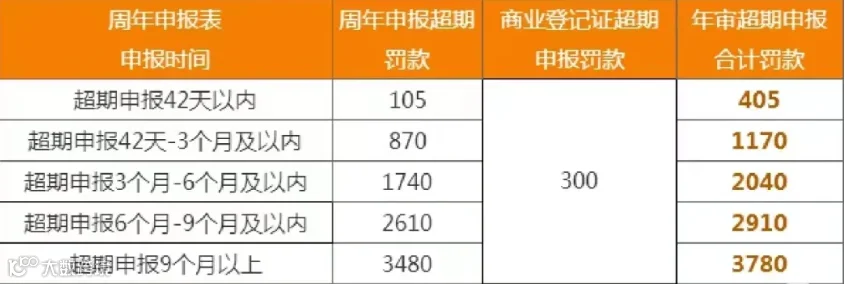
在公司成立周年日后的42天内,需向公司注册处提交NAR1表格,申报董事、股东、注册地址及股本结构等最新信息。注册处收取费用为105港币。
逾期后果严重:公司注册处不会主动提醒,逾期将产生阶梯式罚款:
- 超过42天但不足3个月:870港币
- 超过3个月但不足6个月:1,740港币
- 超过6个月但不足9个月:2,610港币
- 超过9个月:3,480港币
若逾期超过9个月仍未处理,公司注册处有权将公司从登记册上剔除,导致公司资产归政府所有。恢复注册需向原讼法庭申请,成本远高于逾期罚款。
2. 换领商业登记证(BR)
需在周年日向香港商业登记署缴纳登记费,换领新一年度的商业登记证。一年期费用通常为2,350港币。商业登记证是银行开户及业务合作的重要凭证。
违规风险:逾期续领将产生300港币罚款。若无有效商业登记证仍持续经营,可能面临最高5,000港币罚款及1年监禁。

审计报税:所得税的年度申报
审计的核心目的是出具经香港执业会计师审核的账本,向税务局如实申报经营状况及应缴利得税。需注意,香港无增值税,但有利得税(即企业所得税)。
1. 审计必要性
根据香港《公司条例》和《税务条例》,所有香港有限公司无论是否有业务运营或盈利,原则上必须进行年度审计。
- 有运营公司:需出具完整审计报告。
- 无运营公司:收到税局税表后,仍需聘请香港执业会计师出具《无运营审计报告》并提交。
特别提示:内地会计出具的账本在香港不具备法律效力。自2023年4月1日起,香港税务局明确不再接受未经审计的“零申报”税表。
2. 特殊情况说明
若公司申报无营业或亏损,未来2-3年内可能未收到税表。在未收到税表的前提下,可暂时不进行审计以节约成本;一旦收到税表,则必须按规定完成审计并合并申报。
3. 报税时间节点
新成立公司:通常在注册成立18个月左右收到首份利得税报税表,须在发出日起3个月内完成申报,不可延期。
老公司:税表通常在每年4月的第一个工作日批量发出。法定提交期限为收到税表后1个月内。特定情况可申请延期:
- M类公司(年结日1-3月):最迟可延期至11月递交。
- D类公司(年结日12月):最迟可延期至8月递交。

4. 逾期处罚
收到税表必须申报,即便亏损也需提交审计报告。逾期提交利得税报税表的罚款如下:
- 首次逾期:罚款1,200港币;14天内未处理,追加至3,000港币。
- 二次逾期:罚款3,000港币;14天内未处理,追加至8,000港币。
长期不处理可能导致公司负责人被传票至香港法院出庭解释。

综上所述,年审与审计各司其职,遗漏任何一项均会独立计罚。经营者应高度重视这两项合规义务,确保公司稳健运营。