中国 2.24 亿肥胖者,多数还进不了介入减重的适应症。
文丨胡昊
中国肥胖人群已超 2.24 亿,减重治疗长期呈现 “两极化” 格局:一端是以司美格鲁肽为代表的 GLP-1 药物,凭借显著效果和社交媒体传播成为现象级产品;另一端是以袖状胃切除和胃旁路术为代表的减重手术,效果确切但不可逆,决策门槛高。
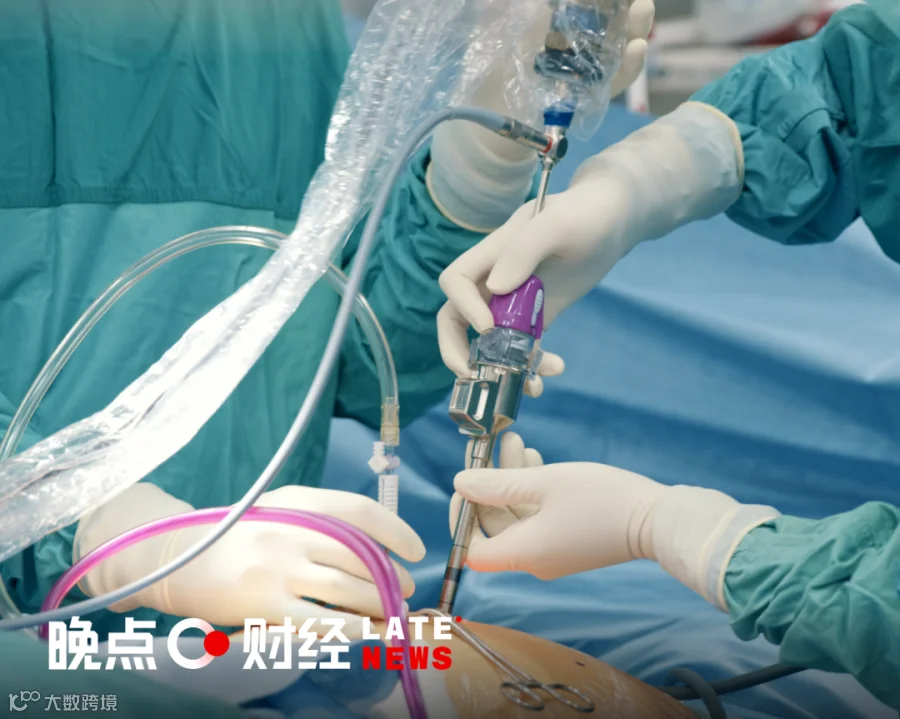
近年来,介于两者之间的 “第三条路径”——内镜减重与代谢治疗(EBMT)开始受到市场关注。作为一类针对肥胖及代谢紊乱的微创疗法,EBMT 通过干预胃部及近端小肠实现减重与代谢改善,具备可逆性且微创器械可完整取出。
港股拟上市公司糖吉医疗的核心产品胃转流支架系统(GBS),正是这一领域的代表性尝试。本文旨在通过分析减重市场竞争格局,探讨糖吉 GBS 的商业闭环逻辑。
减重治疗在药物、手术之外的 “第三条路径”
在减重治疗的 “三分格局” 中,GLP-1 药物占据 “长期用药” 端,外科手术占据 “不可逆手术” 端,而 EBMT 则填补了不愿长期服药、也不愿接受不可逆手术的患者群体的治疗空白。
介入治疗中的胃球囊(DIGB/RIGB)通过侵占胃部容量限制摄入,如 Allurion 的 Smart Capsule,已在国际市场成熟应用。糖吉 GBS 则采取另一条路径:通过在十二指肠至近端空肠置入支架,隔绝食糜与肠壁接触,减少营养吸收并调节激素。其形态接近可逆手术模拟,代谢结果趋近 GLP-1 药物,兼具非开刀、非长期打针的特点。

GBS 上市时,国内减重器械市场几乎空白。糖吉作为国内首个获批用于消化内镜治疗肥胖症的三类创新医疗器械,初期并无直接竞品。然而,“无竞品”并未立即转化为强劲销售。
自 2024 年 4 月上市后,糖吉 GBS 商业化数据如下:
- 生产数量:设计产能 8000 套。2024 年生产 3401 套,2025 年 4823 套,2026 年上半年 2905 套。
- 分销商数量:从 2024 年的 44 家增至 2025 年的 70 家,2026 年上半年达 87 家,次级分销商 91 家。
- 销售数量:2024 年 1053 套,2025 年 2650 套,2026 年上半年 1880 套。
- 终端手术量:2024 年 239 例,2025 年 2066 例,2026 年上半年 1955 例。
相较于 2.24 亿的肥胖基数,GBS 渗透率极低,目前仍处于渠道铺货阶段。截至 2026 年上半年,GBS 库存约 5500 套,超过累计终端置入总量。尽管库存高企,糖吉仍乐观规划浙江衢州新工厂,设计产能达 5 万套,预计 2026 年下半年投产。
值得注意的是,糖吉销售成本占比仅约 20%,且含劳务外包,扩产资源投入不高。产能利用率波动对成本结构影响有限,这表明其商业模式核心驱动并非制造本身,而是认证、准入和渠道。
GBS 面临的最大压力来自 GLP-1 药物,尤其是诺和盈。两者争夺高度重叠的患者群体。
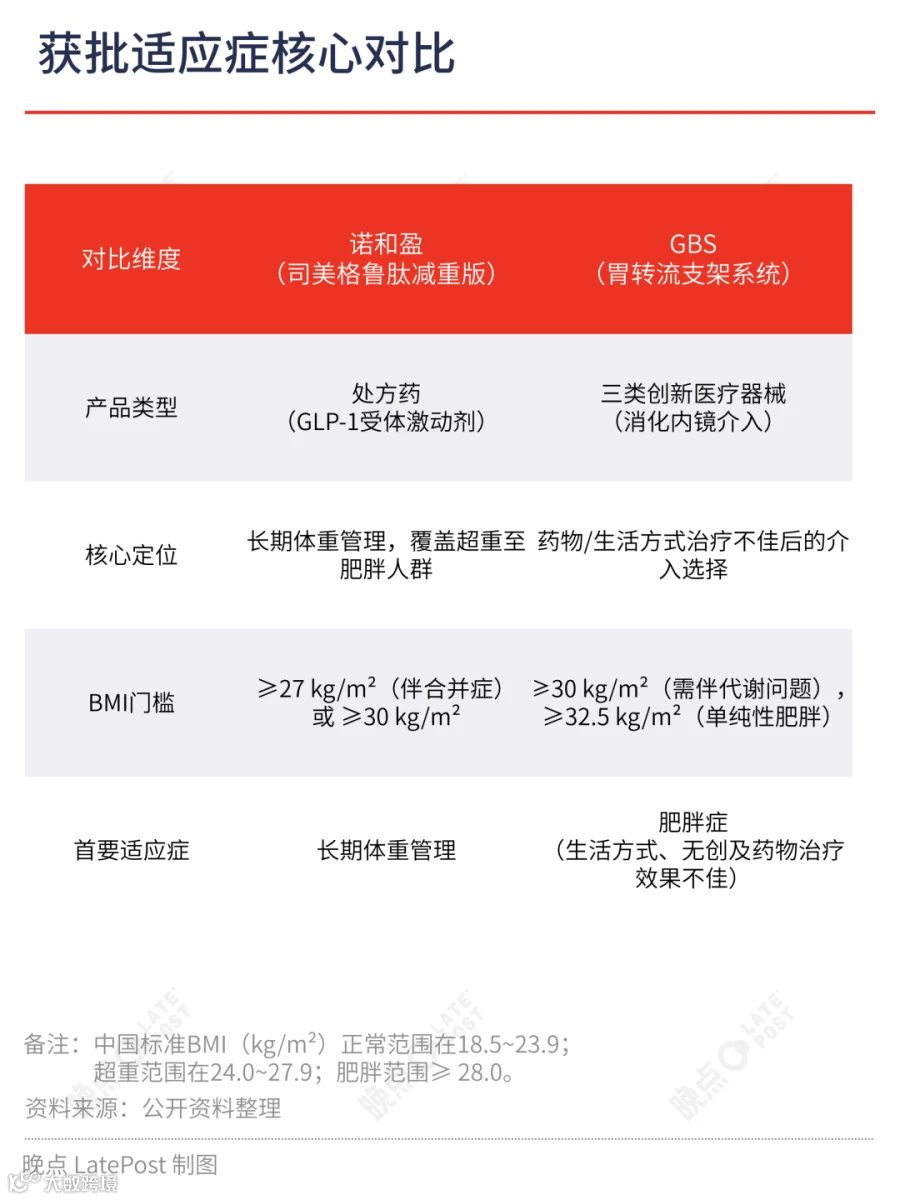
诺和盈于 2024 年第四季度获批,借助降糖版诺和泰培育三年的市场基础,迅速爆发。2025年销售额激增至 7.96 亿美元。随着司美格鲁肽专利于 2026 年 3 月到期,预计 2027 年国产仿制药将密集上市,价格体系将进一步下探。目前原研药已主动降价,电商平台上最低剂量月费用降至 200 元出头,相比 GBS 单次 3.66 万元耗材费及 8000 元手术费,药物在直观价格上更具优势。
此外,Allurion 胃球囊已于 2026 年 1 月通过 “港澳药械通” 进入大湾区,费用区间 2.5 万~5 万元,直接卡位 GBS 价格带,构成潜在竞争。糖吉虽有在研胃球囊产品,但将面临直面竞争。
糖吉医疗的定价策略、医保覆盖与商业化路径
面对激烈竞争,糖吉试图围绕支付门槛、政策窗口和成本效益构建商业闭环。
首先,支付方式差异。诺和盈作为美容类药品被排除在医保之外,需完全自费;而糖吉 GBS 作为创新医疗器械,已纳入 28 个省级行政区医保。以上海为例,属甲类医保,报销比例高;虽各地政策不一(如宁波列为丙类需自费),但总体降低了使用门槛。
其次,长期成本效益。虽然诺和盈短期疗程费用远低于 GBC,但其需长期用药维持效果。GBS 在治疗期结束后,减重效果可持续 9~12 个月。若按长周期累计计算,两者价差逐步收窄。不过,GBS 真实世界数据样本较少(截至 2026 年上半年超 5200 例),长期维持效果仍需观察。

再者,渠道利益分配。GBS 暂未纳入集采,保留了较高毛利空间。出厂价约 1.2 万元,终端售价约 3.66 万元,毛利率约 80%。渠道环节(分销商、医院等)分享约 2.4 万~2.5 万元价差,医院还可获得约 8000 元治疗收入。这种价值分配结构激励渠道推动 GBS 的动力强于 GLP-1 药物。
这与 Allurion 转向 B2B2C 模式逻辑一致:借助专业机构影响力高效转化客户,以应对司美格鲁肽在 C 端的舆论统治力。
然而,糖吉目前面临高额销售费用的压力。2026 年上半年销售费用率高达 96.2%,意味着每收入 100 元需花费约 96元进行市场推广,单位营销成本管控尚未出现拐点。
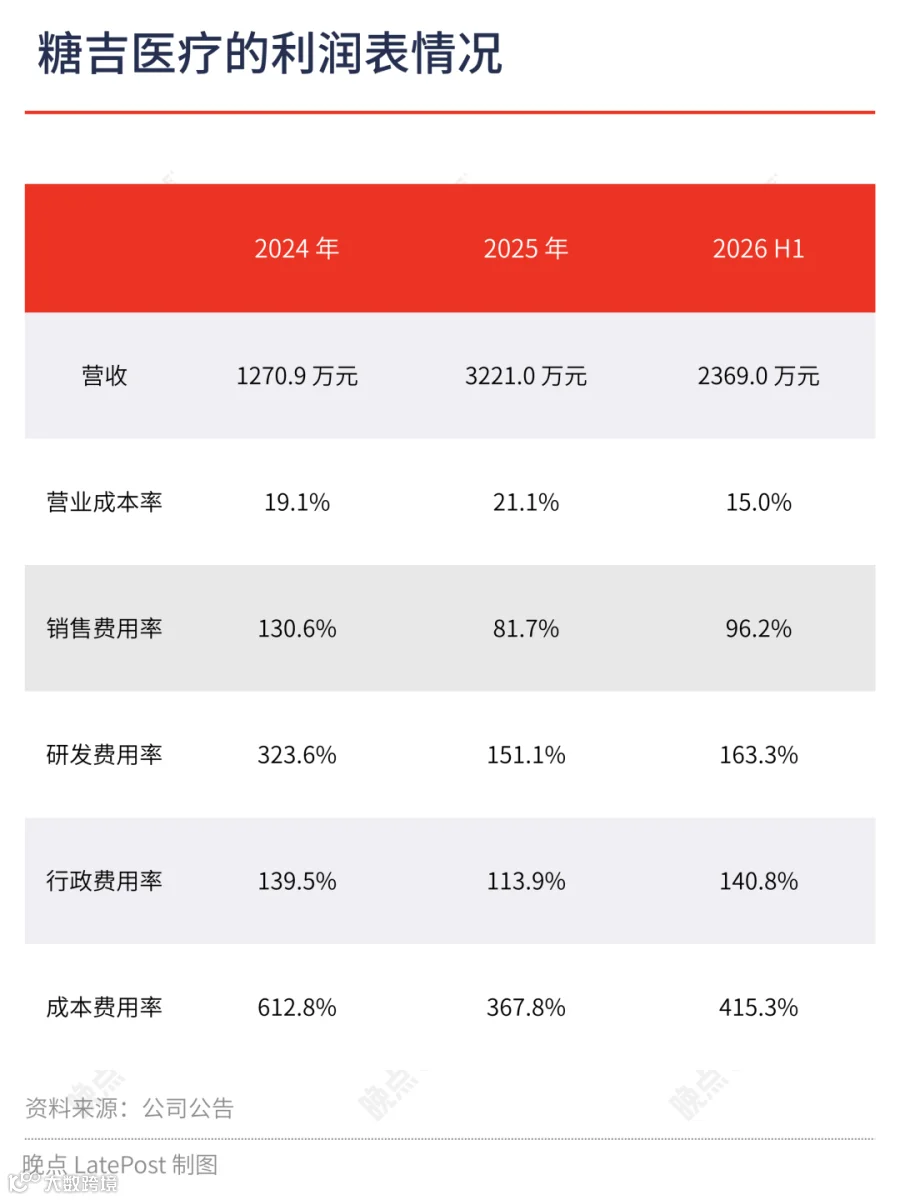
长期来看,降低单体营销成本是关键。基于庞大的肥胖人口基数,GBS 未来具备高速增长潜力。若欲加速商业化,除核心 GBS 产品外,需加快在研产品落地。
Allurion 的经验表明,从单一器械转向与低剂量 GLP-1 联合治疗是可行方向。GLP-1 存在依从性低、肌肉流失严重、需高剂量用药等短板。Allurion临床数据显示,胃胶囊联合低剂量司美格鲁肽可实现更高依从性、更大减重幅度(平均 20.3%)及更少的肌肉流失,同时降低药物副作用风险。
若糖吉胃胶囊加速落地,定位为 GLP-1 互补疗法,复用 GBS 渠道资源,有望拓展增长空间。此外,针对 2 型糖尿病合并肥胖的 GBS-DM 也在研发中。
综上,糖吉的商业闭环逻辑为:用医保覆盖对冲药物自费劣势,用一次性介入对冲长期用药负担,用创新器械身份规避集采冲击。但该闭环能否成立,取决于销量规模、在研产品落地进程及销售费用的趋势性下降。目前,高毛利支撑的是一个仍在扩张但尚未证明能独立盈利的模型。
最后需强调,无论是 GLP-1 还是 GBS,减重幅度相对有限。数据显示,GBS 移除时平均总体重下降百分比(TWL)为 12.0%,后续维持在 12.5%~13.0%;诺和盈平均减重幅度为 13.4%。对于 BMI 处于适应症下限的人群,即便减重后仍可能处于肥胖区间。国家膳食指南仍将合理饮食和运动视为科学减重的首选。
题图来源:视觉中国
- FIN -