搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
墨西哥公司这三个税务 “省钱套路”,正在踩SAT刑事红线?
>
墨西哥公司这三个税务 “省钱套路”,正在踩SAT刑事红线?
沙之星知识产权
2026-10-10
5
墨西哥
税务总局(SAT)近两年持续强化稽查力度,2026年已有289家纳税人因涉嫌“模拟交易”被点名。本文深入解析跨境卖家在墨西哥税务合规中极易触碰的三大误区,助您规避风险,实现安全经营。
∇∇
01
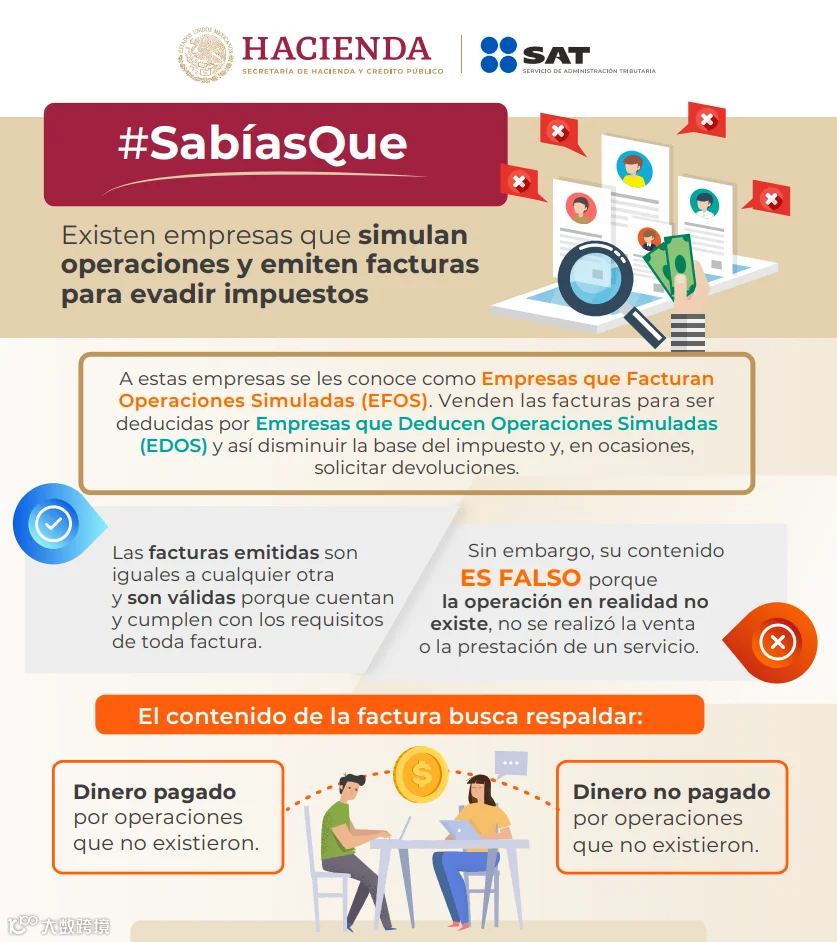
严禁代开CFDI发票:虚假交易的法律红线
现象:
部分卖家在
收款
后应客户要求,寻找其他公司代为开具CFDI电子发票。
定性:
依据墨西哥《联邦税法》(CFF)第69-B条,无真实交易支撑的开票行为被定义为“模拟操作”(operaci
ones
simuladas),即俗称的虚假发票。
严重后果:
1.双方向上榜:
开票方列入EFOS名单,受票方列入EDOS名单,买卖双方均受制裁。
2.经营受限:
企业RFC开票权限、数字印章(CSD)及银行账户将被限制,严重阻碍正常运营。
3.刑事责任:
若涉及金额较大或被认定为主观恶意,将依据CFF第113Bis条追究逃税及洗钱责任,面临2至9年刑期。
4.高额罚款:
受票方需补缴税款、滞纳金及罚款,审计查出的漏税罚款比例可达55%—75%。
执法现状:
SAT定期公布69-B预判名单,该名单公开可查,上榜将引发银行、
物流
及客户层面的连锁反应。
合规底线:
坚持“三流合一”(货物流、资金流、合同发票流相互印证),仅使用自身RFC如实开具发票,杜绝借票或代开。
02
注册空壳RFC公司:零申报并非免死金牌
误区:
认为注册公司获取RFC仅用于平台店铺挂靠,若无实际运营即可置之不理。
常识:
一旦
公司注册
且RFC激活,纳税申报义务即刻生效,与实际经营状况无关。
潜在风险:
1.强制申报:
每月必须申报IVA(增值税)、ISR(所得税)及DIOT(第三方交易信息)。即便无业务,也需进行“零申报”,不可遗漏。
2.RFC冻结:
连续数月未申报将导致RFC被SAT冻结,进而无法开票、收款或清关,造成账户与店铺双重停摆。
3.法人连带:
公司法定代表人将被标记为税务异常,影响其签证办理、
贷款
申请及身份认定。
4.行政处罚:
依据CFF第82条,每项未申报义务罚款约2,050—25,360比索;若经催告仍未申报,最高罚款可达50,710比索并逐月累计。
重点提醒:
长期不报税的空壳RFC公司是SAT稽查重点。许多卖家在重新启用税号时才发现已被冻结,得不偿失。
03
慎用RESICO简易税制:合规门槛不容忽视
简介:
RESICO(简易信任税制)面向自然人和小微经营者,年收入上限为350万比索,ISR税率低至1%—2.5%。
适用限制:
1.主体限制:
主要适用于符合条件的自然人(如个体经营、自由职业等)。
2.排除对象:
公司股东/合伙人、在墨设有常设机构的外国居民等均不适用。实质为公司化、跨境化的业务应执行一般税制。
3.维护要求:
需保持e.firma(电子签名)和税务
邮箱
有效,按月申报(次月17日前)及年度申报。连续3次以上漏报将被移出RESICO。
违规操作:
通过拆分订单、挂靠员工等手段,将大额跨境业务伪装成小规模个体以套用低税率。
稽查后果:
1.回溯补税:
税务机关可追溯核查3—5年的发票记录,要求一次性补齐税款。
2.刑事追责:
恶意避税及造假可能被认定为税务犯罪,面临刑事法律责任。
合规建议:
严格评估自身条件是否适用RESICO;一旦业务规模超出限额,应及时切换至一般税制。
墨西哥作为
拉美
电商核心市场,机遇与挑战并存。随着SAT对
跨境电商
及本土企业稽查力度的升级,过往的“灰色捷径”已变为明确的法律红线。短期的节税收益远不足以抵消补税、罚款、冻结税号乃至刑事追责的巨大代价。
合规是长远发展的基石。建议卖家提前理顺账务、票据与税务关系,守住合规底线,确保在墨西哥市场的稳健经营。
【声明】内容源于网络
0
0
沙之星知识产权
各类跨境出海行业相关资讯
内容
169
粉丝
0
关注
在线咨询
沙之星知识产权
各类跨境出海行业相关资讯
总阅读
2.1k
粉丝
0
内容
169



 沙之星知识产权