


君恒导读:随着越来越多的中国制造企业与高科技公司将业务版图拓展至美国,中企出海合规与跨境财税问题备受关注。企业决策者普遍面临一个核心痛点:“中国企业在美国设立子公司或工厂,到底选 C-Corp 还是 LLC?”
选错公司组织形式,不仅可能导致未来利润回流时遭遇双重征税,还可能引发中美两国复杂的反避税审查与合规风险。本文将深度拆解 C-Corp 与 LLC 在联邦税率、利润分红、穿透税制以及实际控股架构中的核心差异,助力企业在赴美落地之初构建最优税务架构。

LLC 与 C-Corp 对比:美国企业主体核心差异
一、公司类型选择至关重要
许多企业主初入美国市场时,常照搬国内思维,认为设立公司仅是获取营业执照。然而,美国的商业组织形式与税法体系(IRC)深度绑定,不同法律实体在税收主体、申报义务及利润分配上的逻辑截然不同。
对于中国母公司或中国自然人股东而言,C-Corp(C型公司)与 LLC(有限责任公司)是最常见的两种选择。需特别指出的是,S-Corp 要求股东必须为美国公民或税收居民,因此绝大多数中国投资者并不适用。
美国开公司选 LLC 还是 Corporation?
二、双重征税 vs. 穿透税制
1. C-Corp:独立的纳税主体
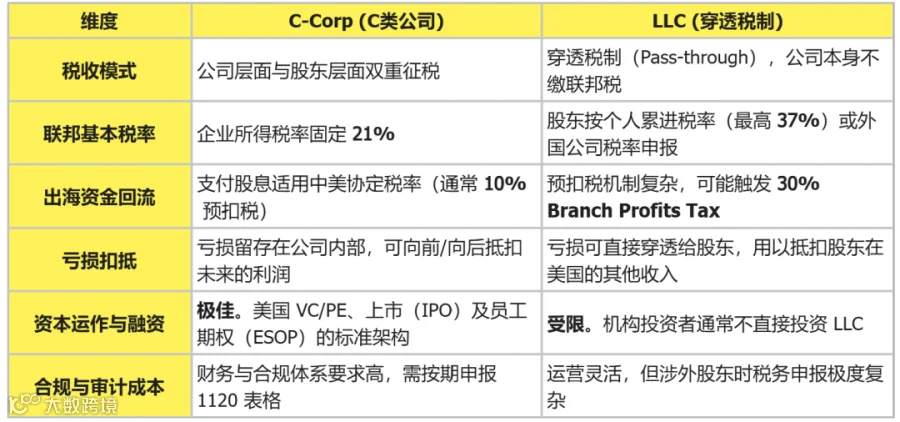
C-Corp 在美国税法下是一个独立实体。公司产生的净利润需先在公司层面缴纳联邦及州企业所得税;税后利润以股息形式分配给股东时,股东还需在个人或母公司层面缴纳股息税,即“双重征税”。
联邦企业税率:自 2017 年《减税与就业法案》(TCJA)实施以来,美国 C-Corp 的联邦企业所得税税率为固定 21%(需叠加各州约 0%~11.5% 不等的州税)。
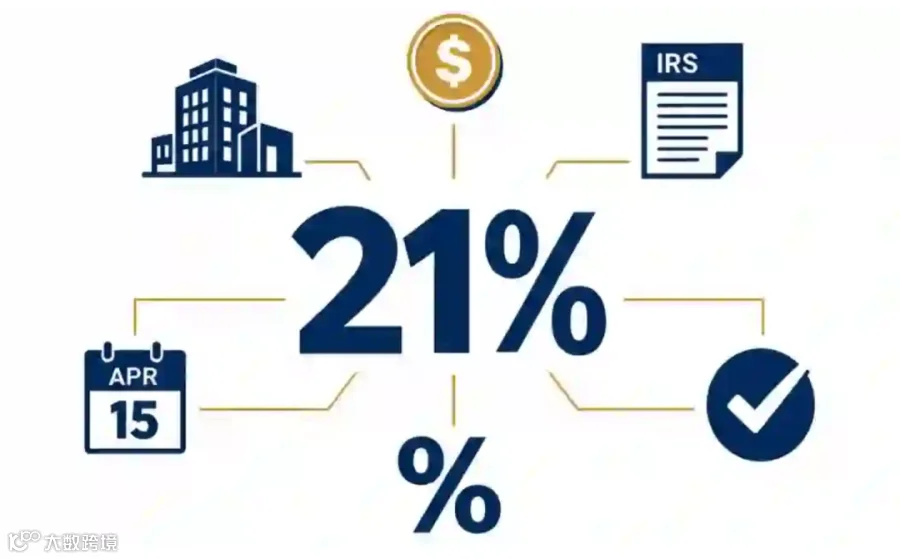
利润回流与预扣税:若 C-Corp 股东为中国母公司,根据《中美双重征税协定》,向中国母公司支付股息时通常适用 10% 的美国预扣税(若无协定保护则最高可达 30%)。
2. LLC(Limited Liability Company)
默认情况下,单成员 LLC 被视为不被承认的实体(Disregarded Entity),多成员 LLC 默认被视为合伙企业(Partnership)。
Pass-through(穿透税制):LLC 本身在联邦层面不缴纳公司税。公司的盈利或亏损会“穿透”直接计入股东个人或母公司的财务报表,由股东自行申报并缴纳个人所得税或企业所得税。

影响企业主体决策的商业税率
非美国居民股东的特殊税务风险:若中国母公司或中国自然人作为 LLC 股东,LLC 在美国的业务将被认定为该外国股东在美国产生了“有效连接收入”(ECI)。这将导致:
- 中国股东必须在美国申请税号(ITIN 或 EIN)并向美国国税局申报美国税表(如 1040NR 或 1120-F)。
- 适用个人累进税率(最高达 37%)或外国公司分公司利润税(Branch Profits Tax,最高可达 30%)。
- LLC 必须按季度预扣外国股东的税款(Section 1446 Withholding)。

Form 8804 合伙企业预提税申报表
三、深度架构对比与适用场景
为便于出海企业进行架构设计,以下汇总 C-Corp 与 LLC 在关键财税维度上的差异:
四、不可忽视的“隐形”税务陷阱
在选择公司架构时,出海企业切勿仅关注税率数字,还需统筹考虑以下合规要求:
转让定价与关联交易(Section 482):中国母公司与美国子公司之间的货物采购、专利授权、服务费分摊必须符合“独立交易原则”(Arm's Length Principle),并准备好转让定价文档(TP Documentation)。
BEAT(防止税基剥蚀与反滥用税):若美国子公司规模较大,向中国母公司等境外关联方支付过高费用,可能触发 10% 的 BEAT 附加税。
FIRPTA 与实体持有资产:若赴美涉及购买土地、建造工厂等不动产投资,退出时的税务处置需提前预留 FIRPTA(外籍人士投资不动产税法)扣缴方案。

五、君恒的贴心提示
赴美设厂或开公司,架构设计是“牵一发而动全身”的底层工程。C-Corp 与 LLC 无绝对优劣,只有“适不适合”。企业的业务模式(B2B 或 B2C)、盈利周期、资金回流规划及未来资本路径,均会直接影响最终的架构选择。

免责声明:
本文依据美国国税局(IRS)及相关政府部门公开发布的信息整理,仅供一般信息参考,不构成税务、法律或会计建议。由于税法及政策可能发生变化,且不同企业或个人情况存在差异,具体适用请以最新官方规定为准,并建议咨询专业税务顾问。