
当前,照明灯饰行业全面进入存量竞争阶段,传统粗放式批发模式持续萎缩,渠道格局迎来深度洗牌。随着一批敢创新、懂运营的新生代经营者崛起,传统渠道规则被不断重塑。为发掘行业青年标杆,2026中国照明灯饰行业新生代服务商榜单正式揭晓,古镇灯饰传媒同步启动全国专项调研,为行业渠道发展注入新动能。
本期聚焦中部核心城市湖南长沙,深入拆解当地85后、90后及95后新生代服务商群体的渠道生态、经营现状与未来趋势。

新生代梯队过半占比 呈现“中间厚、两端薄”格局
长沙作为湖南省会,汇聚了南湖灯石城、喜盈门、居然之家、红星美凯龙等主流卖场,是中部地区灯具流通与消费的核心市场。调研显示,长沙照明市场新生代服务商已形成规模效应,成为激活区域市场的核心力量。
从年龄结构看,85后核心经营者占比35%,兼具经验与创新思维,是当前主力;90后占比15%,正逐步接棒成为创新重要力量;95后占比仅5%,尚处起步培育阶段。整体而言,新生代经营者合计占比过半,但95后力量薄弱,人才梯队存在空档。此外,近半数经销商仍为85前中生代从业者,构成了市场稳定发展的基础。


两大新生代阵营分化明显 各有优势亦存短板
长沙本地新生代经营者主要分为“灯二代”与创业新生代两大阵营。
“灯二代”群体:占本地经销商总量8%,门店多集中于主流建材卖场。该群体学习能力强,乐于接受新媒体,拥有父辈积累的客户与渠道资源。但其行业沉淀不足,市场理解不够扎实,在市场下行周期难以突破老一辈经营体量,且创新想法落地执行效率较低。
创业新生代:占本地经销商总量20%,多为行业职业经理人转型,熟悉市场与客户需求,专注度高。其核心痛点在于资金实力薄弱,处于创业初期,在低迷市场环境中经营压力较大,存续与突破难度较高。
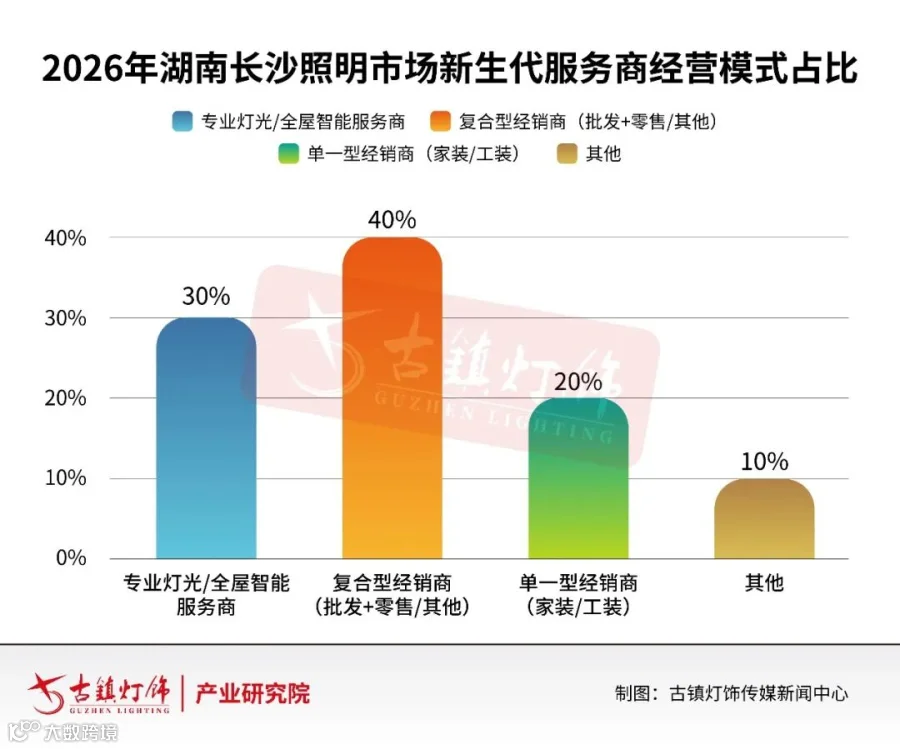
在经营结构上,专业灯光及全屋智能服务商占比30%,批发+零售复合型经销商占比40%,家装/工装单一型占比20%。复合型经营为主流,智能化、服务化模式稳步增长,传统单一业态持续收缩。

品牌合作层面,60%选择多品牌代理,30%为单品牌代理,10%尝试品牌代理+自有品牌布局。复合型经营与多品牌运营已成为长沙新生代经销商站稳存量市场的核心打法。

典型案例:差异化转型路径探索
依托不同背景与资源,长沙两大新生代群体走出差异化路径。湖南灯亿品全电器有限公司龚新人与湖南怀创电子科技有限公司汪怀远是其中的典型代表。
“创业型”龚新人:转向精细化客户经营与渠道赋能
龚新人拥有12年厂家省区从业经验,2016年成立公司,聚焦丰韵风扇灯核心品类,网络覆盖湖南超八成县市。他认为,当下经营核心已从卖产品转向帮助渠道客户盈利,依靠专业实力与服务价值吸引客户。
公司采用“渠道批发+门店零售+线上引流”模式。受地产下行影响,传统零售承压,但风扇灯品类需求稳定且向智能化升级。针对库存压力,公司依托源头直供实行“小单快返”,提升资金周转效率。未来计划稳固风扇灯主业,新增家居业务线,向智慧家居领域延伸,深耕县域市场。
“创业型”汪怀远:以专业服务构建核心竞争壁垒

汪怀远于2018年创办公司,聚焦新风系统、浴霸吊顶及智能照明。团队架构精简、决策高效,通过深耕灯光设计、智能调试及落地服务,构建竞争壁垒。
面对新房装修需求收缩,旧改及改善型需求释放,市场基本盘保持稳定。消费者需求已从单纯买灯转向整体光环境打造,高客单价的智能化方案有效对冲客流下滑。公司在库存运营上坚持源头直采、小库存快周转,将资源集中在方案设计与售后增值服务。未来2至3年,将持续打磨新风与智能灯光服务体系,深耕主城区并复制至周边县域。

合规提质是核心前提 设计+服务+智能成为关键
2026年,灯具CCC强制认证标准更新,监管力度加大。长沙新生代经销商普遍认为,合规化利好正规品牌,劣质非标产品被清退缓解了低价内卷。CCC认证已成为选品核心底线。
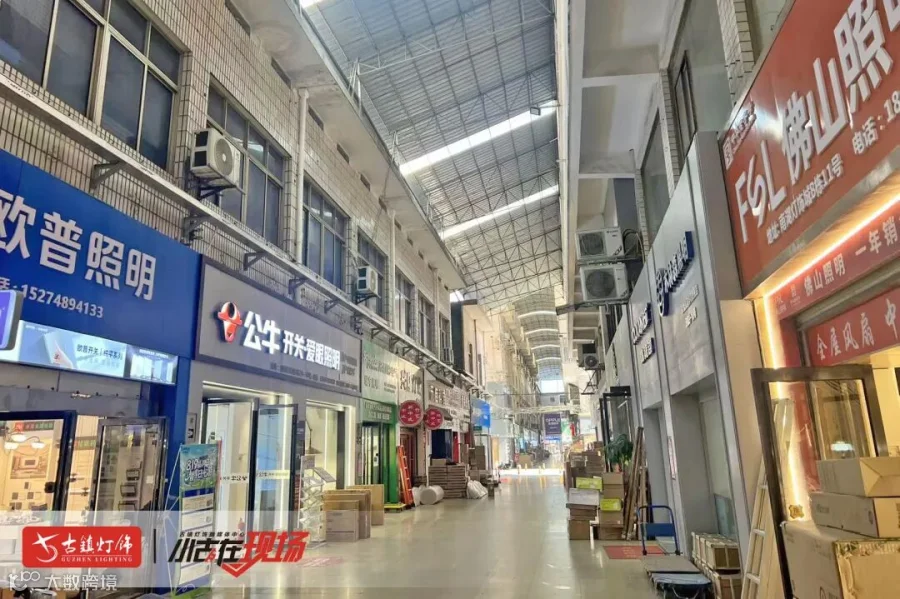
△湖南长沙南湖灯饰城内街
面对全链条涨价及低毛利现状,商家主要通过优化采购结构、调整库存模式消化成本,并依托方案设计、安装运维等增值服务提升溢价,以服务能力对冲成本压力。
展望未来,智能照明是共同看好的核心赛道。具备设计和服务能力的新生代服务商,最有可能在智能照明渗透率提升的背景下跑出增量。

本文为古镇灯饰传媒原创文章
未经授权不得
以任何形式转载
本平台将追究侵权者的法律责任
如需转载