


一句话速览:支付宝国际版推出的“旅行钱包”并非简单的免绑卡工具,而是一个嵌入式的专用人民币余额账户。其核心价值在于将“资金入境”与“境内消费”解耦,通过预付模式解决高频小额场景下的跨境支付摩擦,是跨境支付从“通道竞争”转向“账户服务”的重要信号。
大家好,我是一直活跃在跨境支付一线的墨玉。
支付宝国际版近期上线了【旅行钱包】功能。尽管媒体多将其解读为“游客福利”,但其底层逻辑和产品定位远比表面宣传复杂。本文将深入剖析该产品的真实面貌、解决的痛点及其在跨境支付版图中的战略意义。
一、产品本质:嵌入式专用人民币余额账户
2026年4月28日,支付宝在“入京通 GO BEIJING”平台推出旅行钱包(Travel Wallet)。主流观点认为其优势在于“无需绑定国际信用卡”、“入境消费零手续费”及支持多国游客使用。然而,若仅停留于此,便忽略了其核心架构。
首先,旅行钱包不是独立App或实体卡,而是嵌在支付宝国际版内的专用人民币余额账户。用户需拥有支付宝国际版账号方可开通,无卡号、不接入卡组织。
其次,其底层逻辑为预付卡模式:先汇款兑换为人民币存入账户,再进行消费。这一机制决定了其优缺点及市场定位。

图:在「入京通 GO BEIJING」平台可找到入口,进入后为旅行钱包主界面。
值得注意的是,该入口隐藏在“入京通”入境服务聚合平台内,而非首页显眼位置。这表明产品设计初衷并非面向大众,而是作为特定人群的“入境工具”,定位精准且克制。
二、痛点解析:破解入境支付的“资金入境”难题
当前入境支付的瓶颈已非“如何支付”(外卡内绑、外包内用已解决扫码问题),而是“资金如何低成本入境”。外籍游客在中国完成支付需过三道关:
1. 开户与绑卡门槛
境外Visa/Mastercard在支付宝绑卡过程中存在一定失败率,且认证环节若开启VPN极易导致验证失败,构成隐性门槛。
2. 汇率与手续费成本高企
境外卡在境内消费通常收取约3%的交易手续费。加之动态货币转换(DCC)带来的汇率损失,实际成本可能接近5%。对于小额高频消费而言,这一成本极不划算。
3. 小额场景覆盖不足
虽然外卡可用于大额消费,但在购买咖啡、乘坐地铁、路边摊就餐等日常高频场景中,高昂的手续费使得外卡支付缺乏吸引力。
综上,现有方案主要服务于有大额消费需求或持有兼容境外钱包的用户,而大量无国际信用卡或不熟悉绑卡流程的游客,其高频小额消费需求长期被忽视。这正是旅行钱包的市场切入点。
三、运作机制:四步闭环与比价生态
旅行钱包通过“先汇款、后消费”的模式,将复杂的跨境支付简化为四个环节:

图:实名开通 → 开通收款 → 发起汇款 → 境内消费。瓶颈主要在于“次日到账”。
1. 实名认证
支持护照或外国人永久居留身份证认证。系统具备OCR自动识别功能,可自动填充英文姓名和证件号,显著降低非中文用户的操作负担。
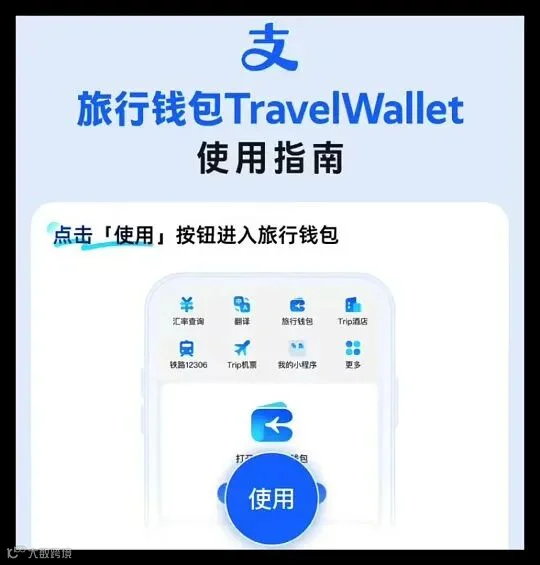
图:护照自动识别填写及服务协议签署界面。
2. 开通收款
通过“闪速收款”小程序开通服务。需注意,用户需在入境前提交旅游证明材料,鼓励“行前准备”。
3. 发起汇款与机构比价
这是产品最具创新性的环节。在汇款页面,支付宝展示了多家跨境汇款机构(如熊猫速汇、Wise等)的实时汇率、手续费及预估收款金额。用户可在同一页面完成比价并跳转汇款。

图:跨境汇款功能入口及机构比价页面。
这种“公开比价”策略表明,支付宝意在占据生态位,而非赚取汇兑价差。它将定价权交给市场,以透明化降低用户决策成本。
4. 境内消费
资金到账后转为人民币余额,支持扫码、NFC“碰一下”等多种支付方式,全程无交易手续费。需明确的是,“0手续费”仅指境内消费环节,跨境汇款段的费用仍需用户承担。
四、合规约束:主动取舍的风控模型
旅行钱包存在两处明显限制,这并非产品缺陷,而是基于合规风控的主动设计:
限制一:次日到账
官方指南明确提示“次日查看充值成功”。这是为了满足外汇管理、反洗钱及资金来源审查的合规要求。代价是牺牲了即时性,不具备应急支付能力,要求用户提前规划。
限制二:余额不可提现出境
余额仅限境内消费,不支持提现、转账、红包或投资。未用完的资金需留待下次来华使用。这一规定切断了资金回流路径,防止套利行为。

图:余额不可提现的相关说明。
结合限额管理(实测年额度约1.5万元),旅行钱包构建了一个完整的风控闭环:
| 设计选择 | 解决的风险 | 牺牲的体验 |
| 次日到账 | 预留合规审查时间,拦截异常资金 | 即时性、应急能力 |
| 限额管理 | 控制单账户资金暴露水平 | 超大额消费场景 |
| 余额不可提现出境 | 切断“汇入-消费-回流”套利用途 | 余额处置灵活性 |
| 不支持转账/红包 | 杜绝资金二次流转,便于追踪 | 社交支付场景 |
注:收款限额随运营阶段调整,请以页面实际展示为准。
这种“主动做小”的策略,通过严格的边界约束换取了监管合规下的轻量级体验,实现了无需绑卡、无DCC风险的便捷支付。
五、战略定位:支付宝入境支付体系的补位者
在支付宝的整体布局中,旅行钱包与“外卡内绑”、“外包内用”形成三足鼎立之势,各自服务于不同客群:
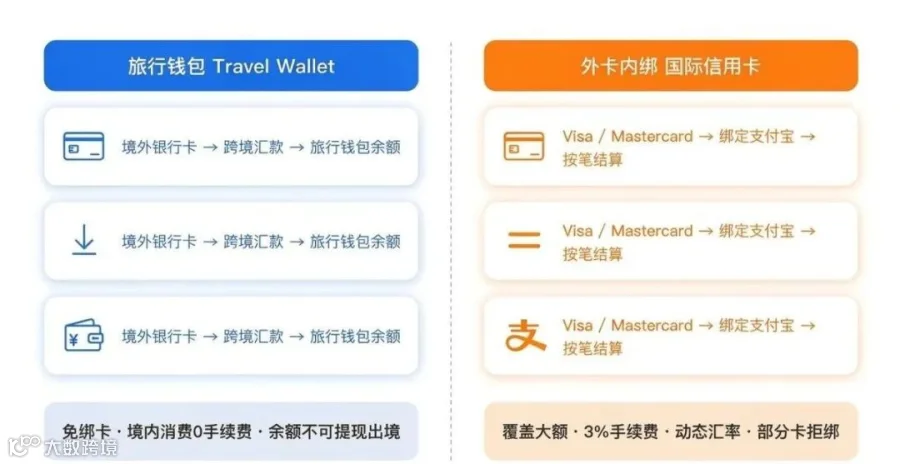
图:左侧为旅行钱包路径(汇款至余额),右侧为外卡内绑路径(直接结算)。
- 外卡内绑:适合奢侈品、酒店等大额低频场景。
- 外包内用:适合习惯使用本国钱包且该国已接入中国体系的用户。
- 旅行钱包:填补了无国际信用卡、或不熟悉绑卡流程的大众游客空白,聚焦高频小额分散消费。
旅行钱包并非替代者,而是关键的补位者,旨在以零学习成本覆盖最广泛的入境人群。
六、行业趋势:踩中三大变革节点
1. 跨境支付重心从“通道”转向“账户”
随着汇款通道效率趋于饱和,竞争焦点转移至资金到达后的“账户承接”能力。旅行钱包通过提供专用的人民币余额账户,实现了“通道与账户分离”,让专业机构负责汇款,支付宝负责账户体验。公开比价策略也印证了其争夺账户入口而非汇兑利润的战略意图。
2. 预付账户成为新型金融基础设施
无论是稳定币、CBDC还是代币化存款,最终形态均为“余额容器”。旅行钱包验证了此类账户在入境场景的可行性。未来,该账户底层可无缝切换资金轨道(如接入稳定币),其价值将超越单纯的游客工具。
3. 支付便利化上升为国家基础设施
旅行钱包在北京首发,契合国家推进入境旅游便利化的系统工程。从前海“国际化支付十条”到中印尼二维码互联互通,支付已成为与签证、机场同等重要的基建。旅行钱包的角色是将“支付”从游客决策清单中移除,提升整体入境体验。
七、用户体验:让支付方式“隐身”
对游客而言,旅行钱包的最大价值在于消除了支付过程中的认知负担和心理计算。
- 无汇率焦虑:账单直接显示人民币,无需心算换算。
- 小额友好:地铁、餐饮等小额消费无手续费损耗。
- 流程极简:无需解释卡组织、签字或担心DCC陷阱。
图:游客使用支付宝旅行钱包进行支付。
此外,配套的“碰一下”退税功能(NFC技术)与二维码支付并行,体现了支付宝务实的技术路线:不押注单一技术,而是整合多种路径以提升便利性。

图:“碰一下”退税场景。
八、未来展望:专用账户矩阵与反向支点
旅行钱包的长远意义体现在三个方面:
1. 验证“专用账户”商业价值
它证明了在成熟生态中,通过切割特定人群需求建立专用账户的可行性。未来可复制至留学生、跨境医疗等场景,形成支付宝的“账户矩阵”。
2. 解决跨境支付“最后一公里”
通过将资金转化为本地余额,绕开了境外卡组织与本地商户对接的技术难题,专注于优化本地账户体验。
3. 中国支付“走出去”的反向支点
不同于依赖对方接入的“外包内用”或标准出海模式,旅行钱包仅需对方具备汇款能力即可使用。其市场上限取决于全球汇款覆盖率,潜力巨大。这是支付宝在入境支付入口抢占的关键账户位置。
九、结语与启示
对于从业者,旅行钱包提供了三点重要启示:
- 拆解思维:将“汇款”与“消费”拆解,分别寻求最优解。通道交由市场比价,账户专注体验。
- 克制边界:在强监管市场,“做小”即智慧。通过限额、时效和用途限制满足合规要求,是产品落地的前提。
- 账户壁垒:通道终将同质化,真正的护城河在于提供安全、合规且好用的账户服务。
尽管目前存在限额和到账时效等体验折损,但旅行钱包已迈出关键一步。随着跨境汇款效率提升及余额处置规则的优化,它有望从“够用工具”进化为不可或缺的基础设施。
— 完 —
墨玉跨境学堂 · 跨境支付产品观察