




订单有利润,到账后却变薄了
中小外贸工厂怎样安排收款

报价时算过利润,订单也顺利发了货,可等外币货款换成人民币,实际到手的钱却少于预期。对成本主要在国内发生的工厂来说,接单时算出的利润,还要经过生产、交付、回款和结汇这几道环节,才能真正落定。
如果只是看到汇率变了就临时问“现在要不要结汇”,往往已经错过了调整报价和付款条件的机会。更有用的做法,是沿着一笔订单往前看:价格怎么报,客户何时付,工厂何时用钱,哪些金额还没有安排。
报价单上,除了单价还有什么
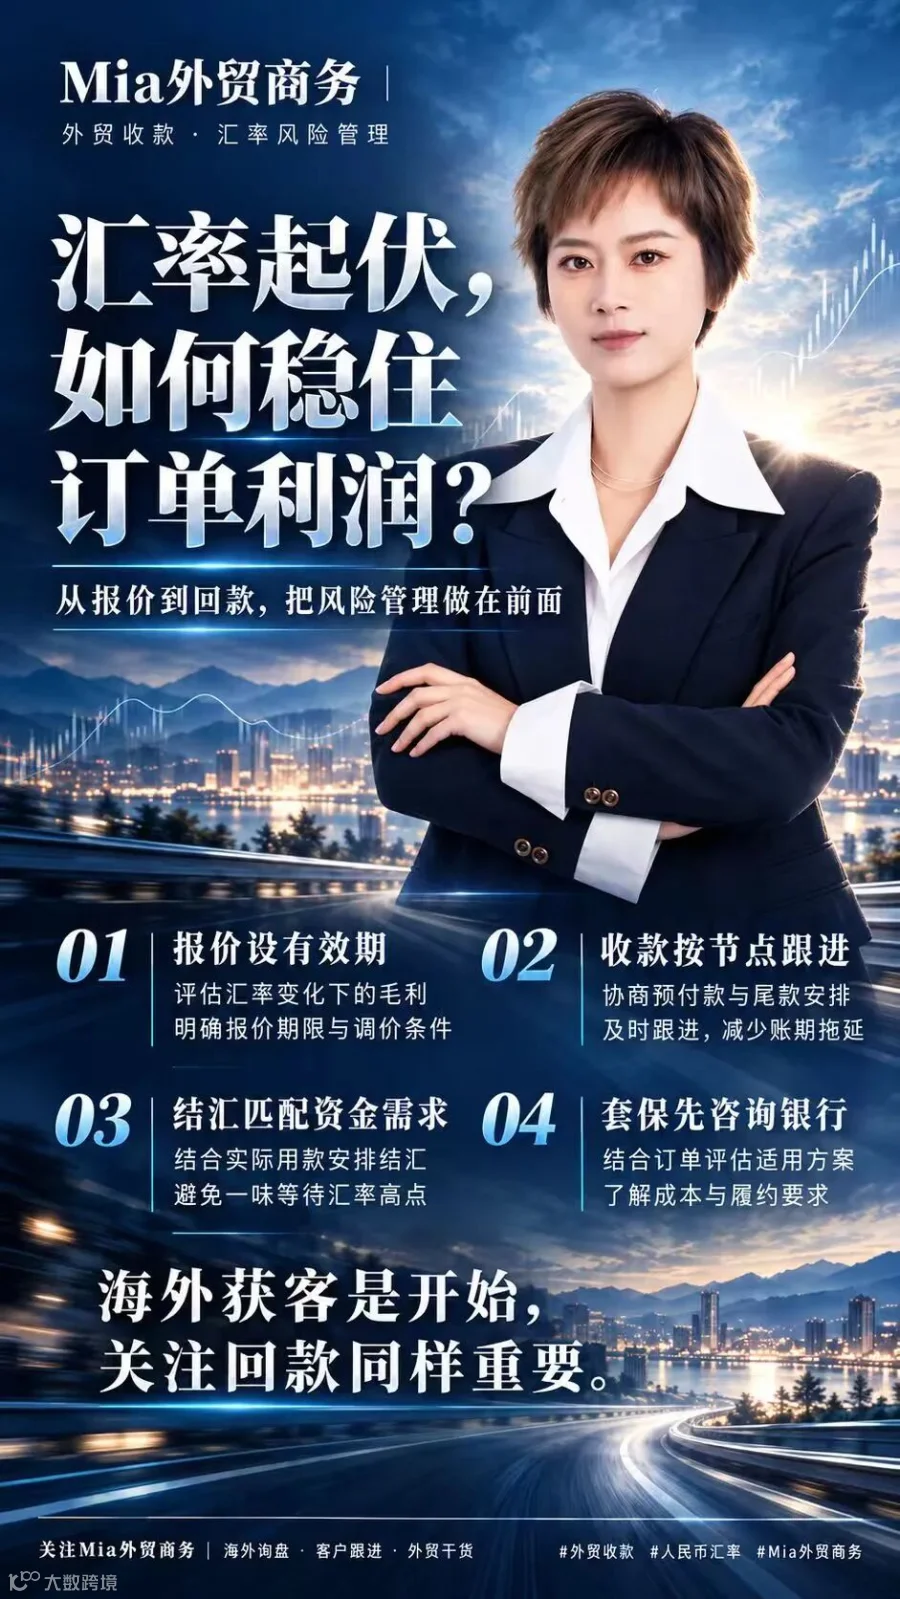
一张报价单至少要让客户看明白币种、有效期和付款条件。价格相同,预付款比例和尾款账期不同,工厂承担的资金压力也不同。这些条件应该放在一起谈。
核价时,可以先确定人民币成本和能够接受的利润,再按几种汇率情景试算外币报价。缓冲留多少,要看订单周期、毛利和已有的避险安排,没有一个比例适合所有工厂。缓冲只能提供余地,不能保证覆盖之后的所有变化。
客户希望延长账期,就重新核算资金占用和汇率影响;客户愿意提前支付部分货款,也可以据此讨论价格。把不同付款条件对应的方案列出来,比成交后再以汇率变化为由要求补价,更容易说明白。
报价有效期同样要写。有效期过后、订单尚未确认,可以重新核价;已经确认的订单如何调整,则要看双方原有约定,不能把报价到期当成随时改价的理由。
先分清“收到了”和“换好了”
分批收款可以按预付款、生产进度款和尾款来谈,前提是节点清楚、客户接受,而且与实际交付安排一致。提前收回部分货款,能减少等待尾款时的资金压力。
不过,外币到账并不代表汇率风险已经结束。账户里的美元如果暂时不用,也没有结汇或其他安排,它折合多少人民币仍会变化。把一笔款拆成几次收,不能直接等同于锁住利润。
因此,每个收款节点后还要接一个问题:这笔钱准备用在哪里?近期要发工资、付人民币采购款,就要围绕支出日期安排兑换;后面有金额和日期匹配的美元付款,可以考虑留出相应金额。分批结汇也应服务于用款计划,而不是为了等一个猜测中的高点。
去银行前,先带上订单信息
对于金额和回款时间比较明确的外币收入,可以向银行了解远期结汇。它的作用是事先约定未来兑换条件,让对应部分的人民币收入更容易估算,不是保证结汇时一定比市场价划算。
办理前,至少要问清适用金额、期限、报价,以及是否需要保证金或占用授信。还要问一个容易漏掉的问题:客户晚付、少付,甚至取消订单时,原来的交易怎么处理,会产生什么成本?只看约定汇率,不看履约条件,很容易把问题留到到期那天。
外汇掉期涉及两个不同交割日、方向相反的兑换,通常与币种资金调配、期限安排有关;期权的权利、费用和风险又不同。工具名称不用一次记全,先把真实的收支需求交代清楚,再看简单的方案能不能覆盖。没理解的结构,不宜因为听起来“更灵活”就签下去。
同样,订单金额小,也不能直接得出“不值得管理”的结论。可以先比较调整账期、匹配收支和银行工具的实际成本,再决定做到哪一步。
合同里的约定,要能算出结果
如果准备与客户分担汇率波动,合同里只写一句“波动较大时协商调价”是不够的。双方需要进一步确认:以什么汇率为基准,采用哪个来源和日期,达到什么条件才调整,调整的是整笔金额还是尚未支付的部分。
还应说清楚,触发后是按既定公式计算,还是重新协商。前者要能照着算出结果;后者则意味着最终价格仍有不确定性。最好拿一组假设数值演算,让业务和客户确认理解一致。具体条款需结合交易安排审核。
固定外币计价、同币种付款的订单,也不必为了显得完整,硬加一套客户与工厂之间的换算公式。客户付多少外币,与工厂后来按什么汇率向银行结汇,是两件事。
做独立站时,这些细节也值得一并检查。比如企业与Mia外贸商务等服务商讨论报价页面,可以把显示币种、价格有效期和付款说明放进需求里,由业务、财务确认后再上线。页面负责把信息讲清楚,正式报价和合同负责把交易条件落定,前后口径要能对得上。
不用等系统上线,先把表建起来
一张简单的台账就可以开始:客户、订单号、币种、应收金额、预计到账日、实际到账日、待结汇金额、对应支出和已做的避险安排。报价时采用的测算汇率也保留下来,方便复盘差异。
这些信息不要只在接单时填一次。客户调整付款时间,业务要及时更新;财务发现结汇或付款计划需要变动,也要让业务知道。否则表上写着下周到账,实际已经延期,后面的安排就可能全部错位。
复盘时,把报价利润与实际结果对照,区分差异来自汇率、成本变化、额外费用,还是客户付款延迟。别把所有少赚的钱都归到汇率头上,也别只看一笔锁汇交易单独是盈是亏,要连同对应订单一起评估。
如果现在还没有这套习惯,可以从最近一笔未收款订单开始:哪天能收、哪天要用、两者差多少。先让业务和财务对这笔钱有同一份记录,再逐步覆盖其他订单。